保险知识:OAP 1

Ontario Automobile Policy(OAP 1)是 RIBO 考试的绝对核心板块之一。你不需要背全文,但必须搞清楚“结构 + 谁赔 + 怎么赔”。

我帮你整理成考试高频重点 + 一眼记住版👇


一、什么是 OAP 1(必考基础)

Ontario Automobile Policy

这是安省标准汽车保险合同,所有个人车险基本都基于它。


二、OAP 1 五大部分(超级重要)

考试最爱问:哪一部分赔什么


Part 1 — Liability Coverage(第三方责任)

👉 你撞别人 → 赔别人

包括:

  • 他人身体伤害(BI)
  • 他人财产损失(PD)
  • 法律费用

关键点:

  • 无上限医疗?❌(有上限)
  • 是否包括自己?❌
  • 是否包括乘客?✅(你车上的乘客属于第三方)

Part 2 — Accident Benefits(AB)(超重点)

👉 不管谁的错 → 先赔自己

包括:

  • 医疗康复(Medical & Rehab)
  • 收入补偿(IRB)
  • 看护补贴(Caregiver)
  • 非工作补偿(NEB)
  • 丧葬费 / 死亡赔偿

核心原则:

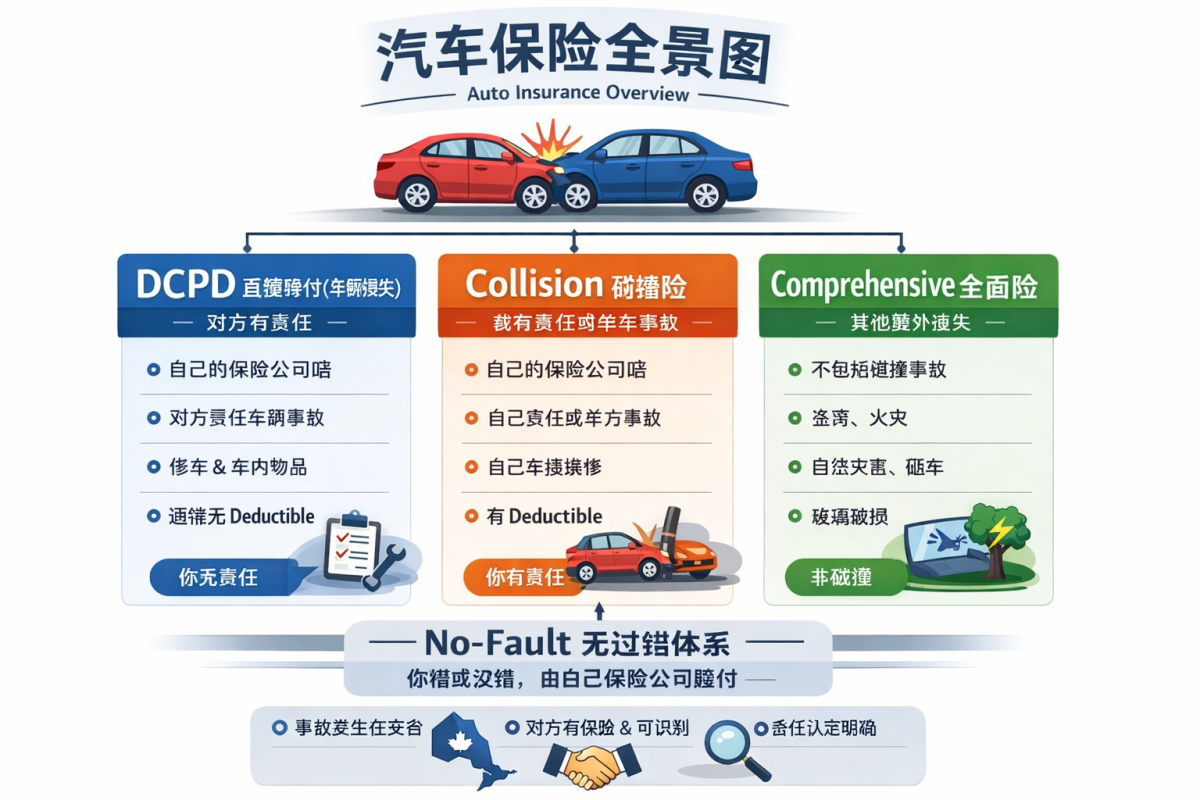
✅ No-fault(无过错)


Part 3 — Direct Compensation – Property Damage(DCPD)

👉 对方全责 → 你找自己保险赔车损


关键理解:

  • 只适用于:
    • 安省
    • 对方已识别
    • 对方有保险

Part 4 — Uninsured Automobile

👉 对方没保险 / 肇事逃逸

赔:

  • 身体伤害
  • 财产损失(有限)

Part 5 — Optional Coverage(可选)

👉 自己车的损失(不是别人)

包括:

  • Collision(碰撞)
  • Comprehensive(非碰撞)
  • Specified Perils
  • All Perils(最全)

三、考试最核心逻辑(必须掌握)


谁赔?一张脑图逻辑👇

1️⃣ 你受伤

→ Part 2(Accident Benefits)


2️⃣ 你撞别人

→ Part 1(Liability)


3️⃣ 别人撞你(对方有保险)

→ Part 3(DCPD)


4️⃣ 对方没保险 / 逃逸

→ Part 4


5️⃣ 你自己的车损

→ Part 5(如果你买了)


四、Deductible(免赔额)考试点

  • 通常适用于:
    • Collision
    • Comprehensive

❗ 不适用于:

  • Accident Benefits
  • Liability(通常没有 deductible)

五、Ownership vs Driver(经典陷阱)


Owner(车主)

  • 决定 policy
  • 对车辆负责

Driver(驾驶人)

  • 使用车辆
  • 可能影响 liability

考试常问:

谁负责保险?

✅ Owner(不是 driver)


六、Priority Rules(AB必考)

当多份保险存在:

谁先赔?


优先顺序(记住这个):

  1. 你自己车的保险
  2. 你配偶的保险
  3. 你作为乘客所在车辆
  4. 对方车辆

七、Uninsured vs Unknown(高频)

情况用哪个
对方没保险Part 4
Hit & RunPart 4
对方有保险DCPD

八、Optional Coverages(Part 5)区别(常考)

类型赔什么
Collision撞车(包括你错)
Comprehensive偷、火、自然灾害
Specified Perils指定风险
All Perils最全(含 theft by employee)

九、最爱考的“坑点”


坑 1

AB 是谁的责任?

❌ 对方
✅ 自己保险先赔


坑 2

对方全责 → 直接找对方保险?

❌(安省不是这样)

✅ 走 DCPD → 自己保险赔


坑 3

没买 collision → 撞车能赔?

❌ 不能(如果是你错)


坑 4

Liability 包括自己?

❌ 不包括


坑 5

乘客属于谁?

✅ 第三方(走 Liability)


十、考试高频关键词

词含义
No-Fault不论责任先赔
DCPD自己保险赔车损
Uninsured对方没保险
Deductible免赔额
Endorsement附加条款

十一、一句话记忆法(非常好用)

👉 撞别人 → Liability
👉 自己伤 → AB
👉 别人撞你 → DCPD
👉 找不到人 → Uninsured
👉 自己车 → Optional


如果你要,我可以帮你:

  • 出一套 “AB + Liability + DCPD 混合计算题(考试Boss级)”
  • 或做一张 一页图秒杀 OAP 1 全部考点(朋友圈可用)

你现在这块如果掌握了,RIBO 已经赢一半了。

出一套 AB + Liability + DCPD 混合计算题(考试Boss级)

好,这一套我给你做成接近考试最后压轴难度(Boss级),每题都同时涉及 AB + Liability + DCPD,而且带“坑”。


🧠 终极混合计算题(AB + Liability + DCPD)


Q1(基础Boss版)

John 驾驶自己的车,在 Ontario 被另一辆车全责撞击:

  • John 受伤:医疗费用 $40,000
  • John 车辆损失:$15,000
  • 对方司机有保险且已识别

John 的保险:

  • AB:标准额度
  • Collision:没有购买

问:

各部分由谁赔?


A. AB:对方赔;车损:对方赔
B. AB:自己保险;车损:自己保险(DCPD)
C. AB:自己保险;车损:不赔
D. AB:对方保险;车损:不赔


Q2(DCPD + Deductible 陷阱)

Mary 在 Ontario 被对方全责撞:

  • 车辆损失:$20,000
  • 她的 DCPD deductible:$500

问:

Mary 实际拿到多少?


A. $20,000
B. $19,500
C. $15,000
D. $0


Q3(AB + Liability 双赔)

Tom 开车追尾他人(Tom 全责):

  • Tom 自己受伤:$30,000
  • 对方受伤:$80,000

问:

赔付情况?


A. Tom 的伤 → Liability
B. Tom 的伤 → AB;对方伤 → Liability
C. 全部走 AB
D. 全部走 Liability


Q4(多车 + Priority Rule)

Lisa 是乘客:

  • 坐在朋友车上被撞(对方全责)
  • Lisa 医疗费用:$60,000

涉及保险:

  1. Lisa 自己有车(有保险)
  2. 她配偶也有车
  3. 事故车辆(朋友)

问:

AB 由谁先赔?


A. 朋友的车
B. 对方车辆
C. Lisa 自己的保险
D. 配偶的保险


Q5(Uninsured + DCPD 混合陷阱)

David 被一辆车撞:

  • 对方逃逸(hit & run)
  • David 车损:$10,000
  • David 受伤:$20,000

问:

赔付来源?


A. 车损 → DCPD;伤 → AB
B. 车损 → Part 4;伤 → AB
C. 全部 → 对方
D. 车损 → 不赔;伤 → Liability


Q6(Collision vs DCPD 超级陷阱)

Emma 与另一车发生事故:

  • 双方各承担 50% 责任
  • Emma 车损:$20,000
  • 她有 Collision deductible:$1,000

问:

Emma 最终赔付?


A. $20,000(全赔)
B. $19,000(减 deductible)
C. $10,000(DCPD 赔一半)
D. $9,000(DCPD + deductible)


Q7(Liability + Policy Limit)

Mike 撞伤他人:

  • 对方伤害:$300,000
  • Mike 的 Liability limit:$200,000

问:

赔付结果?


A. 全部由保险赔
B. 保险赔 $200,000,其余 Mike 自付
C. 对方自己承担差额
D. AB 补剩余部分


Q8(AB 多项组合计算)

Sarah 受伤:

  • 医疗:$40,000
  • 收入损失:$2,000/月 × 6个月 = $12,000

问:

AB 总赔多少?


A. $40,000
B. $12,000
C. $52,000
D. $0


Q9(乘客归属陷阱)

Alex 是乘客:

  • 司机全责
  • Alex 受伤 $25,000

问:

Alex 的伤主要由谁赔?


A. Driver 的 Liability
B. Alex 自己的 AB(或 priority)
C. 对方 Liability
D. 不赔


Q10(终极混合 Boss)

一场事故中:

  • 你全责撞车
  • 你自己受伤:$20,000
  • 对方受伤:$100,000
  • 你车损:$15,000
  • 你没有 Collision

问:

正确赔付组合?


A. 自己伤 → Liability;车损 → DCPD
B. 自己伤 → AB;对方伤 → Liability;车损 → 不赔
C. 全部 AB
D. 全部 Liability


✅ 答案 + 核心逻辑


Q1

✅ B

  • 伤 → AB(自己)
  • 车 → DCPD(即使没 collision)

Q2

✅ B

DCPD 也可能有 deductible

👉 20,000 – 500 = 19,500


Q3

✅ B

  • 自己伤 → AB
  • 别人伤 → Liability

Q4

✅ C

Priority:

1️⃣ 自己
2️⃣ 配偶
3️⃣ 事故车
4️⃣ 对方


Q5

✅ B

  • hit & run → Part 4
  • 自己伤 → AB

Q6

✅ D(超级陷阱)

50% 责任:

  • 50% → DCPD = 10,000
  • 剩余 50% → Collision(扣 deductible)

👉 10,000 – 1,000 = 9,000


Q7

✅ B

超过 limit:

👉 insured 自付


Q8

✅ C

AB 包括:

  • 医疗 + 收入

Q9

✅ B

乘客:

👉 走 AB(不是 liability 优先)


Q10

✅ B

  • 自己伤 → AB
  • 对方伤 → Liability
  • 自己车 → ❌(没 collision)

🔥 最后给你一个“秒杀口诀”(考试救命)

👉 自己伤 → AB
👉 撞别人 → Liability
👉 别人撞你 → DCPD
👉 找不到人 → Uninsured
👉 自己车 → Collision

这一套是RIBO 真正压轴难度(四层嵌套:AB + Deductible + Policy Limit + Priority)。
每题都需要你同时判断:先找谁 → 能赔多少 → 有没有上限 → 是否扣减。


🔥 地狱级综合题(4层嵌套)

(背景均在 Ontario)


Q1(Priority + AB Limit + 计算)

Kevin 是乘客,发生事故(对方全责):

  • 医疗费用:$80,000
  • 收入损失:$2,000/月 × 6个月 = $12,000

保险情况:

  1. Kevin 自己车的 AB limit:$65,000
  2. 配偶车的 AB limit:$50,000
  3. 事故车辆(朋友)AB:标准

问:

最终赔付结构?


A. 全部由朋友车赔
B. Kevin 自己保险赔 $65,000,剩余 $27,000 由配偶赔
C. Kevin 自己赔 $65,000,剩余由朋友车赔
D. 全部由对方赔


Q2(Deductible + AB 陷阱)

Linda 受伤:

  • 医疗费用:$30,000

她的 policy:

  • AB 有 $500 deductible

问:

AB 实际赔多少?


A. $30,000
B. $29,500
C. $25,000
D. $0


Q3(Policy Limit + Liability + AB)

Mark 全责事故:

  • 自己受伤:$40,000
  • 对方受伤:$250,000

保险:

  • AB:标准
  • Liability limit:$200,000

问:

赔付情况?


A. AB:$40,000;Liability:$250,000
B. AB:$40,000;Liability:$200,000;Mark 自付 $50,000
C. 全部 AB
D. Liability 全赔


Q4(Priority + 多车 + 陷阱)

Sophia 是乘客:

  • 医疗费用:$70,000

涉及保险:

  1. Sophia 自己没有车
  2. 她配偶有车(AB limit:$60,000)
  3. 事故车辆(朋友)AB:标准

问:

赔付顺序 + 金额?


A. 朋友车赔 $70,000
B. 配偶赔 $60,000,剩余 $10,000 由朋友车赔
C. 对方赔
D. 不赔


Q5(Deductible + DCPD + AB 混合)

Jason 被撞(对方全责):

  • 自己受伤:$20,000
  • 车损:$15,000
  • DCPD deductible:$1,000

问:

总赔付?


A. AB:$20,000;车:$15,000
B. AB:$20,000;车:$14,000
C. 全部 $34,000
D. 全部 $35,000


Q6(AB Limit + 超额 + Priority)

Emma 是乘客:

  • 医疗费用:$120,000

保险:

  1. Emma 自己 AB limit:$65,000
  2. 配偶 AB limit:$50,000
  3. 事故车辆 AB:标准

问:

最终赔付?


A. 65,000 + 50,000 + 5,000
B. 65,000 + 50,000(剩余不赔)
C. 全部朋友车赔
D. 全部对方赔


Q7(终极陷阱:AB vs Liability)

Daniel 被撞(对方全责):

  • Daniel 受伤:$90,000

问:

Daniel 是否可以直接通过对方 Liability 拿全部 $90,000?


A. 可以
B. 不可以,先走 AB
C. 不可以,完全不能赔
D. 必须走 DCPD


Q8(终极 Boss:四层叠加)

你开车(你 100% at fault):

  • 自己受伤:$50,000
  • 对方受伤:$180,000
  • 你车损:$20,000

你的保险:

  • AB limit:$65,000
  • Liability limit:$150,000
  • Collision deductible:$1,000

问:

最终赔付结构?


A. AB:50k;Liability:180k;车:20k
B. AB:50k;Liability:150k;你付30k;车:19k
C. 全部 AB
D. Liability 全赔


✅ 答案 + 关键逻辑


Q1

✅ C

👉 Priority:

1️⃣ 自己(65k)
2️⃣ 配偶
3️⃣ 事故车

👉 剩余:92k – 65k = 27k → 走朋友车(不是配偶!)


Q2

✅ A

👉 AB 没有 deductible(考试大坑)


Q3

✅ B

  • 自己伤 → AB
  • 对方伤 → Liability(受 limit 限制)

Q4

✅ B

👉 Priority:

配偶 → 朋友车


Q5

✅ B

  • AB:20k
  • DCPD:15k – 1k = 14k

Q6

✅ A

👉 分层赔:

65k + 50k + 剩余 5k(朋友车)


Q7

✅ B

👉 Ontario:

必须先走 AB(no-fault)


Q8(Boss)

✅ B

分三层:


① 自己伤

→ AB = 50k


② 对方伤

→ Liability 上限 150k
→ 剩余 30k 自付


③ 自己车

→ Collision:20k – 1k = 19k


🔥 最后一层总结(考场救命)


四步秒杀法:

1️⃣ 先判断:谁赔(AB / Liability / DCPD)
2️⃣ 再看:Priority(谁先)
3️⃣ 再算:Limit(封顶)
4️⃣ 最后:Deductible(扣钱)


💥 终极一句话

👉 AB 永远先
👉 Liability 有上限
👉 DCPD 看责任
👉 Deductible 最后扣

Loading

保险知识:Direct Compensation 在车险里通常指的是

Direct Compensation 在车险里通常指的是:

👉 Direct Compensation – Property Damage(DCPD)
👉 中文常说:“直接赔付(车辆损失)”


🚗 一句话理解

👉 你车被别人撞了 → 你找“自己的保险公司”赔你的车

而不是找对方保险公司。


🧾 具体保什么?

✅ 主要保障:

  • 🚗 你的车辆损失(修车费用)
  • 📦 车内物品(有条件)
  • 🚘 租车费用(部分情况)

📍 在哪里适用?

主要是在 Ontario 的车险体系里(RIBO必考点)


⚙️ 触发条件(很重要 ⭐)

必须同时满足:

1️⃣ 事故发生在安省
2️⃣ 对方车辆已识别(不是肇事逃逸)
3️⃣ 对方也有保险
4️⃣ 你无责任或部分责任


🧠 举个例子

你在等红灯,被后车追尾:

👉 你不用找对方保险
👉 直接找你自己的保险公司赔

这就是 Direct Compensation


⚠️ 很多人容易搞混的点

❌ 和 Collision 的区别:

项目DCPDCollision
谁赔自己保险自己保险
是否必选✔ 基本必有❌ 可选
责任要求对方有责任不管谁错
是否有 deductible通常没有(或较低)通常有

💡 考试记忆法(超好用)

👉
“不是我错 → DCPD”
“我有错 / 单车事故 → Collision”


🎯 RIBO考试常见考法

会问你:

  • 谁赔?👉 自己保险公司
  • 什么时候用?👉 对方有责任
  • 和 No-Fault关系?👉 ✔ 是 No-Fault的一部分

🏁 一句话总结

👉
Direct Compensation = 在无过错体系下,由你自己的保险公司赔你车的损失

Loading

保险知识:Captive insurer(自保保险公司 / 专属保险公司)指的是

Captive insurer(自保保险公司 / 专属保险公司)指的是:
👉 由某一家公司自己设立的保险公司
👉 专门用来给“自己或关联企业”提供保险


🧠 一句话理解

就是:
“我不找外面的保险公司,我自己开一家来给自己保”


🏢 举个例子

比如一家大型公司:

  • 在外面买保险很贵
  • 或有些风险市场不愿保

于是它就成立一个 captive insurer:
👉 由自己控股
👉 给自己的业务投保


📦 常见类型

  1. 单一母公司型(Pure Captive)
    • 只服务一家公司
  2. 集团型(Group Captive)
    • 多家公司一起成立,共同分担风险
  3. 协会型(Association Captive)
    • 某个行业的成员一起设立

👍 优点

  • 💰 节省保费成本(长期可能更便宜)
  • 🎯 保障更灵活(条款可定制)
  • 📊 更好管理风险
  • 💸 可能有税务规划优势(取决于地区)

👎 缺点

  • 💵 需要大量资金(设立成本高)
  • ⚖️ 监管要求严格
  • 📉 风险自己承担(赔付多就自己亏)

🌍 常见设立地点

很多 captive insurer 会设在监管友好的地区,比如:

  • Bermuda
  • Cayman Islands
  • Vermont(美国最有名的 captive 注册地)

🆚 和普通保险公司的区别

项目Captive insurer普通保险公司
服务对象自己或关联公司公众客户
控制权自己掌控第三方
风险承担自己承担为主保险公司承担
目的风险管理 + 成本控制盈利

💡 在实际中的意义

如果你在保险合同或商业文件里看到:

  • 说明这个企业有一定规模和风险管理能力
  • 常见于:
    • 大企业
    • 跨国公司
    • 高风险行业(能源、医疗、制造等)

RIBO 指的是什么缩写

RIBO 在保险行业里通常指的是:

👉 Registered Insurance Brokers of Ontario


🧾 全称

Registered Insurance Brokers of Ontario

👉 中文可以理解为:
安大略省注册保险经纪人监管机构


🏛️ 是做什么的?

RIBO 是一个监管机构,主要负责在 Ontario:

  • 📋 发放保险经纪人执照
  • 📏 监管保险经纪人行为
  • 📚 制定行业规则
  • ⚖️ 处理投诉和纪律处分

👤 和你有什么关系?

如果你是:

🧑‍💼 保险从业者

  • 必须通过 RIBO 考试
  • 才能合法卖一般保险(home / auto 等)

🏠 普通消费者

  • 找 broker 时看到 “RIBO licensed”
    👉 意味着这个人是正规持牌的

🆚 和其他机构区别

在加拿大常见几个:

  • RIBO 👉 管“保险经纪人(broker)”
  • FSRA 👉 更大的监管机构(管保险公司、金融等)

💡 简单记忆

👉 RIBO = 安省保险经纪人的“执照+监管机构”


如果你是在考试或行业资料里看到 RIBO,我也可以帮你整理:
✅ RIBO考试考什么
✅ 常见考点(很实用,容易拿分)

RIBO 考试(正式叫 Level 1 Broker Licence Exam)是进入保险行业的第一关,在 Ontario 想做保险经纪人基本都要过。

我给你讲得实用一点 + 有重点👇


🧾 一、RIBO考试考什么(核心内容)

1️⃣ 保险基础(必考重点 ⭐⭐⭐)

  • 什么是保险(risk transfer 风险转移)
  • 基本原则:
    • Utmost Good Faith(最大诚信原则)
    • Insurable Interest(可保利益)
    • Indemnity(损失补偿)
  • 保单结构(declaration / coverage / exclusions)

👉 这部分是基础中的基础,占比很大


2️⃣ 个人保险(Personal Lines ⭐⭐⭐)

重点中的重点!!

🚗 Auto Insurance(汽车保险)

  • 安省标准车险(OAP 1)
  • 主要保障:
    • Liability(责任险)
    • Accident Benefits(事故赔偿)
    • Collision / Comprehensive(碰撞 / 全险)
  • No-fault system(无过错赔偿)

🏠 Home Insurance(房屋保险)

  • 房屋结构(Dwelling)
  • 个人财产(Contents)
  • 责任险(Liability)
  • 常见风险:
    • fire / theft / water damage

3️⃣ 商业保险(Commercial)⭐⭐

  • Business property(商业财产)
  • Liability(责任险)
  • 基本概念即可,不会特别深

4️⃣ 法律 & 合规(Ethics + Law ⭐⭐⭐)

非常重要!!

  • 经纪人的职责(Duty to client)
  • Disclosure(信息披露)
  • Misrepresentation(误导)
  • 保密义务
  • 客户利益优先

👉 这一部分容易丢分但也容易拿分


5️⃣ 保险公司 vs Broker

  • Broker(经纪人)代表客户
  • Agent(代理人)代表保险公司

🧠 二、考试形式

  • 选择题(Multiple Choice)
  • 大约 100题左右
  • 时间:约 2小时
  • 通过分数:75%左右

🎯 三、最容易考的“高频点”

我帮你总结一波👇(很多人靠这个过)

✅ Auto保险各项coverage区别
✅ Deductible(免赔额)怎么影响赔付
✅ Replacement cost vs Actual cash value
✅ 谁可以投保(insurable interest)
✅ Broker 的法律责任


❗ 四、常见“坑题”

  • 情景题(case-based)
  • 两个答案都“看起来对”,但要选最符合合规/客户利益的

👉 记住一个原则:
永远选“最保护客户 + 最合规”的那个


📚 五、备考建议(很关键)

如果你准备考:

✔ 方法

  • 刷题比死记更重要
  • 多看 scenario(案例题)

✔ 时间

  • 一般 1–3 周可以准备好(基础不同)

💡 一句话总结

👉 RIBO = 重点考 Personal Insurance + 法律责任 + 基础概念

🧠 RIBO 模拟题(高命中版)

📝 第1题(基础原则)

John 给自己的邻居的房子买保险,这种情况违反了哪一原则?

A. Indemnity
B. Insurable Interest
C. Utmost Good Faith
D. Contribution


📝 第2题(汽车保险)

在安省标准车险中,Accident Benefits 的特点是?

A. 只有对方有责任才赔
B. 不论谁的责任都会赔
C. 只赔车辆损失
D. 只赔第三方责任


📝 第3题(房屋保险)

以下哪项通常不在标准房屋保险中自动包含?

A. Fire damage
B. Theft
C. Flood(地表洪水)
D. Lightning


📝 第4题(Deductible)

如果客户提高 deductible(免赔额),通常会发生什么?

A. 保费上升
B. 保费下降
C. 赔付增加
D. 保单失效


📝 第5题(Replacement vs ACV)

Replacement Cost 和 Actual Cash Value 的主要区别是?

A. 是否考虑折旧
B. 是否需要 deductible
C. 是否有责任险
D. 是否有保额限制


📝 第6题(职业操守 ⭐高频)

客户明显低报房屋价值以降低保费,经纪人应该?

A. 按客户要求提交
B. 忽略这个信息
C. 解释风险并建议正确申报
D. 直接拒绝客户


📝 第7题(Liability)

Liability insurance 主要保障什么?

A. 自己的财产损失
B. 对他人造成的损害
C. 投资损失
D. 医疗费用


📝 第8题(Auto Coverage)

Collision coverage 主要赔什么?

A. 自然灾害
B. 与其他物体或车辆碰撞
C. 偷车
D. 火灾


📝 第9题(法律责任 ⭐)

如果 broker 未向客户解释重要 exclusion,可能构成:

A. 合法行为
B. Negligence(疏忽)
C. Fraud(欺诈)
D. 无责任


📝 第10题(No-Fault)

安省 No-Fault system 的含义是?

A. 没有人需要负责
B. 各自向自己的保险公司索赔
C. 只有无责方获赔
D. 政府负责赔偿


✅ 答案区(先自己做,再看)

<details> <summary>点击展开答案</summary>

  1. B
  2. B
  3. C
  4. B
  5. A
  6. C
  7. B
  8. B
  9. B
  10. B

</details>


🎯 提分讲解(关键思路)

⭐ 核心记忆逻辑:

  • Insurable Interest 👉 必须“和你有经济关系”
  • Accident Benefits 👉 不管谁错都赔(必考)
  • Flood 👉 基本不自动保(常考坑)
  • Deductible ↑ → Premium ↓(反向关系)
  • Replacement vs ACV 👉 折旧!折旧!折旧!

⚠️ RIBO 出题套路(很重要)

  • 喜欢用“客户想省钱但不合规”的情景
    👉 正确答案永远是:
    保护客户 + 合规 + 解释清楚

🧠 RIBO考前必背 30 条(高频速记)

🔑 一、保险基本原则(必考 ⭐⭐⭐)

1️⃣ Insurable Interest
👉 必须“有经济利益关系”才能投保

2️⃣ Utmost Good Faith
👉 双方必须完全如实披露

3️⃣ Indemnity
👉 不能从保险中赚钱(恢复原状)

4️⃣ Contribution
👉 多份保险 → 按比例分摊

5️⃣ Subrogation
👉 保险公司赔后可向责任方追偿


🚗 二、汽车保险(超高频 ⭐⭐⭐)

6️⃣ Accident Benefits
👉 不管谁错都赔(No-fault核心)

7️⃣ Liability(责任险)
👉 赔别人,不赔自己

8️⃣ Collision
👉 撞车/物体

9️⃣ Comprehensive
👉 偷、火、自然灾害

🔟 No-Fault system
👉 各找各的保险公司


🏠 三、房屋保险(高频 ⭐⭐⭐)

1️⃣1️⃣ Dwelling 👉 房子结构
1️⃣2️⃣ Contents 👉 个人物品
1️⃣3️⃣ Liability 👉 责任险

1️⃣4️⃣ Flood(洪水)
👉 ❌ 通常不自动包含(常考!)

1️⃣5️⃣ Sewer Backup
👉 ❌ 通常要额外买


💰 四、赔付 & 保费逻辑(必会 ⭐⭐⭐)

1️⃣6️⃣ Deductible ↑ → Premium ↓

1️⃣7️⃣ Replacement Cost
👉 不折旧

1️⃣8️⃣ Actual Cash Value (ACV)
👉 要扣折旧

1️⃣9️⃣ Overinsurance
👉 不会多赔(Indemnity原则)

2️⃣0️⃣ Underinsurance
👉 赔付可能不足(很危险!)


⚖️ 五、法律责任 & 职业操守(高频 ⭐⭐⭐)

2️⃣1️⃣ Broker 代表 👉 客户
2️⃣2️⃣ Agent 代表 👉 保险公司

2️⃣3️⃣ 必须披露重要信息(Disclosure)

2️⃣4️⃣ Misrepresentation
👉 提供错误信息 = 严重问题

2️⃣5️⃣ Negligence(疏忽)
👉 没解释清楚 = 有责任


🧾 六、实务考点(常见陷阱 ⭐⭐)

2️⃣6️⃣ 不确定时 👉 问清客户情况

2️⃣7️⃣ 客户想少报价值 👉 ❌ 不可以
👉 必须建议如实申报

2️⃣8️⃣ Exclusion(免责条款)
👉 必须解释给客户

2️⃣9️⃣ 保单不是“全保”
👉 一定有不保的部分

3️⃣0️⃣ 遇到模糊选项
👉 选:最合规 + 最保护客户


🎯 一句话“考试通关口诀”

👉 不确定选哪个?选这个:
✔ 合规(Legal)
✔ 保护客户(Client First)
✔ 如实披露(Disclosure)


🚨 临门一脚提醒(很关键)

考试中最容易错的是:

  • ❌ 把 Collision 和 Comprehensive 搞反
  • ❌ 忘记 Flood 不包含
  • ❌ 忽略 Deductible 和 Premium 反向关系
  • ❌ 选了“帮客户省钱”而不是“合规”

🎯 RIBO 考前押题(10题命中版)

📝 第1题(原则)

客户为一辆已经卖掉的车继续投保,这违反了什么原则?

A. Indemnity
B. Insurable Interest
C. Contribution
D. Subrogation


📝 第2题(Auto高频 ⭐)

以下哪项属于 Comprehensive coverage?

A. 撞到电线杆
B. 与另一辆车相撞
C. 车辆被盗
D. 翻车


📝 第3题(No-Fault)

在安省 No-Fault system 下,正确的是:

A. 有责任方保险公司赔所有损失
B. 双方各自找自己的保险公司
C. 只有无责方获赔
D. 政府负责


📝 第4题(房屋保险陷阱 ⭐)

以下哪项通常需要额外购买?

A. Fire
B. Theft
C. Sewer Backup
D. Lightning


📝 第5题(Deductible逻辑)

客户将 deductible 从 $500 提高到 $1,000,会发生什么?

A. 保费上升
B. 保费下降
C. 赔付增加
D. 覆盖范围扩大


📝 第6题(职业操守 ⭐)

客户要求隐瞒房屋曾经有水损记录,经纪人应该:

A. 按客户要求提交
B. 忽略该信息
C. 拒绝并解释必须披露
D. 转给其他公司


📝 第7题(Liability)

Liability insurance 赔付的是:

A. 自己的车
B. 自己的房子
C. 对他人造成的损失
D. 投资亏损


📝 第8题(Replacement vs ACV ⭐)

如果保单是 ACV,发生损失时:

A. 按新价值赔
B. 不考虑折旧
C. 扣除折旧后赔付
D. 不赔


📝 第9题(法律风险 ⭐)

经纪人未询问客户关键风险信息,导致保障不足,这属于:

A. Fraud
B. Negligence
C. 合法行为
D. 无责任


📝 第10题(综合情景 ⭐⭐⭐)

客户为了降低保费,要求把房屋价值从 $800,000 改为 $500,000,经纪人最合适的做法是:

A. 直接按客户要求做
B. 建议降低并提交
C. 解释 underinsurance 风险并建议真实申报
D. 拒绝服务


✅ 标准答案

  1. B
  2. C
  3. B
  4. C
  5. B
  6. C
  7. C
  8. C
  9. B
  10. C

🧠 最后冲刺总结(非常关键)

⭐ 这10题覆盖的“必考核心”

  • Insurable Interest
  • Comprehensive vs Collision
  • No-Fault system
  • Sewer Backup(常考坑)
  • Deductible vs Premium
  • Disclosure & Ethics
  • Liability
  • ACV vs Replacement
  • Negligence
  • Underinsurance

🚀 考前30秒记忆(直接带进考场)

👉 3个绝对原则:

  • ✔ 一定要如实披露(Disclosure)
  • ✔ 永远优先客户利益(Client First)
  • ✔ 必须合法合规(Compliance)

👉 3个必考坑:

  • ❌ Flood / Sewer backup 不自动保
  • ❌ Deductible ↑ → Premium ↓
  • ❌ ACV = 折旧

👉 1个万能解题法:

如果两答案都对 👉 选 更保护客户 + 更合规的那个

🧠 RIBO「考前5分钟速记版」(一页通关)


🔑 一、3大核心原则(必背)

👉 Insurable Interest
= 必须有经济关系(没关系不能保)

👉 Utmost Good Faith
= 必须如实披露(双方)

👉 Indemnity
= 不能赚钱(只恢复损失)


🚗 二、Auto保险(最重要)

👉 Accident Benefits
= 不管谁错都赔(No-Fault核心)

👉 Liability
= 赔别人(第三方)

👉 Collision
= 撞车 / 撞物

👉 Comprehensive
= 偷 / 火 / 自然灾害

👉 No-Fault
= 各找各保险公司


🏠 三、房屋保险(高频坑)

👉 保什么:

  • Dwelling(房)
  • Contents(物)
  • Liability(责任)

👉 ❗ 不自动保:

  • Flood(洪水)
  • Sewer Backup(倒灌)

💰 四、赔付逻辑(秒杀题)

👉 Deductible ↑ → Premium ↓

👉 Replacement Cost
= 不折旧

👉 ACV
= 要扣折旧

👉 ❗ Underinsurance
= 赔不够(大坑)


⚖️ 五、职业操守(必考)

👉 Broker = 代表客户
👉 Agent = 代表保险公司

👉 必须:

  • Disclosure(披露)
  • 解释 Exclusion(免责)

👉 ❗ 错误行为:

  • 隐瞒信息 = Misrepresentation
  • 没解释清 = Negligence

🎯 六、万能答题法(救命用)

遇到不会的题,选:

✅ 最合规(Legal)
✅ 最保护客户(Client First)
✅ 如实披露(Disclosure)


🚨 七、考场必避坑(高频错)

❌ Flood / Sewer backup 默认不保
❌ Collision ≠ Comprehensive
❌ Deductible 和保费是反向
❌ ACV 一定有折旧
❌ 不能帮客户“少报省钱”


🧾 最后一句(带进考场)

👉
“合规第一 + 客户优先 + 如实披露 = 正确答案”

🧠 临门一脚强化(30秒再看一遍)

🔥 必中逻辑

  • Accident Benefits = 不管谁错
  • Liability = 赔别人
  • Deductible ↑ → Premium ↓
  • ACV = 折旧

🚨 绝对不能选的答案类型

  • 帮客户隐瞒信息 ❌
  • 不解释直接做 ❌
  • 模糊处理 ❌

🏁 最后给你一句“考场心法”

👉
如果你在两个答案之间犹豫:
选那个 更专业 + 更谨慎 + 更保护客户的

Loading