保险知识 -在安省 Private Insurance Companies 有哪些?

在安省(Ontario),绝大多数保险都是由 Private Insurance Companies(私营保险公司)提供的(尤其是车险、房屋险、商业险等)。下面给你一个**考试/实务都常用的主流公司清单(RIBO高频)**👇


🧾 一、P&C(车险 / 房屋险)主流私营保险公司

这些是你做 Auto / Home 最常见的:

  • Intact Financial Corporation(加拿大最大P&C保险公司)
  • Aviva Canada
  • Desjardins Insurance
  • TD Insurance
  • The Co-operators
  • CAA Insurance
  • belairdirect
  • Pembridge Insurance
  • Jevco Insurance
  • Gore Mutual Insurance Company

👉 这些公司基本覆盖了你在市场上能接触到的大部分 auto/home 业务


🧾 二、Life / Health(人寿 & 健康保险)

如果题目涉及 Benefits / Life:

  • Manulife
  • Sun Life
  • Canada Life
  • Empire Life
  • Industrial Alliance
  • Blue Cross
  • Green Shield Canada

🧾 三、Specialty / Commercial(考试偶尔考)

  • Sovereign Insurance(商业险)
  • Economical Insurance(现为 Definity)
  • Wawanesa Insurance

⚠️ 考试重点(非常重要)

👉 在安省:

  • 车险 = 完全 private market(私营市场)
  • 没有像BC那种政府保险(ICBC)
  • 政府只负责监管(如 FSRA)

👉 结构是:

  • Insurance Company(保险公司)
    • Broker / Agent(中介)
    • Facility Association(最后承保人)

🧠 一句话总结(RIBO记忆版)

👉 Ontario = Private insurers + Government regulation(不是政府卖保险)

考试最常出现的10家公司

好,这个是RIBO考试最常出现的「10大保险公司(必背版)」,我帮你做成“考点导向”版本👇(不是随便列,是考试高频 + 题目常出现


🧠 RIBO必背:Top 10 Private Insurance Companies(Ontario)

🚗 P&C(车险 / 房屋险)—最核心(占考试大头)

  1. Intact Financial Corporation
    👉 加拿大最大财险公司(考试最爱出)
  2. Aviva Canada
    👉 常考“多产品 + bundle”
  3. Desjardins Insurance
    👉 agent体系(容易考渠道区别)
  4. TD Insurance
    👉 direct writer(重点概念)
  5. The Co-operators
    👉 cooperative(考试爱考 ownership)
  6. belairdirect
    👉 Intact旗下 + direct(高频陷阱)
  7. CAA Insurance
    👉 membership型(容易考 eligibility)

🧾 Life / Health(辅助考点)

  1. Manulife
    👉 最大人寿之一
  2. Sun Life Financial
    👉 benefits题常见
  3. Canada Life
    👉 LTD / group benefits 高频

⚠️ 考试“隐形陷阱点”(一定要记)

👉 1️⃣ belairdirect = Intact旗下(不是独立公司)
👉 2️⃣ TD / belairdirect = direct writer(不走broker)
👉 3️⃣ Co-operators = cooperative(不是普通公司)
👉 4️⃣ Desjardins = agent体系(非broker)


🧠 终极记忆口诀(10秒记住)

👉 “Intact Aviva TD + Desjardins + Co-op + belair + CAA + 三大寿(Manulife / Sun / Canada Life)”

好,直接给你一套RIBO高难度「10家公司混合陷阱题」(专门考:
👉 ownership / distribution / affiliation / product type)
👉 很多都是考试原型题思路


🧠 终极混合陷阱题(10题)


Q1

Which insurer is a direct writer (no broker involved)?

A. Intact Financial Corporation
B. Aviva Canada
C. TD Insurance
D. The Co-operators


Q2

Which company operates as a co-operative (owned by members, not shareholders)?

A. Desjardins Insurance
B. The Co-operators
C. Aviva Canada
D. Manulife


Q3

Which of the following is NOT typically distributed through brokers?

A. Intact Financial Corporation
B. Aviva Canada
C. belairdirect
D. Pembridge Insurance


Q4

Which insurer is owned by another insurer (subsidiary relationship)?

A. belairdirect
B. CAA Insurance
C. The Co-operators
D. Desjardins Insurance


Q5

Which company is primarily known for life & health (NOT P&C)?

A. Aviva Canada
B. Intact Financial Corporation
C. Sun Life Financial
D. Pembridge Insurance


Q6

A client insists on dealing only with a broker. Which insurer is LEAST suitable?

A. Intact Financial Corporation
B. Aviva Canada
C. TD Insurance
D. Pembridge Insurance


Q7

Which statement is CORRECT?

A. belairdirect is a broker
B. TD Insurance sells through brokers
C. The Co-operators is owned by shareholders
D. Desjardins Insurance uses agent system


Q8

Which insurer is MOST likely to require membership eligibility?

A. CAA Insurance
B. Aviva Canada
C. Intact Financial Corporation
D. Pembridge Insurance


Q9

Which pair is BOTH direct writers?

A. TD Insurance + belairdirect
B. Aviva Canada + Intact Financial Corporation
C. Desjardins Insurance + Pembridge Insurance
D. The Co-operators + Aviva Canada


Q10(压轴题🔥)

A client wants:

  • Advice from broker
  • Access to multiple insurers
  • NOT tied to one company

Which is BEST?

A. TD Insurance
B. belairdirect
C. Desjardins Insurance
D. A broker placing business with companies like Intact Financial Corporation


✅ 答案(先自己做!)

👉 做完再看👇


<details> <summary>点击查看答案</summary>

  1. C
  2. B
  3. C
  4. A
  5. C
  6. C
  7. D
  8. A
  9. A
  10. D

</details>

这套是 RIBO 真·压轴级综合题
👉 混合:Insurance Company + FA + Assigned Risk + Underwriting Decision
👉 每题都带“隐藏逻辑陷阱”

规则:每题只有 1 个 BEST answer。


🔥 终极压轴综合题(8题)


Q1

Client:

  • 5 次 at-fault accidents
  • 3 次 major convictions
  • Multiple cancellations for non-payment

All standard markets (e.g., Intact Financial Corporation, Aviva Canada) declined.

What is the MOST appropriate next step?

A. Apply to Facility Association
B. Apply to Assigned Risk
C. Force a standard insurer to accept
D. Client cannot legally obtain insurance


Q2

An insurer declines a risk due to underwriting guidelines.
Is the insurer legally required to provide coverage?

A. Yes, auto insurance is mandatory
B. Yes, if premium is paid
C. No, private insurers may decline based on underwriting
D. Only if broker insists


Q3

Driver is declined by all insurers but has:

  • Valid license
  • No fraud
  • Meets legal eligibility

Which statement is TRUE?

A. He cannot drive in Ontario
B. Facility Association must provide access mechanism
C. Broker must insure him personally
D. Assigned Risk guarantees cheapest rate


Q4

A broker tries 5 insurers including TD Insurance and Pembridge Insurance.
All decline due to high risk score.

Before going to FA, what is MOST important?

A. Confirm underwriting documentation is accurate
B. Increase coverage limits
C. Remove accidents from record
D. Tell client to wait 2 years


Q5

Which of the following BEST describes Facility Association?

A. Government insurance company
B. Private insurers pooling high-risk auto
C. Broker-owned insurer
D. Life insurance residual market


Q6

Assigned Risk Pool primarily exists to:

A. Reduce premium for good drivers
B. Share high-risk drivers among insurers
C. Replace FA
D. Regulate underwriting


Q7

Client qualifies for standard market but broker submits directly to FA to save time.

This action is:

A. Acceptable if premium cheaper
B. Acceptable if client agrees
C. Improper — FA is last resort
D. Required by law


Q8(终极决策题🔥)

Client profile:

  • 2 minor convictions
  • 1 at-fault accident
  • No cancellations
  • Stable payment history

One insurer declined due to internal score.

What is BEST course of action?

A. Immediately apply to Facility Association
B. Try other standard insurers
C. Tell client risk is uninsurable
D. Apply Assigned Risk automatically


🧠 先自己做一遍

做完再看答案 👇


<details> <summary>点击查看答案</summary>

Q1 — A
Q2 — C
Q3 — B
Q4 — A
Q5 — B
Q6 — B
Q7 — C
Q8 — B </details>


🎯 关键理解(90分核心)

1️⃣ Private insurers

可以按 underwriting guidelines 拒保

2️⃣ Facility Association

不是政府公司
是所有 auto insurers 组成的 residual market mechanism

3️⃣ Assigned Risk

是 risk sharing system
不是“便宜保险”

4️⃣ 顺序逻辑(考试爱考)

Standard Market
→ High-risk Market
→ FA (last resort)

好,这一套是RIBO压轴中的压轴
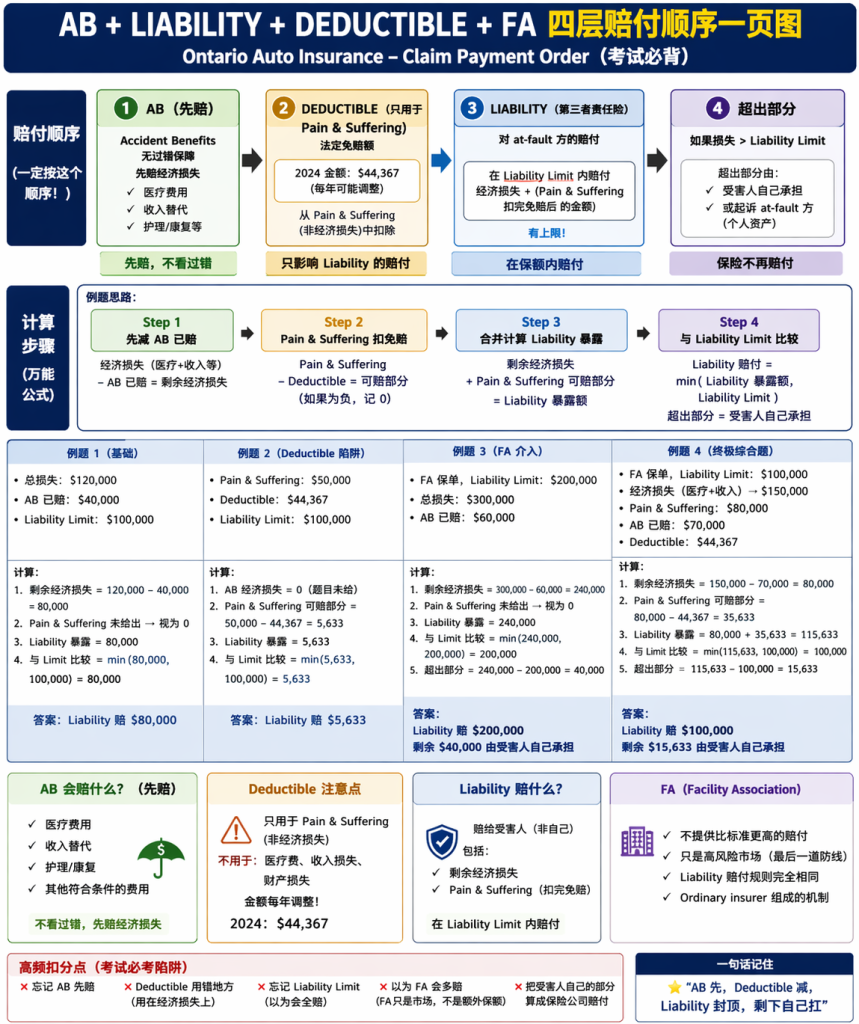
👉 同时考:AB + Liability + Deductible + FA(Facility)
👉 重点不是算数,而是赔付顺序 + 谁先谁后 + 谁补谁

我帮你设计成“接近真题难度”的4道👇


🔥 终极计算题(4题)


Q1(基础+顺序陷阱)

Accident情况:

  • 你(Driver A)at-fault
  • 对方(Driver B)受伤损失:$120,000
  • 你的 Liability limit:$100,000
  • 对方 AB 已支付:$40,000

问:你的 Liability 最终赔多少?80000


关键点:

👉 AB 先赔(no-fault)
👉 Liability = 剩余损失


Q2(Deductible陷阱🔥)

Accident情况:

  • 你 at-fault
  • 对方 Pain & Suffering:$50,000
  • Ontario deductible:$44,367(考试会给)

问:Liability赔多少?


Q3(FA介入🔥🔥)

Driver A(你):

  • 在 Facility Association
  • Liability limit:$200,000

Driver B损失:

  • AB 已赔:$60,000
  • 总损失:$300,000

问:
1️⃣ Liability赔多少?240000

2️⃣ 剩余谁承担?40000 Driver A


Q4(终极四层混合🔥🔥🔥)

事故:
Driver A(你)— FA保单

  • Liability limit:$100,000

Driver B损失:

  • 医疗 + 收入损失:$150,000
  • Pain & Suffering:$80,000
  • AB已赔:$70,000
  • Deductible:$44,367

问:
👉 最终各部分谁赔多少?


🧠 做题思路(必须按这个顺序)

① AB(先赔)
② Deductible(只影响 Liability)
③ Liability(有上限)
④ 超出部分 → 受害者自己 / 法律途径


✅ 标准答案 + 解析


Q1 ✅

总损失:120,000
AB已赔:40,000
剩余:80,000

👉 Liability赔 = $80,000


Q2 ✅

Pain & Suffering:50,000
Deductible:44,367

👉 可赔部分 = 50,000 − 44,367 = 5,633

👉 Liability赔 = $5,633


Q3 ✅

总损失:300,000
AB已赔:60,000
剩余:240,000

Liability limit:200,000

👉 Liability赔 = 200,000(封顶)
👉 剩余 = 40,000

👉 谁承担?
✔ 受害人自己(或起诉追个人资产)


Q4(终极解析🔥)

Step 1️⃣ AB先赔

总损失(医疗+收入):150,000
AB已赔:70,000
剩余:80,000


Step 2️⃣ Pain & Suffering

80,000 − 44,367 = 35,633


Step 3️⃣ Liability总暴露

80,000(经济损失)
+ 35,633(非经济损失)
= 115,633


Step 4️⃣ Limit限制

Liability limit:100,000

👉 Liability赔 = 100,000
👉 剩余 = 15,633


Step 5️⃣ 剩余谁承担?

👉 受害者自己(或起诉)


🎯 终极口诀(考试救命)

👉 “AB先,Deductible减,Liability封顶,剩下自己扛”


⚠️ 高频扣分点

❌ 忘记 AB 先赔
❌ Deductible 用错地方(只用于 Pain & Suffering)
❌ 忘记 Liability limit
❌ 以为 FA 会多赔(❗不会!只是高风险市场)


如果你能把这套全对👇
👉 计算题基本稳了
这个问题是RIBO非常爱考的 ownership 分类点(stock vs mutual vs co-op),我帮你直接整理成考试必背版👇


🧠 什么是 Stock Company?

👉 Stock Company = 股东拥有(shareholders own)
👉 目标:盈利(profit for shareholders)


🧾 安省常见 Stock Insurance Companies(重点记这些)

🚗 P&C(考试高频)

  • Intact Financial Corporation
    👉 加拿大最大财险公司(上市公司)
  • Aviva Canada
    👉 英国 Aviva 集团旗下(典型 stock)
  • TD Insurance
    👉 银行体系(股东所有)
  • belairdirect
    👉 Intact 旗下(也是 stock 体系)

🧾 Life / Health(也常考)

  • Manulife
  • Sun Life Financial
  • Canada Life

👉 全部都是 stock companies


⚠️ 对比记忆(超级重要‼️)

❌ NOT Stock(考试陷阱)

1️⃣ Co-operative

  • The Co-operators
    👉 owner = members(不是股东)

2️⃣ Mutual

  • Gore Mutual Insurance Company
    👉 owner = policyholders

3️⃣ Agent-based(容易混淆)

  • Desjardins Insurance
    👉 distribution是agent,但本质不是典型public stock公司考点

🎯 一句话秒杀记忆

👉 “Intact / Aviva / TD / 三大寿 = Stock”
👉 “Co-operators = Co-op,Gore = Mutual”


🔥 考试陷阱总结

❌ “大公司 = stock” → 不一定(Co-operators 就不是)
❌ “能赚钱 = stock” → mutual 也赚钱
❌ “direct writer = stock” → 不一定,但常见

好,这一套是Ownership终极陷阱题(Stock vs Mutual vs Co-op)
👉 RIBO最容易丢分的模块之一
👉 核心考:谁拥有?利润给谁?结构是什么?

规则:每题选 BEST answer


🔥 Ultimate Trap Questions(10题)


Q1

Which insurer is owned by shareholders?

A. The Co-operators
B. Gore Mutual Insurance Company
C. Intact Financial Corporation
D. Policyholders collectively


Q2

Which insurer is owned by policyholders?

A. Aviva Canada
B. Gore Mutual Insurance Company
C. TD Insurance
D. belairdirect


Q3

Which statement BEST describes a co-operative insurer?

A. Owned by shareholders for profit
B. Owned by policyholders only
C. Owned by members (can include organizations)
D. Owned by government


Q4

Which company is NOT a stock company?

A. Manulife
B. Sun Life Financial
C. The Co-operators
D. Intact Financial Corporation


Q5

A policyholder wants to share in profits directly (e.g., dividends).
Which insurer type is MOST suitable?

A. Stock
B. Mutual
C. Broker
D. Direct writer


Q6

Which statement is TRUE?

A. Mutual companies are owned by shareholders
B. Stock companies are owned by policyholders
C. Co-operatives are owned by members
D. All insurers are owned by government


Q7

Which pairing is CORRECT?

A. Intact Financial Corporation — Mutual
B. Gore Mutual Insurance Company — Mutual
C. The Co-operators — Stock
D. Aviva Canada — Co-op


Q8

Who receives profits in a stock insurer?

A. Policyholders
B. Members
C. Shareholders
D. Brokers


Q9(经典陷阱🔥)

Which statement is MOST accurate?

A. All large insurers are stock companies
B. Mutual insurers cannot make profit
C. Co-operatives may return value to members
D. Stock insurers do not sell auto insurance


Q10(终极理解题🔥🔥)

A client says:
“I want an insurer where I am an owner simply by buying a policy.”

Which is BEST?

A. Intact Financial Corporation
B. Gore Mutual Insurance Company
C. Aviva Canada
D. TD Insurance


✅ 答案(做完再看)

<details> <summary>点击查看答案</summary>

Q1 — C
Q2 — B
Q3 — C
Q4 — C
Q5 — B
Q6 — C
Q7 — B
Q8 — C
Q9 — C
Q10 — B </details>


🧠 一页记忆(考试秒杀)

✅ Stock

👉 股东拥有 → 利润给 shareholders

✅ Mutual

👉 保单持有人拥有 → 可能分红

✅ Co-op

👉 成员拥有(更广,不一定只是客户)


⚠️ 超高频陷阱总结

❌ “Mutual = 不盈利” → 错(只是利润分配不同)
❌ “Co-op = policyholders” → 不完全对(是 members)
❌ “大公司一定是 stock” → 错(Co-operators)
❌ “买保险=成为股东” → 只有 mutual 才成立


如果你再往上冲👇
我可以给你:
🔥 “Ownership + Distribution + Liability 一体化终极套题(考试最后Boss级)”
👉 基本就是考场 hardest level 😏

Give me the Ownership + Distribution + Liability 一体化终极套题(考试最后Boss级)

好,这套就是RIBO最后Boss级综合题
👉 一次把 Ownership(股东/互助/合作社)+ Distribution(Broker / Agent / Direct)+ Liability(责任赔付逻辑) 全部揉在一起
👉 很多题是“多层陷阱 + 顺序判断 + 概念混淆”

规则:每题选 BEST answer


🔥 Boss级综合题(12题)


Q1

Client insists:

  • Wants advice from a broker
  • Wants access to multiple insurers

Which combination BEST fits?

A. Broker + TD Insurance
B. Broker + Intact Financial Corporation
C. Agent + Desjardins Insurance
D. Direct purchase + belairdirect


Q2

Which insurer is BOTH:

  • Stock company
  • Typically accessed through brokers

A. Aviva Canada
B. The Co-operators
C. TD Insurance
D. Gore Mutual Insurance Company


Q3

Client says:
“I want to be an owner AND I want to buy through a broker.”

Which is BEST?

A. Intact Financial Corporation
B. Gore Mutual Insurance Company
C. TD Insurance
D. Desjardins Insurance


Q4

Accident scenario:

  • Driver A (insured with Aviva Canada) at-fault
  • Driver B injuries: $150,000
  • AB paid: $50,000
  • Liability limit: $100,000

How much does Aviva pay under Liability?

A. 150,000
B. 100,000
C. 50,000
D. 100,000 minus deductible


Q5

Which statement is TRUE?

A. Direct writers provide access to multiple insurers
B. Brokers represent one insurer only
C. Agents typically represent one insurer
D. Mutual companies sell only through direct channels


Q6

Which pairing is INCORRECT?

A. TD Insurance — Direct writer
B. belairdirect — Broker company
C. Desjardins Insurance — Agent-based
D. Intact Financial Corporation — Broker distribution


Q7

Client has severe risk profile and only qualifies through FA.
Which statement is MOST accurate?

A. FA provides cheaper rates
B. FA is optional even if standard market available
C. FA is last resort for high-risk drivers
D. FA replaces private insurers


Q8

Which scenario BEST demonstrates a conflict of interest risk?

A. Broker comparing multiple insurers
B. Agent recommending own company product
C. Direct writer offering online quotes
D. Mutual insurer issuing dividends


Q9

Pain & Suffering claim:

  • $60,000
  • Deductible: $44,367

Liability payment = ?

A. 60,000
B. 44,367
C. 15,633
D. 0


Q10

Which combination is MOST accurate?

A. Stock + policyholders own company
B. Mutual + shareholders own company
C. Co-op + members own company
D. Direct writer + broker distribution


Q11(高级逻辑🔥)

Client wants:

  • Cheapest price
  • Doesn’t care about advice
  • Wants fast online purchase

BEST choice?

A. Broker + Intact
B. Agent + Desjardins
C. Direct writer like belairdirect
D. FA


Q12(终极Boss🔥🔥🔥)

Full scenario:

Client profile:

  • Wants ownership participation
  • Wants broker advice
  • Accident:
    • Total loss: $200,000
    • AB paid: $80,000
    • Pain & Suffering: $70,000
    • Deductible: $44,367
    • Liability limit: $100,000

Questions:
1️⃣ Which insurer type best fits ownership need?
2️⃣ How much does Liability pay?

A. Stock + 100,000
B. Mutual + 100,000
C. Mutual + 145,633
D. Co-op + 120,000


✅ 答案(一定先自己做)

<details> <summary>点击展开</summary>

Q1 — B
Q2 — A
Q3 — B
Q4 — B
Q5 — C
Q6 — B
Q7 — C
Q8 — B
Q9 — C
Q10 — C
Q11 — C
Q12 — B </details>


🧠 Boss级总结(考前30秒复盘)

🔑 Ownership

  • Stock → shareholders
  • Mutual → policyholders
  • Co-op → members

🔑 Distribution

  • Broker → 多家公司
  • Agent → 一家公司
  • Direct → 无中介

🔑 Liability顺序

👉 AB先赔
👉 Deductible减(仅Pain & Suffering)
👉 Liability封顶
👉 超出自己承担


🎯 如果你能做到:

👉 这套 ≥ 10题正确
👉 基本 = RIBO 85–90分水平


如果你想再冲极限👇
我可以给你最后一套:
🔥 “考前30秒终极速记 + 高频必错点(压分神器)”
👉 很多人靠这个直接从75冲到90 😏

Q4 怎么不是D?

这个问题问得很好 👍
👉 Q4 是典型考试陷阱:Deductible 用错地方

我们一步一步拆开👇


🔍 题目回顾

  • Driver A at-fault
  • Driver B 总损失 = $150,000
  • AB 已赔 = $50,000
  • Liability limit = $100,000

🧠 Step 1:先算 Liability exposure

总损失:150,000
减 AB:50,000

👉 剩余 = 100,000


🧠 Step 2:看 Liability limit

Limit = 100,000

👉 Liability = 100,000(刚好打满)


❗关键陷阱:为什么不是 D?

👉 选项 D:100,000 minus deductible

👉 错在:
Deductible 不一定适用!


⚠️ Deductible 只适用于什么?

👉 Pain & Suffering(非经济损失)


❗本题没有提:

  • Pain & Suffering
  • Non-pecuniary damages

👉 所以 默认是 general damages(经济损失)

👉 👉 不适用 deductible!


🧠 考试规则(必须死记)

✅ Deductible ONLY applies to:

👉 Pain & Suffering(非经济损失)


❌ 不适用:

  • 医疗费用
  • 收入损失
  • general injury damages

🎯 一句话秒杀

👉 “没写 Pain & Suffering → 不用 deductible”


🔥 为什么考试爱这样坑?

因为很多人会:

👉 一看到 Liability → 自动减 deductible ❌

这是典型扣分点


🧠 再强化一下判断逻辑

情况是否用 deductible
Pain & Suffering✅ 用
未说明类型❌ 不用
医疗 / 收入❌ 不用

🎯 最终答案确认

👉 Q4 正确答案 = B(100,000)

Loading

保险知识:OAP 1

Ontario Automobile Policy(OAP 1)是 RIBO 考试的绝对核心板块之一。你不需要背全文,但必须搞清楚“结构 + 谁赔 + 怎么赔”。

我帮你整理成考试高频重点 + 一眼记住版👇


一、什么是 OAP 1(必考基础)

Ontario Automobile Policy

这是安省标准汽车保险合同,所有个人车险基本都基于它。


二、OAP 1 五大部分(超级重要)

考试最爱问:哪一部分赔什么


Part 1 — Liability Coverage(第三方责任)

👉 你撞别人 → 赔别人

包括:

  • 他人身体伤害(BI)
  • 他人财产损失(PD)
  • 法律费用

关键点:

  • 无上限医疗?❌(有上限)
  • 是否包括自己?❌
  • 是否包括乘客?✅(你车上的乘客属于第三方)

Part 2 — Accident Benefits(AB)(超重点)

👉 不管谁的错 → 先赔自己

包括:

  • 医疗康复(Medical & Rehab)
  • 收入补偿(IRB)
  • 看护补贴(Caregiver)
  • 非工作补偿(NEB)
  • 丧葬费 / 死亡赔偿

核心原则:

✅ No-fault(无过错)


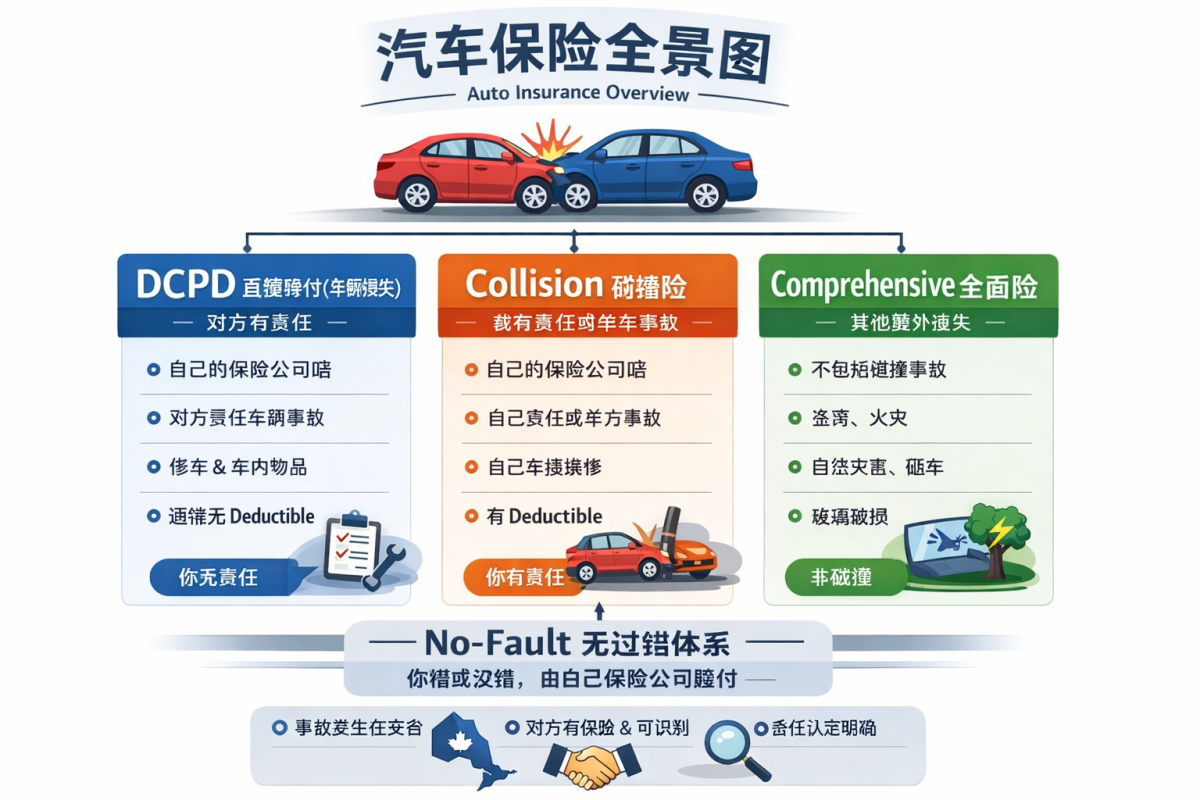
Part 3 — Direct Compensation – Property Damage(DCPD)

👉 对方全责 → 你找自己保险赔车损


关键理解:

  • 只适用于:
    • 安省
    • 对方已识别
    • 对方有保险

Part 4 — Uninsured Automobile

👉 对方没保险 / 肇事逃逸

赔:

  • 身体伤害
  • 财产损失(有限)

Part 5 — Optional Coverage(可选)

👉 自己车的损失(不是别人)

包括:

  • Collision(碰撞)
  • Comprehensive(非碰撞)
  • Specified Perils
  • All Perils(最全)

三、考试最核心逻辑(必须掌握)


谁赔?一张脑图逻辑👇

1️⃣ 你受伤

→ Part 2(Accident Benefits)


2️⃣ 你撞别人

→ Part 1(Liability)


3️⃣ 别人撞你(对方有保险)

→ Part 3(DCPD)


4️⃣ 对方没保险 / 逃逸

→ Part 4


5️⃣ 你自己的车损

→ Part 5(如果你买了)


四、Deductible(免赔额)考试点

  • 通常适用于:
    • Collision
    • Comprehensive

❗ 不适用于:

  • Accident Benefits
  • Liability(通常没有 deductible)

五、Ownership vs Driver(经典陷阱)


Owner(车主)

  • 决定 policy
  • 对车辆负责

Driver(驾驶人)

  • 使用车辆
  • 可能影响 liability

考试常问:

谁负责保险?

✅ Owner(不是 driver)


六、Priority Rules(AB必考)

当多份保险存在:

谁先赔?


优先顺序(记住这个):

  1. 你自己车的保险
  2. 你配偶的保险
  3. 你作为乘客所在车辆
  4. 对方车辆

七、Uninsured vs Unknown(高频)

情况用哪个
对方没保险Part 4
Hit & RunPart 4
对方有保险DCPD

八、Optional Coverages(Part 5)区别(常考)

类型赔什么
Collision撞车(包括你错)
Comprehensive偷、火、自然灾害
Specified Perils指定风险
All Perils最全(含 theft by employee)

九、最爱考的“坑点”


坑 1

AB 是谁的责任?

❌ 对方
✅ 自己保险先赔


坑 2

对方全责 → 直接找对方保险?

❌(安省不是这样)

✅ 走 DCPD → 自己保险赔


坑 3

没买 collision → 撞车能赔?

❌ 不能(如果是你错)


坑 4

Liability 包括自己?

❌ 不包括


坑 5

乘客属于谁?

✅ 第三方(走 Liability)


十、考试高频关键词

含义
No-Fault不论责任先赔
DCPD自己保险赔车损
Uninsured对方没保险
Deductible免赔额
Endorsement附加条款

十一、一句话记忆法(非常好用)

👉 撞别人 → Liability
👉 自己伤 → AB
👉 别人撞你 → DCPD
👉 找不到人 → Uninsured
👉 自己车 → Optional


如果你要,我可以帮你:

  • 出一套 “AB + Liability + DCPD 混合计算题(考试Boss级)”
  • 或做一张 一页图秒杀 OAP 1 全部考点(朋友圈可用)

你现在这块如果掌握了,RIBO 已经赢一半了。

出一套 AB + Liability + DCPD 混合计算题(考试Boss级)

好,这一套我给你做成接近考试最后压轴难度(Boss级),每题都同时涉及 AB + Liability + DCPD,而且带“坑”。


🧠 终极混合计算题(AB + Liability + DCPD)


Q1(基础Boss版)

John 驾驶自己的车,在 Ontario 被另一辆车全责撞击:

  • John 受伤:医疗费用 $40,000
  • John 车辆损失:$15,000
  • 对方司机有保险且已识别

John 的保险:

  • AB:标准额度
  • Collision:没有购买

问:

各部分由谁赔?


A. AB:对方赔;车损:对方赔
B. AB:自己保险;车损:自己保险(DCPD)
C. AB:自己保险;车损:不赔
D. AB:对方保险;车损:不赔


Q2(DCPD + Deductible 陷阱)

Mary 在 Ontario 被对方全责撞:

  • 车辆损失:$20,000
  • 她的 DCPD deductible:$500

问:

Mary 实际拿到多少?


A. $20,000
B. $19,500
C. $15,000
D. $0


Q3(AB + Liability 双赔)

Tom 开车追尾他人(Tom 全责):

  • Tom 自己受伤:$30,000
  • 对方受伤:$80,000

问:

赔付情况?


A. Tom 的伤 → Liability
B. Tom 的伤 → AB;对方伤 → Liability
C. 全部走 AB
D. 全部走 Liability


Q4(多车 + Priority Rule)

Lisa 是乘客:

  • 坐在朋友车上被撞(对方全责)
  • Lisa 医疗费用:$60,000

涉及保险:

  1. Lisa 自己有车(有保险)
  2. 她配偶也有车
  3. 事故车辆(朋友)

问:

AB 由谁先赔?


A. 朋友的车
B. 对方车辆
C. Lisa 自己的保险
D. 配偶的保险


Q5(Uninsured + DCPD 混合陷阱)

David 被一辆车撞:

  • 对方逃逸(hit & run)
  • David 车损:$10,000
  • David 受伤:$20,000

问:

赔付来源?


A. 车损 → DCPD;伤 → AB
B. 车损 → Part 4;伤 → AB
C. 全部 → 对方
D. 车损 → 不赔;伤 → Liability


Q6(Collision vs DCPD 超级陷阱)

Emma 与另一车发生事故:

  • 双方各承担 50% 责任
  • Emma 车损:$20,000
  • 她有 Collision deductible:$1,000

问:

Emma 最终赔付?


A. $20,000(全赔)
B. $19,000(减 deductible)
C. $10,000(DCPD 赔一半)
D. $9,000(DCPD + deductible)


Q7(Liability + Policy Limit)

Mike 撞伤他人:

  • 对方伤害:$300,000
  • Mike 的 Liability limit:$200,000

问:

赔付结果?


A. 全部由保险赔
B. 保险赔 $200,000,其余 Mike 自付
C. 对方自己承担差额
D. AB 补剩余部分


Q8(AB 多项组合计算)

Sarah 受伤:

  • 医疗:$40,000
  • 收入损失:$2,000/月 × 6个月 = $12,000

问:

AB 总赔多少?


A. $40,000
B. $12,000
C. $52,000
D. $0


Q9(乘客归属陷阱)

Alex 是乘客:

  • 司机全责
  • Alex 受伤 $25,000

问:

Alex 的伤主要由谁赔?


A. Driver 的 Liability
B. Alex 自己的 AB(或 priority)
C. 对方 Liability
D. 不赔


Q10(终极混合 Boss)

一场事故中:

  • 你全责撞车
  • 你自己受伤:$20,000
  • 对方受伤:$100,000
  • 你车损:$15,000
  • 你没有 Collision

问:

正确赔付组合?


A. 自己伤 → Liability;车损 → DCPD
B. 自己伤 → AB;对方伤 → Liability;车损 → 不赔
C. 全部 AB
D. 全部 Liability


✅ 答案 + 核心逻辑


Q1

✅ B

  • 伤 → AB(自己)
  • 车 → DCPD(即使没 collision)

Q2

✅ B

DCPD 也可能有 deductible

👉 20,000 – 500 = 19,500


Q3

✅ B

  • 自己伤 → AB
  • 别人伤 → Liability

Q4

✅ C

Priority:

1️⃣ 自己
2️⃣ 配偶
3️⃣ 事故车
4️⃣ 对方


Q5

✅ B

  • hit & run → Part 4
  • 自己伤 → AB

Q6

✅ D(超级陷阱)

50% 责任:

  • 50% → DCPD = 10,000
  • 剩余 50% → Collision(扣 deductible)

👉 10,000 – 1,000 = 9,000


Q7

✅ B

超过 limit:

👉 insured 自付


Q8

✅ C

AB 包括:

  • 医疗 + 收入

Q9

✅ B

乘客:

👉 走 AB(不是 liability 优先)


Q10

✅ B

  • 自己伤 → AB
  • 对方伤 → Liability
  • 自己车 → ❌(没 collision)

🔥 最后给你一个“秒杀口诀”(考试救命)

👉 自己伤 → AB
👉 撞别人 → Liability
👉 别人撞你 → DCPD
👉 找不到人 → Uninsured
👉 自己车 → Collision

这一套是RIBO 真正压轴难度(四层嵌套:AB + Deductible + Policy Limit + Priority)
每题都需要你同时判断:先找谁 → 能赔多少 → 有没有上限 → 是否扣减


🔥 地狱级综合题(4层嵌套)

(背景均在 Ontario)


Q1(Priority + AB Limit + 计算)

Kevin 是乘客,发生事故(对方全责):

  • 医疗费用:$80,000
  • 收入损失:$2,000/月 × 6个月 = $12,000

保险情况:

  1. Kevin 自己车的 AB limit:$65,000
  2. 配偶车的 AB limit:$50,000
  3. 事故车辆(朋友)AB:标准

问:

最终赔付结构?


A. 全部由朋友车赔
B. Kevin 自己保险赔 $65,000,剩余 $27,000 由配偶赔
C. Kevin 自己赔 $65,000,剩余由朋友车赔
D. 全部由对方赔


Q2(Deductible + AB 陷阱)

Linda 受伤:

  • 医疗费用:$30,000

她的 policy:

  • AB 有 $500 deductible

问:

AB 实际赔多少?


A. $30,000
B. $29,500
C. $25,000
D. $0


Q3(Policy Limit + Liability + AB)

Mark 全责事故:

  • 自己受伤:$40,000
  • 对方受伤:$250,000

保险:

  • AB:标准
  • Liability limit:$200,000

问:

赔付情况?


A. AB:$40,000;Liability:$250,000
B. AB:$40,000;Liability:$200,000;Mark 自付 $50,000
C. 全部 AB
D. Liability 全赔


Q4(Priority + 多车 + 陷阱)

Sophia 是乘客:

  • 医疗费用:$70,000

涉及保险:

  1. Sophia 自己没有车
  2. 她配偶有车(AB limit:$60,000)
  3. 事故车辆(朋友)AB:标准

问:

赔付顺序 + 金额?


A. 朋友车赔 $70,000
B. 配偶赔 $60,000,剩余 $10,000 由朋友车赔
C. 对方赔
D. 不赔


Q5(Deductible + DCPD + AB 混合)

Jason 被撞(对方全责):

  • 自己受伤:$20,000
  • 车损:$15,000
  • DCPD deductible:$1,000

问:

总赔付?


A. AB:$20,000;车:$15,000
B. AB:$20,000;车:$14,000
C. 全部 $34,000
D. 全部 $35,000


Q6(AB Limit + 超额 + Priority)

Emma 是乘客:

  • 医疗费用:$120,000

保险:

  1. Emma 自己 AB limit:$65,000
  2. 配偶 AB limit:$50,000
  3. 事故车辆 AB:标准

问:

最终赔付?


A. 65,000 + 50,000 + 5,000
B. 65,000 + 50,000(剩余不赔)
C. 全部朋友车赔
D. 全部对方赔


Q7(终极陷阱:AB vs Liability)

Daniel 被撞(对方全责):

  • Daniel 受伤:$90,000

问:

Daniel 是否可以直接通过对方 Liability 拿全部 $90,000?


A. 可以
B. 不可以,先走 AB
C. 不可以,完全不能赔
D. 必须走 DCPD


Q8(终极 Boss:四层叠加)

你开车(你 100% at fault):

  • 自己受伤:$50,000
  • 对方受伤:$180,000
  • 你车损:$20,000

你的保险:

  • AB limit:$65,000
  • Liability limit:$150,000
  • Collision deductible:$1,000

问:

最终赔付结构?


A. AB:50k;Liability:180k;车:20k
B. AB:50k;Liability:150k;你付30k;车:19k
C. 全部 AB
D. Liability 全赔


✅ 答案 + 关键逻辑


Q1

✅ C

👉 Priority:

1️⃣ 自己(65k)
2️⃣ 配偶
3️⃣ 事故车

👉 剩余:92k – 65k = 27k → 走朋友车(不是配偶!)


Q2

✅ A

👉 AB 没有 deductible(考试大坑)


Q3

✅ B

  • 自己伤 → AB
  • 对方伤 → Liability(受 limit 限制)

Q4

✅ B

👉 Priority:

配偶 → 朋友车


Q5

✅ B

  • AB:20k
  • DCPD:15k – 1k = 14k

Q6

✅ A

👉 分层赔:

65k + 50k + 剩余 5k(朋友车)


Q7

✅ B

👉 Ontario:

必须先走 AB(no-fault)


Q8(Boss)

✅ B

分三层:


① 自己伤

→ AB = 50k


② 对方伤

→ Liability 上限 150k
→ 剩余 30k 自付


③ 自己车

→ Collision:20k – 1k = 19k


🔥 最后一层总结(考场救命)


四步秒杀法:

1️⃣ 先判断:谁赔(AB / Liability / DCPD)
2️⃣ 再看:Priority(谁先)
3️⃣ 再算:Limit(封顶)
4️⃣ 最后:Deductible(扣钱)


💥 终极一句话

👉 AB 永远先
👉 Liability 有上限
👉 DCPD 看责任
👉 Deductible 最后扣

Loading

保险知识:Accident Benefits

在Accident Benefits Coverage 中 如何理解这段话:For the purposes of Section 4, insured persons are defined in the Statutory Accident Benefits Schedule. In addition, insured persons also include any person who is injured or killed in an automobile accident involving the automobile and is not the named insured, or the spouse or dependant of a named insured, under any other motor vehicle liability policy, and is not covered under the policy of an automobile in which they were an occupant or which struck them.

这段话确实是 Accident Benefits(事故赔偿)里最绕的一类定义题,但我帮你拆成一句一句 + 人话版,你就会非常清楚👇


🧾 一、先说结论(一句话版)

👉
如果一个人发生车祸,但在任何其他车险下都“没得赔”,那这张保单也要兜底赔他


🧠 二、逐句拆解(考试重点)

原文核心其实分两部分:


✅ 第一部分(基础定义)

insured persons are defined in the Statutory Accident Benefits Schedule

👉 意思是:
谁能赔,首先按法规(SABS)来定义

(这部分是标准规则)


⚠️ 第二部分(重点!考试爱考)

后面这一大段,其实是在讲:

👉 “额外补充的一类人”


我们拆开👇


🧩 条件1:

any person who is injured or killed in an automobile accident involving the automobile

👉 任何在这辆车相关事故中
受伤或死亡的人

(范围很广:行人、骑车人、路人等)


🧩 条件2(关键):

is NOT the named insured, spouse, or dependant under another policy

👉 他 不是

  • 其他保单的被保险人
  • 也不是配偶 / 家属

👉 换句话说:
他在别的车险里没有身份


🧩 条件3(最关键 ⭐):

is NOT covered under another automobile policy (as occupant or struck person)

👉 他也没有被其他车险覆盖

  • 不是坐在别人的车里(occupant)
  • 也不是被某辆有保险的车撞到

🎯 三、整合成人话

👉 这段话真正意思是:

如果一个人在事故中受伤:

  • ❌ 不属于任何其他保险
  • ❌ 没有其他车险可以赔他

👉 那么:

这张保单要“兜底”赔他(Accident Benefits)


🧠 四、举个考试级例子(非常重要)

🧍‍♂️ 情景:

一个路人被车撞了:

  • 他没有车
  • 没有车险
  • 也不是任何人的家庭成员
  • 没有其他保单

👉 那谁赔?

撞他的这辆车的保险 → 负责 Accident Benefits


⚠️ 五、考试陷阱(必记)

RIBO 很喜欢考:

👉 “这个人有没有其他保险?”


✔ 判断顺序(超级重要)

1️⃣ 先找 自己的保单
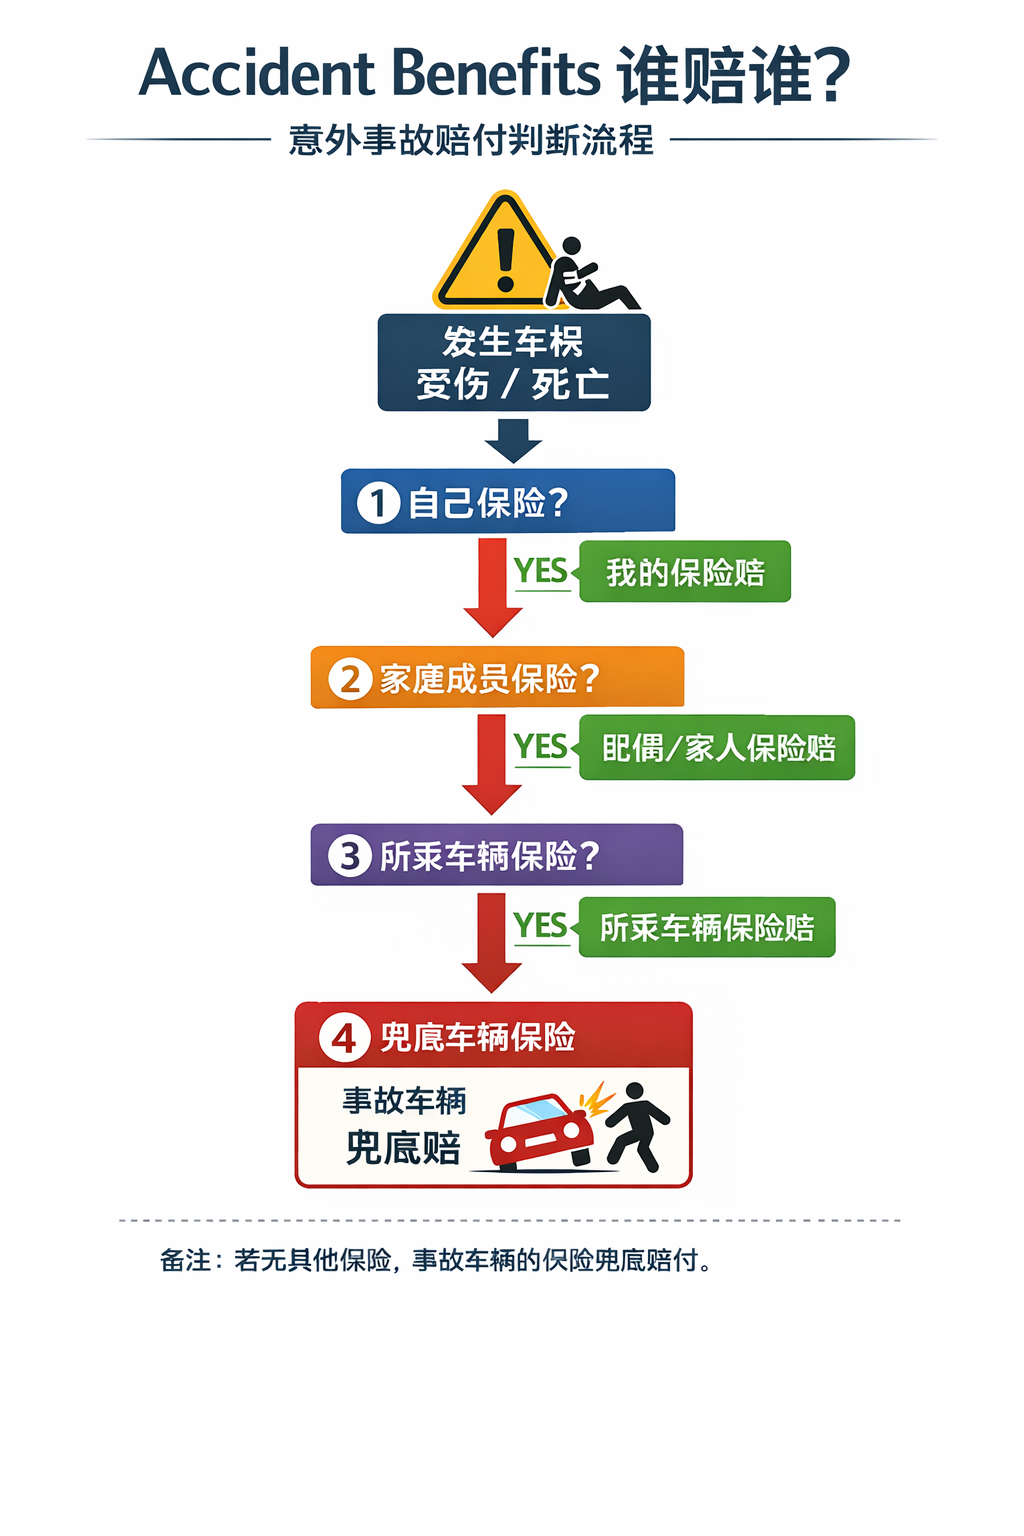
2️⃣ 再找 家庭成员保单
3️⃣ 再找 所乘坐的车
4️⃣ 最后才是 事故车辆兜底


🧾 六、你可以这样记(考场口诀)

👉
“有保险找自己,没保险找家人,再没有找车主”


🏁 一句话总结

👉
这段话 = Accident Benefits 的“最后兜底规则”

比如说,我坐朋友的车出了车祸,我受伤的赔付是由我的汽车保险赔吗? 我也要报我的保险公司吗?

这个问题非常关键,也是 RIBO考试 + 现实理赔里最常见的考点之一。我直接给你讲清楚👇


🧾 一、你的情况

👉 你是:乘客(occupant)
👉 坐朋友的车发生事故并受伤


✅ 二、谁来赔你的 Accident Benefits?

在加拿大(安省规则)👇

👉 优先顺序是这样的:

🥇 1️⃣ 你自己的汽车保险(如果你有车险)

优先由你的保险公司赔

👉 即使:

  • 不是你开的车
  • 不是你的车
  • 是朋友的车

👉 只要你有自己的 auto policy → 先用你的


🥈 2️⃣ 如果你没有车险

👉 那就看:

✔ 你是否和有车险的家人同住
(配偶 / 父母等)

👉 用他们的保险


🥉 3️⃣ 如果以上都没有

👉 才轮到:

✔ 你乘坐的这辆车(你朋友的保险)


📞 三、那你要不要报自己的保险?

👉 要!必须要!

因为:

✔ 你的保险公司是第一责任人
✔ 你要向他们申请 Accident Benefits


⚠️ 四、很多人会误解(考试陷阱)

❌ “我在朋友车上 → 朋友保险赔我”
👉 错!

✔ 正确是:
👉 谁“离你最近”(保险关系上)谁先赔


🧠 五、再帮你总结成一句话(考场用)

👉
“乘客受伤 → 先找自己的保险,再找家人,最后才找车辆保险”


🎯 六、补充一点(加分理解)

👉 你朋友的保险也不是完全没用:

它主要负责:

  • 🚗 车辆损坏(Property Damage)
  • ⚖️ 责任险(Liability)
    • 如果你要起诉(严重伤害)

🏁 一句话总结

👉
你坐朋友车出事:
✔ 有自己保险 → 用自己的
✔ 没有 → 才轮到朋友的

🧾 Accident Benefits 谁赔 — 10种场景速查表

#场景谁先赔(优先顺序)关键词
1你开自己的车受伤✔ 你自己的保险自己优先
2你坐朋友的车受伤✔ 你自己的保险occupant 也找自己
3你没车,但和有车险家人同住✔ 家人的保险household rule
4你没车也没家人保险,坐别人车✔ 车辆保险(你坐的车)fallback
5行人被车撞(有自己车险)✔ 自己保险pedestrian也一样
6行人被车撞(无保险,有家人)✔ 家人保险family fallback
7行人被车撞(完全无保险)✔ 撞你的车的保险last resort
8骑自行车被车撞✔ 同行人规则(自己→家人→车辆)cyclist = pedestrian
9多车事故(你是乘客)✔ 还是先找自己保险不看责任
10肇事逃逸(hit & run)✔ 自己 → 家人 → Ontario基金特殊考点⭐

🧠 核心逻辑(必须背)

👉 永远按这个顺序找:

🥇 1️⃣ 自己的 Auto Policy

🥈 2️⃣ 家庭成员(同住)的 Policy

🥉 3️⃣ 事故涉及的车辆 Policy

🏁 4️⃣ 政府兜底(Ontario Motor Vehicle Accident Claims Fund)


⚠️ 高频陷阱(考试最爱考)

❌ 错误思维:

  • “谁的车 → 谁赔” ❌
  • “谁的责任 → 谁赔” ❌

👉 Accident Benefits 是 No-Fault!


✅ 正确思维:

👉
“谁跟你关系最近(保险关系),谁先赔”


🎯 一句话秒杀法(考场用)

👉
“先自己 → 再家人 → 再车 → 最后政府”


💡 额外加分点(很多人不知道)

👉 即使你:

  • 不是司机
  • 没责任
  • 坐别人车

✔ 你依然要:
👉 找自己的保险公司报 Accident Benefits

👉 RIBO高频“坑题型”——5道最容易做错的陷阱题

(我会:先给题 → 你可以先想 → 再看解析)


🧠 陷阱题 1(最经典)

Q1:
A 没有车,也没有保险。
他坐朋友 B 的车发生事故受伤。
A 和父母同住,而父母有汽车保险。

👉 谁赔 A 的 Accident Benefits?

A. B 的保险
B. A 父母的保险
C. Ontario 基金
D. 无人赔


正确答案:B

👉 解析:

  • A 没有保险 ❌
  • 但有“同住家人保险” ✔
    👉 优先级:家人 > 车辆

⚠️ 很多人会选 A(错在“坐谁车就找谁”)


🧠 陷阱题 2(乘客误导)

Q2:
你坐朋友车出事故,你也有自己的车险。

👉 谁先赔?

A. 朋友的保险
B. 你的保险
C. 双方各一半
D. 看责任


正确答案:B

👉 解析:
✔ 你有自己的 policy → 永远优先

⚠️ 陷阱:

  • “我不是司机” ❌ irrelevant
  • “朋友的车” ❌ irrelevant

🧠 陷阱题 3(行人陷阱)

Q3:
C 是行人,被车撞。
C 有自己的汽车保险。

👉 谁赔?

A. 撞他的车
B. C 自己的保险
C. 政府基金
D. 驾驶员个人


正确答案:B

👉 解析:
✔ 行人 ≠ 特殊
👉 有自己保险 → 一律先用自己的

⚠️ 很多人误选 A(直觉错误)


🧠 陷阱题 4(双重无保险)

Q4:
D 没车、没保险、没家人保险。
他坐朋友车出事故。

👉 谁赔?

A. 自己承担
B. 朋友的保险
C. 政府基金
D. 对方车辆


正确答案:B

👉 解析:
👉 前两层都没有:

  • 自己 ❌
  • 家人 ❌

✔ → 回到车辆保险(他所乘坐的车)

⚠️ 很多人直接跳到政府基金(错)


🧠 陷阱题 5(Hit & Run 终极坑)

Q5:
E 被车撞(肇事逃逸)。
E 没有车险,也没有家人保险。

👉 谁赔?

A. 无人赔
B. Ontario Motor Vehicle Accident Claims Fund
C. 城市政府
D. 任意保险公司


正确答案:B

👉 解析:
✔ 最后一层:政府兜底

👉 Ontario Motor Vehicle Accident Claims Fund


🧠 一张图记住所有题

👉 所有题都在考这个顺序:

1️⃣ 自己 → 2️⃣ 家人 → 3️⃣ 车辆 → 4️⃣ 政府


⚠️ 考试最爱挖的坑总结

❌ 看车是谁的
❌ 看谁开车
❌ 看谁责任

👉 都不重要!


🏁 终极一句话

👉
Accident Benefits 只看“保险关系远近”,不看责任、不看车主

👉 RIBO Accident Benefits 考前押题(10题版)

建议你:先自己做一遍,再看答案(更有感觉)


🧠 押题 1

你有自己的车险,坐朋友车受伤。
👉 谁赔?

A. 朋友
B. 你自己
C. 双方
D. 政府


🧠 押题 2

你没有车险,但和有车险的配偶同住。你受伤。
👉 谁赔?

A. 你自己
B. 配偶
C. 车辆
D. 政府


🧠 押题 3

你没有保险、没有家人保险,但你是乘客。
👉 谁赔?

A. 自己
B. 车辆保险
C. 对方车
D. 政府


🧠 押题 4

行人被撞,有自己的车险。
👉 谁赔?

A. 撞他的车
B. 自己保险
C. 驾驶员
D. 政府


🧠 押题 5

行人被撞,没有保险,但和父母同住(父母有车险)。
👉 谁赔?

A. 撞他的车
B. 父母保险
C. 政府
D. 无人


🧠 押题 6(易错⭐)

多车事故,你是乘客且有保险。
👉 谁赔?

A. 有责任的车
B. 所有车平分
C. 你自己的保险
D. 你坐的车


🧠 押题 7(概念题)

Accident Benefits 属于哪种类型?

A. At-fault
B. No-fault
C. Liability
D. Property


🧠 押题 8(顺序题⭐)

以下哪一个顺序正确?

A. 车辆 → 自己 → 家人 → 政府
B. 自己 → 家人 → 车辆 → 政府
C. 家人 → 自己 → 车辆 → 政府
D. 政府 → 车辆 → 家人 → 自己


🧠 押题 9(终极坑)

你没保险、没家人、也不是车内乘客(比如路人),被撞。
👉 谁赔?

A. 政府
B. 撞你的车
C. 无人
D. 任意保险


🧠 押题 10(Hit & Run)

肇事逃逸 + 无任何保险资源。
👉 谁赔?

A. 无人
B. 政府基金
C. 城市
D. 驾驶员


✅ 标准答案 + 速解

题号答案一句话逻辑
1B有自己 → 用自己
2B没自己 → 找家人
3B再没有 → 车辆
4B行人也先找自己
5B家庭优先
6C不看责任
7BNo-Fault
8B标准顺序
9B车辆兜底
10B政府最后

🧠 考前最后一条(极重要)

👉 你如果只记一件事:

“先自己 → 再家人 → 再车 → 最后政府”


🎯 再送你一个考场技巧

👉 遇到不会的题:

1️⃣ 先排除“政府”(除非真的没路了)
2️⃣ 再排除“看责任”的选项
3️⃣ 基本就在“自己 / 家人 / 车辆”里选

👉 完全围绕 RIBO 高频考点(Auto + Home + Liability + Ethics)


🧠 📄 RIBO 一页纸终极记忆版


🚗 1. Auto Insurance(汽车保险核心)

🔥 Accident Benefits(必考)

👉 No-Fault(不管谁错)

赔付顺序(100%会考):
➡️ 自己 → 家人 → 车辆 → 政府


🔥 Direct Compensation(DCPD)

👉 对方责任 + 本地事故
➡️ 你找自己保险修车


🔥 Liability(责任险)

👉 赔别人,不赔自己


🔥 Deductible & Premium

  • Deductible ↑ → Premium ↓
  • Deductible ↓ → Premium ↑

🔥 ACV vs Replacement

  • ACV = 折旧后价值 ❗
  • Replacement = 新换旧

🏠 2. Home Insurance(房屋保险)

🔥 不保(必考陷阱)

  • 洪水(Flood)❌
  • 地震(通常不保)❌
  • 正常磨损 ❌

🔥 会保

  • Fire 🔥
  • Theft 💰
  • Vandalism

🔥 Additional Living Expense

👉 房子不能住 → 赔住宿费用


⚖️ 3. Liability(责任核心逻辑)

👉 3要素(常考):

  1. Duty of care
  2. Breach
  3. Damage

👉 Negligence = 疏忽导致他人损失


📜 4. 法律 & 合同(超高频)

🔥 Utmost Good Faith(最大诚信)

👉 必须如实告知信息


🔥 Material Change

👉 重大变化必须通知保险公司


🔥 Misrepresentation(误导)

👉 可能导致拒赔 ❗


🔥 Indemnity(补偿原则)

👉 不可“赚钱”,只能恢复损失


🧑‍💼 5. Broker 责任(RIBO超爱考)

👉 必须做到:

  • Explain coverage(解释清楚)
  • Act in client’s best interest
  • 不可隐瞒、不误导

👉 绝对错误(看到就排除):

  • 帮客户隐瞒 ❌
  • 不解释直接卖 ❌
  • “差不多就行” ❌

🧠 6. 终极选择题心法(救命用)

👉 两个答案都像对的:

选 👉
✔ 更专业
✔ 更合规
✔ 更保护客户


🚨 7. 5个必踩坑(最后看一眼)

  1. Accident Benefits ≠ 看责任 ❗
  2. Liability ≠ 赔自己 ❗
  3. Flood = 不保 ❗
  4. ACV = 有折旧 ❗
  5. Government = 最后才用 ❗

🎯 最后一行(最重要)

👉
“先自己 → 家人 → 车辆 → 政府” + “No-Fault”


🏁 给你一个真实结论

如果你能把这一页记住:

👉 基本 = 稳过RIBO(不是刚好及格,是比较稳)

给你一版**“考场最后30秒扫一眼就能救命”的口诀版(10行)**——专门为 RIBO Exam 压缩的👇


🧠 RIBO 终极口诀(10行版)

1️⃣ AB先找自己,有就自己赔
👉 先看你自己的车险(不管你在哪辆车)

2️⃣ 自己没有 → 找配偶/家庭
👉 同一家庭成员优先

3️⃣ 再没有 → 找你坐的车
👉 Occupant → 车的保险

4️⃣ 行人 → 撞你的车赔
👉 Pedestrian rule

5️⃣ DCPD只赔无责部分
👉 你无责才用(安省重点)

6️⃣ 全险(Collision)才赔自己车损
👉 有责也能赔

7️⃣ 第三者责任(Liability)赔别人
👉 你撞人/撞车

8️⃣ Deductible = 自付部分
👉 每次理赔都可能用到

9️⃣ Exclude Driver = 完全不赔
👉 被排除司机开车=没保险

🔟 Material Change必须报告
👉 不报=拒赔/保单无效


⚡ 超短记忆逻辑(再压一层)

👉 人伤先找人(自己→家人→车)
👉 车损看责任(无责DCPD / 有责Collision)
👉 撞人一定用Liability

Loading

保险知识:Direct Compensation 在车险里通常指的是

Direct Compensation 在车险里通常指的是:

👉 Direct Compensation – Property Damage(DCPD)
👉 中文常说:“直接赔付(车辆损失)”


🚗 一句话理解

👉 你车被别人撞了 → 你找“自己的保险公司”赔你的车

而不是找对方保险公司。


🧾 具体保什么?

✅ 主要保障:

  • 🚗 你的车辆损失(修车费用)
  • 📦 车内物品(有条件)
  • 🚘 租车费用(部分情况)

📍 在哪里适用?

主要是在 Ontario 的车险体系里(RIBO必考点)


⚙️ 触发条件(很重要 ⭐)

必须同时满足:

1️⃣ 事故发生在安省
2️⃣ 对方车辆已识别(不是肇事逃逸)
3️⃣ 对方也有保险
4️⃣ 你无责任或部分责任


🧠 举个例子

你在等红灯,被后车追尾:

👉 你不用找对方保险
👉 直接找你自己的保险公司赔

这就是 Direct Compensation


⚠️ 很多人容易搞混的点

❌ 和 Collision 的区别:

项目DCPDCollision
谁赔自己保险自己保险
是否必选✔ 基本必有❌ 可选
责任要求对方有责任不管谁错
是否有 deductible通常没有(或较低)通常有

💡 考试记忆法(超好用)

👉
“不是我错 → DCPD”
“我有错 / 单车事故 → Collision”


🎯 RIBO考试常见考法

会问你:

  • 谁赔?👉 自己保险公司
  • 什么时候用?👉 对方有责任
  • 和 No-Fault关系?👉 ✔ 是 No-Fault的一部分

🏁 一句话总结

👉
Direct Compensation = 在无过错体系下,由你自己的保险公司赔你车的损失

Loading

保险知识:Captive insurer(自保保险公司 / 专属保险公司)指的是

Captive insurer(自保保险公司 / 专属保险公司)指的是:
👉 由某一家公司自己设立的保险公司
👉 专门用来给“自己或关联企业”提供保险


🧠 一句话理解

就是:
“我不找外面的保险公司,我自己开一家来给自己保”


🏢 举个例子

比如一家大型公司:

  • 在外面买保险很贵
  • 或有些风险市场不愿保

于是它就成立一个 captive insurer
👉 由自己控股
👉 给自己的业务投保


📦 常见类型

  1. 单一母公司型(Pure Captive)
    • 只服务一家公司
  2. 集团型(Group Captive)
    • 多家公司一起成立,共同分担风险
  3. 协会型(Association Captive)
    • 某个行业的成员一起设立

👍 优点

  • 💰 节省保费成本(长期可能更便宜)
  • 🎯 保障更灵活(条款可定制)
  • 📊 更好管理风险
  • 💸 可能有税务规划优势(取决于地区)

👎 缺点

  • 💵 需要大量资金(设立成本高)
  • ⚖️ 监管要求严格
  • 📉 风险自己承担(赔付多就自己亏)

🌍 常见设立地点

很多 captive insurer 会设在监管友好的地区,比如:

  • Bermuda
  • Cayman Islands
  • Vermont(美国最有名的 captive 注册地)

🆚 和普通保险公司的区别

项目Captive insurer普通保险公司
服务对象自己或关联公司公众客户
控制权自己掌控第三方
风险承担自己承担为主保险公司承担
目的风险管理 + 成本控制盈利

💡 在实际中的意义

如果你在保险合同或商业文件里看到:

  • 说明这个企业有一定规模和风险管理能力
  • 常见于:
    • 大企业
    • 跨国公司
    • 高风险行业(能源、医疗、制造等)

RIBO 指的是什么缩写

RIBO 在保险行业里通常指的是:

👉 Registered Insurance Brokers of Ontario


🧾 全称

Registered Insurance Brokers of Ontario

👉 中文可以理解为:
安大略省注册保险经纪人监管机构


🏛️ 是做什么的?

RIBO 是一个监管机构,主要负责在 Ontario:

  • 📋 发放保险经纪人执照
  • 📏 监管保险经纪人行为
  • 📚 制定行业规则
  • ⚖️ 处理投诉和纪律处分

👤 和你有什么关系?

如果你是:

🧑‍💼 保险从业者

  • 必须通过 RIBO 考试
  • 才能合法卖一般保险(home / auto 等)

🏠 普通消费者

  • 找 broker 时看到 “RIBO licensed”
    👉 意味着这个人是正规持牌的

🆚 和其他机构区别

在加拿大常见几个:

  • RIBO 👉 管“保险经纪人(broker)”
  • FSRA 👉 更大的监管机构(管保险公司、金融等)

💡 简单记忆

👉 RIBO = 安省保险经纪人的“执照+监管机构”


如果你是在考试或行业资料里看到 RIBO,我也可以帮你整理:
✅ RIBO考试考什么
✅ 常见考点(很实用,容易拿分)

RIBO 考试(正式叫 Level 1 Broker Licence Exam)是进入保险行业的第一关,在 Ontario 想做保险经纪人基本都要过。

我给你讲得实用一点 + 有重点👇


🧾 一、RIBO考试考什么(核心内容)

1️⃣ 保险基础(必考重点 ⭐⭐⭐)

  • 什么是保险(risk transfer 风险转移)
  • 基本原则:
    • Utmost Good Faith(最大诚信原则)
    • Insurable Interest(可保利益)
    • Indemnity(损失补偿)
  • 保单结构(declaration / coverage / exclusions)

👉 这部分是基础中的基础,占比很大


2️⃣ 个人保险(Personal Lines ⭐⭐⭐)

重点中的重点!!

🚗 Auto Insurance(汽车保险)

  • 安省标准车险(OAP 1)
  • 主要保障:
    • Liability(责任险)
    • Accident Benefits(事故赔偿)
    • Collision / Comprehensive(碰撞 / 全险)
  • No-fault system(无过错赔偿)

🏠 Home Insurance(房屋保险)

  • 房屋结构(Dwelling)
  • 个人财产(Contents)
  • 责任险(Liability)
  • 常见风险:
    • fire / theft / water damage

3️⃣ 商业保险(Commercial)⭐⭐

  • Business property(商业财产)
  • Liability(责任险)
  • 基本概念即可,不会特别深

4️⃣ 法律 & 合规(Ethics + Law ⭐⭐⭐)

非常重要!!

  • 经纪人的职责(Duty to client)
  • Disclosure(信息披露)
  • Misrepresentation(误导)
  • 保密义务
  • 客户利益优先

👉 这一部分容易丢分但也容易拿分


5️⃣ 保险公司 vs Broker

  • Broker(经纪人)代表客户
  • Agent(代理人)代表保险公司

🧠 二、考试形式

  • 选择题(Multiple Choice)
  • 大约 100题左右
  • 时间:约 2小时
  • 通过分数:75%左右

🎯 三、最容易考的“高频点”

我帮你总结一波👇(很多人靠这个过)

✅ Auto保险各项coverage区别
✅ Deductible(免赔额)怎么影响赔付
✅ Replacement cost vs Actual cash value
✅ 谁可以投保(insurable interest)
✅ Broker 的法律责任


❗ 四、常见“坑题”

  • 情景题(case-based)
  • 两个答案都“看起来对”,但要选最符合合规/客户利益的

👉 记住一个原则:
永远选“最保护客户 + 最合规”的那个


📚 五、备考建议(很关键)

如果你准备考:

✔ 方法

  • 刷题比死记更重要
  • 多看 scenario(案例题)

✔ 时间

  • 一般 1–3 周可以准备好(基础不同)

💡 一句话总结

👉 RIBO = 重点考 Personal Insurance + 法律责任 + 基础概念

🧠 RIBO 模拟题(高命中版)

📝 第1题(基础原则)

John 给自己的邻居的房子买保险,这种情况违反了哪一原则?

A. Indemnity
B. Insurable Interest
C. Utmost Good Faith
D. Contribution


📝 第2题(汽车保险)

在安省标准车险中,Accident Benefits 的特点是?

A. 只有对方有责任才赔
B. 不论谁的责任都会赔
C. 只赔车辆损失
D. 只赔第三方责任


📝 第3题(房屋保险)

以下哪项通常不在标准房屋保险中自动包含

A. Fire damage
B. Theft
C. Flood(地表洪水)
D. Lightning


📝 第4题(Deductible)

如果客户提高 deductible(免赔额),通常会发生什么?

A. 保费上升
B. 保费下降
C. 赔付增加
D. 保单失效


📝 第5题(Replacement vs ACV)

Replacement Cost 和 Actual Cash Value 的主要区别是?

A. 是否考虑折旧
B. 是否需要 deductible
C. 是否有责任险
D. 是否有保额限制


📝 第6题(职业操守 ⭐高频)

客户明显低报房屋价值以降低保费,经纪人应该?

A. 按客户要求提交
B. 忽略这个信息
C. 解释风险并建议正确申报
D. 直接拒绝客户


📝 第7题(Liability)

Liability insurance 主要保障什么?

A. 自己的财产损失
B. 对他人造成的损害
C. 投资损失
D. 医疗费用


📝 第8题(Auto Coverage)

Collision coverage 主要赔什么?

A. 自然灾害
B. 与其他物体或车辆碰撞
C. 偷车
D. 火灾


📝 第9题(法律责任 ⭐)

如果 broker 未向客户解释重要 exclusion,可能构成:

A. 合法行为
B. Negligence(疏忽)
C. Fraud(欺诈)
D. 无责任


📝 第10题(No-Fault)

安省 No-Fault system 的含义是?

A. 没有人需要负责
B. 各自向自己的保险公司索赔
C. 只有无责方获赔
D. 政府负责赔偿


✅ 答案区(先自己做,再看)

<details> <summary>点击展开答案</summary>

  1. B
  2. B
  3. C
  4. B
  5. A
  6. C
  7. B
  8. B
  9. B
  10. B

</details>


🎯 提分讲解(关键思路)

⭐ 核心记忆逻辑:

  • Insurable Interest 👉 必须“和你有经济关系”
  • Accident Benefits 👉 不管谁错都赔(必考)
  • Flood 👉 基本不自动保(常考坑)
  • Deductible ↑ → Premium ↓(反向关系)
  • Replacement vs ACV 👉 折旧!折旧!折旧!

⚠️ RIBO 出题套路(很重要)

  • 喜欢用“客户想省钱但不合规”的情景
    👉 正确答案永远是:
    保护客户 + 合规 + 解释清楚

🧠 RIBO考前必背 30 条(高频速记)

🔑 一、保险基本原则(必考 ⭐⭐⭐)

1️⃣ Insurable Interest
👉 必须“有经济利益关系”才能投保

2️⃣ Utmost Good Faith
👉 双方必须完全如实披露

3️⃣ Indemnity
👉 不能从保险中赚钱(恢复原状)

4️⃣ Contribution
👉 多份保险 → 按比例分摊

5️⃣ Subrogation
👉 保险公司赔后可向责任方追偿


🚗 二、汽车保险(超高频 ⭐⭐⭐)

6️⃣ Accident Benefits
👉 不管谁错都赔(No-fault核心)

7️⃣ Liability(责任险)
👉 赔别人,不赔自己

8️⃣ Collision
👉 撞车/物体

9️⃣ Comprehensive
👉 偷、火、自然灾害

🔟 No-Fault system
👉 各找各的保险公司


🏠 三、房屋保险(高频 ⭐⭐⭐)

1️⃣1️⃣ Dwelling 👉 房子结构
1️⃣2️⃣ Contents 👉 个人物品
1️⃣3️⃣ Liability 👉 责任险

1️⃣4️⃣ Flood(洪水)
👉 ❌ 通常不自动包含(常考!)

1️⃣5️⃣ Sewer Backup
👉 ❌ 通常要额外买


💰 四、赔付 & 保费逻辑(必会 ⭐⭐⭐)

1️⃣6️⃣ Deductible ↑ → Premium ↓

1️⃣7️⃣ Replacement Cost
👉 不折旧

1️⃣8️⃣ Actual Cash Value (ACV)
👉 要扣折旧

1️⃣9️⃣ Overinsurance
👉 不会多赔(Indemnity原则)

2️⃣0️⃣ Underinsurance
👉 赔付可能不足(很危险!)


⚖️ 五、法律责任 & 职业操守(高频 ⭐⭐⭐)

2️⃣1️⃣ Broker 代表 👉 客户
2️⃣2️⃣ Agent 代表 👉 保险公司

2️⃣3️⃣ 必须披露重要信息(Disclosure)

2️⃣4️⃣ Misrepresentation
👉 提供错误信息 = 严重问题

2️⃣5️⃣ Negligence(疏忽)
👉 没解释清楚 = 有责任


🧾 六、实务考点(常见陷阱 ⭐⭐)

2️⃣6️⃣ 不确定时 👉 问清客户情况

2️⃣7️⃣ 客户想少报价值 👉 ❌ 不可以
👉 必须建议如实申报

2️⃣8️⃣ Exclusion(免责条款)
👉 必须解释给客户

2️⃣9️⃣ 保单不是“全保”
👉 一定有不保的部分

3️⃣0️⃣ 遇到模糊选项
👉 选:最合规 + 最保护客户


🎯 一句话“考试通关口诀”

👉 不确定选哪个?选这个:
✔ 合规(Legal)
✔ 保护客户(Client First)
✔ 如实披露(Disclosure)


🚨 临门一脚提醒(很关键)

考试中最容易错的是:

  • ❌ 把 Collision 和 Comprehensive 搞反
  • ❌ 忘记 Flood 不包含
  • ❌ 忽略 Deductible 和 Premium 反向关系
  • ❌ 选了“帮客户省钱”而不是“合规”

🎯 RIBO 考前押题(10题命中版)

📝 第1题(原则)

客户为一辆已经卖掉的车继续投保,这违反了什么原则?

A. Indemnity
B. Insurable Interest
C. Contribution
D. Subrogation


📝 第2题(Auto高频 ⭐)

以下哪项属于 Comprehensive coverage

A. 撞到电线杆
B. 与另一辆车相撞
C. 车辆被盗
D. 翻车


📝 第3题(No-Fault)

在安省 No-Fault system 下,正确的是:

A. 有责任方保险公司赔所有损失
B. 双方各自找自己的保险公司
C. 只有无责方获赔
D. 政府负责


📝 第4题(房屋保险陷阱 ⭐)

以下哪项通常需要额外购买?

A. Fire
B. Theft
C. Sewer Backup
D. Lightning


📝 第5题(Deductible逻辑)

客户将 deductible 从 $500 提高到 $1,000,会发生什么?

A. 保费上升
B. 保费下降
C. 赔付增加
D. 覆盖范围扩大


📝 第6题(职业操守 ⭐)

客户要求隐瞒房屋曾经有水损记录,经纪人应该:

A. 按客户要求提交
B. 忽略该信息
C. 拒绝并解释必须披露
D. 转给其他公司


📝 第7题(Liability)

Liability insurance 赔付的是:

A. 自己的车
B. 自己的房子
C. 对他人造成的损失
D. 投资亏损


📝 第8题(Replacement vs ACV ⭐)

如果保单是 ACV,发生损失时:

A. 按新价值赔
B. 不考虑折旧
C. 扣除折旧后赔付
D. 不赔


📝 第9题(法律风险 ⭐)

经纪人未询问客户关键风险信息,导致保障不足,这属于:

A. Fraud
B. Negligence
C. 合法行为
D. 无责任


📝 第10题(综合情景 ⭐⭐⭐)

客户为了降低保费,要求把房屋价值从 $800,000 改为 $500,000,经纪人最合适的做法是:

A. 直接按客户要求做
B. 建议降低并提交
C. 解释 underinsurance 风险并建议真实申报
D. 拒绝服务


✅ 标准答案

  1. B
  2. C
  3. B
  4. C
  5. B
  6. C
  7. C
  8. C
  9. B
  10. C

🧠 最后冲刺总结(非常关键)

⭐ 这10题覆盖的“必考核心”

  • Insurable Interest
  • Comprehensive vs Collision
  • No-Fault system
  • Sewer Backup(常考坑)
  • Deductible vs Premium
  • Disclosure & Ethics
  • Liability
  • ACV vs Replacement
  • Negligence
  • Underinsurance

🚀 考前30秒记忆(直接带进考场)

👉 3个绝对原则:

  • ✔ 一定要如实披露(Disclosure)
  • ✔ 永远优先客户利益(Client First)
  • ✔ 必须合法合规(Compliance)

👉 3个必考坑:

  • ❌ Flood / Sewer backup 不自动保
  • ❌ Deductible ↑ → Premium ↓
  • ❌ ACV = 折旧

👉 1个万能解题法:

如果两答案都对 👉 选 更保护客户 + 更合规的那个

🧠 RIBO「考前5分钟速记版」(一页通关)


🔑 一、3大核心原则(必背)

👉 Insurable Interest
= 必须有经济关系(没关系不能保)

👉 Utmost Good Faith
= 必须如实披露(双方)

👉 Indemnity
= 不能赚钱(只恢复损失)


🚗 二、Auto保险(最重要)

👉 Accident Benefits
= 不管谁错都赔(No-Fault核心)

👉 Liability
= 赔别人(第三方)

👉 Collision
= 撞车 / 撞物

👉 Comprehensive
= 偷 / 火 / 自然灾害

👉 No-Fault
= 各找各保险公司


🏠 三、房屋保险(高频坑)

👉 保什么:

  • Dwelling(房)
  • Contents(物)
  • Liability(责任)

👉 ❗ 不自动保:

  • Flood(洪水)
  • Sewer Backup(倒灌)

💰 四、赔付逻辑(秒杀题)

👉 Deductible ↑ → Premium ↓

👉 Replacement Cost
= 不折旧

👉 ACV
= 要扣折旧

👉 ❗ Underinsurance
= 赔不够(大坑)


⚖️ 五、职业操守(必考)

👉 Broker = 代表客户
👉 Agent = 代表保险公司

👉 必须:

  • Disclosure(披露)
  • 解释 Exclusion(免责)

👉 ❗ 错误行为:

  • 隐瞒信息 = Misrepresentation
  • 没解释清 = Negligence

🎯 六、万能答题法(救命用)

遇到不会的题,选:

✅ 最合规(Legal)
✅ 最保护客户(Client First)
✅ 如实披露(Disclosure)


🚨 七、考场必避坑(高频错)

❌ Flood / Sewer backup 默认不保
❌ Collision ≠ Comprehensive
❌ Deductible 和保费是反向
❌ ACV 一定有折旧
❌ 不能帮客户“少报省钱”


🧾 最后一句(带进考场)

👉
“合规第一 + 客户优先 + 如实披露 = 正确答案”

🧠 临门一脚强化(30秒再看一遍)

🔥 必中逻辑

  • Accident Benefits = 不管谁错
  • Liability = 赔别人
  • Deductible ↑ → Premium ↓
  • ACV = 折旧

🚨 绝对不能选的答案类型

  • 帮客户隐瞒信息 ❌
  • 不解释直接做 ❌
  • 模糊处理 ❌

🏁 最后给你一句“考场心法”

👉
如果你在两个答案之间犹豫:
选那个 更专业 + 更谨慎 + 更保护客户的

Loading

保险知识:这几个 在保险中的意义 : Floater , Endorsement , Rider , Separate policy

在保险里,这几个词都和**“保单结构 / 附加保障”有关,但含义和使用场景不一样。可以按从“附加条款”到“独立保单”**这样理解:


1️⃣ Floater(浮动保险 / 浮动条款)

Floater 指的是一种保障可以在多个对象之间“共享”或“浮动”使用的保险方式

常见特点:

  • 一份保险
  • 覆盖多个对象
  • 保额可以在对象之间灵活使用

📌 常见例子:

家庭财产 Floater

  • 一份保单
  • 覆盖多个贵重物品
    • 手表
    • 珠宝
    • 相机

如果总保额是 $50,000,任何一件损失都可以使用这个额度。

家庭医疗 Floater(亚洲常见)

  • 一份保单
  • 覆盖全家人
  • 保额共用

👉 核心:保额是共享/浮动的


2️⃣ Endorsement(批单 / 保单批注)

Endorsement 是最常见的保险术语之一。

指的是:

对原有保单进行 修改或补充的正式文件

可以:

  • 增加保障
  • 删除保障
  • 修改条款
  • 修改被保险人
  • 修改地址

📌 例如

原保单不保:

  • 地震

后来增加:

  • Earthquake Endorsement

保单就会多一个批单。

👉 核心:
正式修改原保单条款


3️⃣ Rider(附加险)

Rider 主要用在 人寿保险 / 健康保险

它是:

附加在主险上的额外保障

特点:

  • 必须依附主险
  • 不能单独存在
  • 通常需要额外保费

📌 常见例子

寿险(Life Insurance) 中:

ider含义
Critical Illness Rider重疾附加险
Disability Rider失能附加险
Accidental Death Rider意外身故
Waiver of Premium Rider豁免保费

👉 核心
主险 + 附加保障


4️⃣ Separate Policy(独立保单)

这个最容易理解。

Separate policy = 完全独立的一张保险

特点:

  • 单独合同
  • 单独保费
  • 单独保额
  • 不依赖其他保单

📌 例子

你可能有:

  • 房屋保险
  • 汽车保险
  • 旅游保险
  • 人寿保险

每一个都是 separate policy

这三个词在医疗保险里非常常见,而且很多人第一次看保单都会搞混:

  • Deductible
  • Copay
  • Coinsurance

我用一个简单的医疗账单例子讲清楚。


1️⃣ Deductible(免赔额)

Deductible = 你一年里需要先自己承担的金额。

在达到这个金额之前:

👉 保险公司基本不付钱

例子

你的保险:

  • Annual Deductible:$1,000

今年你去看病:

医疗费用谁付
第一次 $300你付
第二次 $400你付
第三次 $300你付

累计 $1,000

这时:

Deductible 达到

从此以后保险开始参与支付。


2️⃣ Copay(固定自付额)

Copay = 每次看医生你固定要付的一小部分

通常是:

  • $20
  • $30
  • $50

不管医疗费用多少。

例子

你的保险:

  • Doctor visit copay:$25

你去看医生:

医疗费用你付保险付
$200$25$175

👉 固定金额


3️⃣ Coinsurance(比例共付)

Coinsurance = 达到 deductible 后,你和保险按比例分摊。

常见比例:

  • 80/20
  • 90/10

意思是:

  • 保险付 80%
  • 你付 20%

例子

Deductible 已经达到。

医疗账单:

$1,000

Coinsurance:80/20

支付方金额
保险公司$800
$200

📊 一张表看懂

名词含义特点
Deductible年度免赔额先自己付到一定金额
Copay固定自付每次看病固定金额
Coinsurance按比例分摊达到 deductible 后

下面这个概念其实是很多医疗账单问题的核心原因

UCR(Usual, Customary & Reasonable)

Usual, Customary and Reasonable

中文一般理解为:

“通常、惯常、合理费用”

意思是:

保险公司认为在某个地区某种医疗服务“合理”的收费标准。

保险公司通常只按 UCR价格 来计算赔付。


1️⃣ 为什么 UCR 很重要

医院或医生的收费可能差别很大。

例如同一个检查:

医院收费
A医院$350
B医院$700
C医院$1,200

保险公司会根据当地市场统计,认定:

UCR = $400

也就是说:

👉 保险只按 $400 计算。


2️⃣ 实际赔付例子

医生收费:

$1,000

保险认定:

UCR = $600

保险政策:

80/20 coinsurance

计算过程:

1️⃣ 保险按 $600 计算
2️⃣ 保险支付 80%

项目金额
保险支付$480
你 coinsurance$120

但医生收费是 $1,000

差额:

$1,000 − $600 = $400

$400 可能就是:

👉 Balance Billing


3️⃣ UCR 为什么存在

保险公司设定 UCR 主要是为了:

1️⃣ 防止医疗收费无限上涨
2️⃣ 控制保险成本
3️⃣ 维持市场平均价格

很多保险公司会根据:

  • 地区医疗价格
  • 医疗统计数据
  • 历史收费记录

来计算 UCR。


4️⃣ In-Network 就不会有这个问题

如果医生是 In-Network

医生已经接受保险公司的协议价格。

例如:

医生收费:$1,000
协议价:$600

医生必须接受 $600

不能再收差价。


📊 简单理解

项目含义
医生收费实际价格
UCR保险认可价格
Balance Billing医生向你收取的差价

一句话总结

UCR = 保险公司认可的“合理收费标准”。

如果医生收费高于这个标准,
差额就可能变成 Balance Billing


如果你愿意,我还可以再讲一个保险行业非常核心但外行几乎不知道的概念

Loss Ratio(赔付率)

其实这就是为什么:

  • 有些保险越来越贵
  • 有些保险公司突然退出市场

背后的关键指标。

Loss Ratio

Loss Ratio(赔付率)

Loss Ratio

Loss Ratio = 保险公司赔出去的钱 ÷ 收到的保费

这是保险行业最核心的经营指标之一。

简单说:

保险公司每收 $100 保费,要赔出去多少。

1️⃣ 公式

Loss Ratio 计算公式:Loss Ratio=Claims PaidPremiums Collected\text{Loss Ratio} = \frac{\text{Claims Paid}}{\text{Premiums Collected}}Loss Ratio=Premiums CollectedClaims Paid​

意思是:

赔付金额 ÷ 保费收入


2️⃣ 简单例子

某保险公司一年:

  • 收保费:$10,000,000
  • 赔付:$7,000,000

计算:

Loss Ratio = 7,000,000 ÷ 10,000,000

= 70%

意思是:

👉 每 $100 保费赔 $70


3️⃣ 不同赔付率意味着什么

Loss Ratio含义
40%赔付很低,利润高
60–70%健康水平
80–90%利润变薄
>100%赔的钱比保费多

如果:

Loss Ratio = 110%

说明:

  • 收 $100 保费
  • 赔 $110

👉 保险业务亏损


4️⃣ 为什么保险公司还可能赚钱

即使赔付率高,保险公司仍然可能盈利,因为还有:

1️⃣ 投资收入

保险公司会投资保费,例如:

  • 债券
  • 股票
  • 房地产

有时投资收益非常大。


2️⃣ Combined Ratio

保险行业更常看的指标是:

Combined Ratio

Combined Ratio =

Loss Ratio + Expense Ratio

其中:

  • Loss Ratio = 赔付
  • Expense Ratio = 运营成本

如果:

Combined Ratio < 100%

👉 承保业务盈利


5️⃣ 为什么保费会涨

如果某个保险产品:

Loss Ratio 连续几年很高

保险公司可能:

  • 提高保费
  • 限制保障
  • 退出市场

例如:

  • 健康保险
  • 洪水保险
  • 车险

⭐ 举个车险例子

假设 1000 个司机:

每人保费 $1,200

总保费:

$1,200,000

事故赔付:

$900,000

Loss Ratio:

75%

如果事故增加到:

$1,300,000

Loss Ratio:

108%

👉 第二年保费几乎一定上涨。


⭐ 一句话理解

Loss Ratio = 保险公司收的保费中,有多少被赔掉。


如果你愿意,我还可以给你讲一个保险行业更“核心”的指标,几乎所有保险公司 CEO 都每天盯着看:

Underwriting Profit(承保利润)

很多人以为保险公司靠保费赚钱,其实真相不完全是这样。

Underwriting Profit

Underwriting Profit(承保利润)

Underwriting Profit

Underwriting Profit = 保险公司通过“卖保险本身”赚到的钱。

也就是说:

只看保险业务本身,不算投资收益。


1️⃣ 计算逻辑

承保利润的核心公式:

Underwriting Profit = Premium − Claims − Expenses

意思是:

项目含义
Premium收到的保费
Claims赔付的理赔金额
Expenses运营成本

如果结果是正数:

👉 承保盈利

如果是负数:

👉 承保亏损


2️⃣ 简单例子

某保险公司一年:

项目金额
收到保费$10,000,000
理赔$6,500,000
运营成本$2,000,000

计算:

Underwriting Profit
= 10,000,000 − 6,500,000 − 2,000,000

= $1,500,000

👉 承保盈利 $1.5M


3️⃣ 为什么很多保险公司承保其实不赚钱

在很多年份:

保险公司可能:

项目金额
保费$10,000,000
理赔$8,500,000
成本$2,000,000

结果:

Underwriting Profit
= −$500,000

👉 承保亏损


4️⃣ 但保险公司仍然可以赚钱

原因是:

投资收益

保险公司会投资保费,例如:

  • 政府债券
  • 股票
  • 房地产
  • 基金

如果投资赚:

$1,500,000

那么:

项目金额
承保亏损−$500,000
投资收益$1,500,000

最终利润:

👉 $1,000,000


5️⃣ 为什么保险公司喜欢“先收保费”

保险行业有一个很重要的概念:

Insurance Float

意思是:

保险公司在理赔之前持有的大量资金。

例如:

  • 今年收保费
  • 未来几年才理赔

这段时间:

保险公司可以投资这些钱。

很多大型保险公司(例如 Berkshire Hathaway )就是靠 Float + 投资能力赚很多钱。


📊 三个核心指标关系

指标含义
Loss Ratio赔付比例
Combined Ratio赔付 + 成本
Underwriting Profit承保业务赚的钱

如果:

Combined Ratio < 100%

👉 承保盈利


⭐ 一句话理解

Underwriting Profit = 卖保险本身赚的钱(不算投资)。


如果你有兴趣,我可以再讲一个保险行业最传奇的商业模式

为什么
Warren Buffett
一直说:

保险公司其实是一台“投资机器”。

很多人不知道保险真正赚钱的秘密就在这里。

Loading