保险知识:What Insurance is Required by Law

在 RIBO Level 1 里,“What Insurance is Required by Law” 是法规类高频考点。核心不是让你背所有保险,而是要知道:

  • 哪些保险是“法律强制”
  • 谁必须买
  • 不买会怎样
  • 哪些只是“贷款方/合同要求”,不是法律要求
  • Ontario(安省)最常考哪些 mandatory insurance

你需要掌握以下 6 大重点:


1. Automobile Insurance(汽车保险)— 最重要

在 Ontario:

只要车辆上路,
法律强制必须有 Auto Insurance。

依据:

  • Insurance Act
  • Compulsory Automobile Insurance Act

必须至少包括:

必须保障作用
Third Party Liability赔别人
Accident Benefits (AB)赔自己受伤
DCPD(现在部分改制)自己车损
Uninsured Automobile对方没保险

法律最低 Liability Limit

安省最低:

$200,000

但市场标准通常:

  • $1 million
  • $2 million

考试爱考:

“法律最低” ≠ “建议购买金额”


高频陷阱

陷阱 1

银行要求买车险:

❌ 不代表法律要求 Collision

法律只要求:

  • Liability
  • AB
  • Uninsured
  • DCPD

陷阱 2

Collision / Comprehensive:

❌ 不是法律强制

只是:

  • lender要求
  • 或车主自己选择

2. Workers’ Compensation(工伤保险)

在安省:

很多雇主必须参加:

WSIB

(Workplace Safety and Insurance Board)

属于法律要求。


考试重点

雇员受伤:

通常:

  • 通过 WSIB 赔偿
  • 不能直接 sue employer

高频概念

No-fault compensation

工伤系统是:

  • 不论谁错
  • 员工可获得补偿

3. Professional Liability(某些职业强制)

某些行业法律要求专业责任险:

例如:

  • 律师
  • 医生
  • 保险经纪
  • 会计师

RIBO 自己就属于这个范围

保险经纪公司通常需要:

Errors & Omissions Insurance(E&O)

即职业责任险。


4. Home Insurance(房屋保险)

这个超爱考:

Home Insurance NOT required by law

房屋保险:

❌ 不是法律强制

但:

银行贷款时:

  • mortgage lender 通常强制要求

所以:


高频陷阱题

问:

“法律是否要求房屋保险?”

答案:

NO


但:

没有保险:

  • 银行可能不给贷款
  • 或违反 mortgage agreement

这属于:

  • contract requirement
    不是:
  • legal requirement

5. Life Insurance(寿险)

不属于法律强制

但是:

某些情况下:

  • 法院协议
  • business agreement
  • divorce settlement

可能要求购买。

考试会问:

“required by law” 还是 “required by contract”


6. Mortgage Insurance vs Legal Requirement

考试最爱:

类型是否法律强制
Auto Liability✅ Yes
Home Insurance❌ No
Collision❌ No
Mortgage Insurance❌ No
Life Insurance❌ No

RIBO 真正想考什么?

核心其实只有一句:

“法律强制” 和 “合同要求” 的区别


必背口诀

LAW vs CONTRACT

法律强制:

  • Auto Insurance
  • WSIB(部分行业)
  • 某些职业 E&O

合同要求:

  • Home Insurance
  • Collision
  • Mortgage Insurance
  • Life Insurance

最容易出的考题

Q1

A bank requires collision coverage on a financed vehicle. This means:

A. Collision is required by law
B. Collision is mandatory in Ontario
C. Collision is required by contract
D. Collision is part of Accident Benefits

答案:

✅ C


Q2

Which insurance is legally required to operate a vehicle in Ontario?

A. Collision
B. Comprehensive
C. Third Party Liability
D. Specified Perils

答案:

✅ C


Q3

Homeowners insurance in Ontario is:

A. Required by law
B. Required under Insurance Act
C. Usually required by mortgage lenders
D. Mandatory for detached homes

答案:

✅ C


考前压缩版(一页脑记)

InsuranceRequired by Law?
Auto Liability
Accident Benefits
DCPD✅(传统考试体系)
Uninsured Auto
Collision
Comprehensive
Home Insurance
Life Insurance
Mortgage Insurance
WSIB(部分雇主)
Professional E&O(某些职业)

Your Responsibilities

RIBO 必学的 8 大责任


1. Duty of Disclosure(如实告知)

这是最重要的。

被保险人必须:

disclose all material facts

即:

重要事实必须如实告知


什么是 Material Fact?

任何会影响 insurer:

  • 是否承保
  • 保费
  • 条款

的信息。


例子

Auto

  • 有 DUI
  • 商业用途
  • 主要驾驶人改变

Property

  • 空置房屋
  • 老旧电线
  • 租客经营 business

后果

如果 misrepresentation:

保险公司可:

  • deny claim
  • void policy ab initio(视同从未生效)

高频陷阱

“没问就不用说?”

❌ 错

如果属于 material fact,
insured 仍有 duty disclose。


2. Prompt Notice of Loss(及时报案)

发生事故后:

insured 必须:

promptly notify insurer


包括:

  • accident
  • theft
  • fire
  • lawsuit

为什么重要?

保险公司需要:

  • 调查
  • 控制损失
  • 防止 fraud

高频陷阱

故意拖延:

可能:

  • prejudice insurer
  • 导致拒赔

3. Mitigate Damage(防止损失扩大)

事故后:

insured 有责任:

protect property from further damage


例子

屋顶漏水后:

应该:

  • tarp cover
  • 关水
  • 临时修理

不能:

❌ 放着继续泡水


考试核心

保险赔:

sudden loss

不是:

neglect afterwards


4. Cooperate with Insurer(配合调查)

insured 必须:

  • 提供文件
  • 配合调查
  • statement under oath
  • 提供 proof of loss

不配合可能:

  • claim denied

5. Proof of Loss(提交损失证明)

必须提供:

  • 损失金额
  • damaged property
  • receipts
  • inventory

常见考试点

Proof of loss:

NOT the same as notice of loss


区别

类型含义
Notice of Loss告知发生事故
Proof of Loss详细损失证明

6. Insurable Interest(可保利益)

insured 必须对标的物有:

financial interest

否则:

保险合同无效。


例子

你不能给:

  • 邻居房子
  • 陌生人汽车

买保险。

因为:
你没有 financial loss exposure。


7. Pay Premium(支付保费)

不交保费:

可能:

  • cancellation
  • lapse

高频考点

Broker 不等于 insurer。

即使 broker 忘记转钱:

insured 仍可能有责任。


8. Notify Material Change(重大变化通知)

policy 生效后:

如果 risk materially changes:

insured 必须通知 insurer。


例子

Auto

  • 开 Uber
  • 新司机
  • 改商业用途

Property

  • 房屋空置
  • 改出租
  • 装修

高频陷阱

Material Change ≠ Minor Change

保险公司关心的是:

是否增加 risk


RIBO 最爱出的 5 个陷阱


陷阱 1

“保险公司没问,所以不用说”

❌ 错

Material fact 仍须 disclose。


陷阱 2

“事故后不需要继续保护财产”

❌ 错

必须 mitigate loss。


陷阱 3

“Notice of loss = Proof of loss”

❌ 错

两个不同阶段。


陷阱 4

“小变化不用通知”

关键不是大小:

而是:

是否影响风险


陷阱 5

“故意隐瞒也能索赔”

Fraud / concealment:

可能:

  • void policy
  • deny all claims

考场超高频关键词

看到这些词,
立刻想到 insured responsibility:

关键词对应责任
material factdisclosure
delay reportingnotice
further damagemitigate
cooperateinvestigation
proofdocumentation
change in risknotify insurer

考前终极口诀

D N M C P I P N

(读:迪恩姆西皮潘)

字母含义
DDisclosure
NNotice of Loss
MMitigate Damage
CCooperate
PProof of Loss
IInsurable Interest
PPay Premium
NNotify Material Change

一句话总结

RIBO 的 “Your Responsibilities” 本质:

被保险人必须诚实、及时、配合,并防止损失扩大。

Loading

保险知识:RIBO Level 1 必背考点总结(考试高频浓缩版)

一、RIBO 核心理念(必考)

1. RIBO 的目的

Protect the Public

不是:

  • ❌ protect insurers
  • ❌ help brokers make money

而是:

  • ✅ protect consumers/public

2. Broker vs Agent

BrokerAgent
代表客户代表保险公司
可比较多家公司通常单一公司
Independent adviceCompany interest

3. Fiduciary Duty(受托责任)

Broker 必须:

  • honesty
  • loyalty
  • reasonable care
  • disclosure

二、保险基本原则(超级高频)

4. Utmost Good Faith(最大诚信)

双方必须:

✅ disclose material facts

否则:

❌ misrepresentation
❌ void policy


5. Indemnity(损失补偿原则)

保险目的是:

restore financially

不是赚钱。


6. Insurable Interest(可保利益)

必须有 financial interest。

例如:

✅ 自己房子
✅ 自己车


7. Subrogation(代位求偿)

保险公司赔后:

可代客户向第三方追偿。


8. Contribution(分摊)

多个保单同时赔:

insurers 按比例赔付。


三、法规与职业道德(超爱考)

9. Trust Account

客户保费:

trust money

不能:

❌ 与公司运营资金混用


10. E&O Insurance

Errors & Omissions:

用于 professional negligence。


11. Material Change

重大变化必须通知 insurer。

例如:

  • 房屋空置
  • 改商业用途
  • 新增风险

12. Misrepresentation

禁止:

  • false statement
  • misleading statement
  • concealment

13. Conflict of Interest

必须 disclosure。


14. Confidentiality

客户资料:

✅ 保密
❌ 不得随意泄露


15. Rebating(非法返利)

禁止:

  • 私下送钱
  • 非法优惠
  • 未批准利益

四、Property Insurance(高频)

16. Actual Cash Value(ACV)

ACV = Replacement Cost − Depreciation


17. Replacement Cost

不扣折旧。

但必须:

  • actually repair/replace

18. Coinsurance

公式核心:

carried ÷ required × loss

不足额保险会被罚。


19. Vacancy vs Unoccupancy

Vacancy

没人 + 无家具

风险高。


Unoccupancy

暂时没人住,但有家具。


五、Auto Insurance(考试重点)

20. OAP 1(Ontario Auto Policy)

安省标准汽车保单。


21. Direct Compensation Property Damage(DCPD)

现在安省:

DCPD 已取消(2024后改革重点)

考试注意版本。


22. Accident Benefits(AB)

无论谁责任:

自己保险公司赔自己。


23. Tort(第三者责任)

负责:

  • pain & suffering
  • lawsuit

24. OPCF 44R

Family Protection Coverage

对方保额不足时:

自己公司补差额。


25. Deductible(免赔额)

客户自付部分。


六、Facility Association(高频陷阱)

26. Facility Association(FA)

高风险司机最后市场。

特点:

  • premium 高
  • coverage limited

27. Assigned Risk Plan

主要针对:

commercial auto 高风险。


七、考试最爱数字(必背)

项目重点
ACVReplacement − Depreciation
Coinsurancecarried ÷ required × loss
Deductibleinsured 自付
Liability对别人赔
AB对自己赔

八、考试最爱混淆点

容易混正确理解
Broker vs AgentBroker 代表客户
ACV vs RCACV 扣折旧
AB vs LiabilityAB赔自己
Vacancy vs UnoccupancyVacancy 风险更高
FA vs Assigned RiskFA 多用于个人高风险

九、考前30秒速记口诀

“公、诚、托、改、赔”

含义
Protect Public
Utmost Good Faith
Trust Account
Material Change
Indemnity

十、终极考试核心

RIBO Level 1 本质上考:

① 职业道德

② 客户保护

③ 基础保险原则

④ Auto 基础赔付

⑤ Property 基础计算

掌握这五块,考试会轻松很多。

RIB Act 高频陷阱题(考试超爱坑版)

下面这些题型,属于 RIBO Level 1 最常见的“法规陷阱”。


1. RIBO 的主要职责

题目:

RIBO 的 primary duty 是什么?

A. Protect insurers
B. Increase insurance sales
C. Protect the public
D. Help brokers earn commissions


正确答案:

✅ C


陷阱:

很多人会选:

❌ A 或 B

但 RIBO 核心:

Protect the Public


2. Broker 代表谁?

题目:

Insurance broker 通常代表:

A. Insurance company
B. Government
C. Client
D. Facility Association


正确答案:

✅ C


陷阱:

Agent 才通常代表 insurer。

Broker:

acts for the client


3. Premium 属于什么?

题目:

客户交给 brokerage 的 premium 属于:

A. Brokerage revenue
B. Broker commission
C. Trust money
D. Insurer profit


正确答案:

✅ C


陷阱:

即使钱在 brokerage 手里:

still trust funds

不能乱用。


4. Trust Account 错误操作

题目:

哪项最违反 RIB Act?

A. Delay paperwork
B. Late renewal
C. Mixing premium with office funds
D. Forgetting endorsement


正确答案:

✅ C


陷阱:

commingling trust funds

是重大违规。


5. Material Change

题目:

被保险人把住宅改成餐馆,broker 应:

A. Wait until renewal
B. Ignore if no claim
C. Notify insurer immediately
D. Cancel automatically


正确答案:

✅ C


高频考点:

material change → immediate disclosure


6. Misrepresentation

题目:

Broker 明知客户信息错误仍提交申请,属于:

A. Negligence
B. Misrepresentation
C. Rebating
D. Arbitration


正确答案:

✅ B


陷阱:

故意隐瞒/错误陈述:

serious disciplinary offence


7. Unlicensed Activity

题目:

未持牌员工可以:

A. Advise coverage
B. Negotiate premium
C. Explain policy recommendation
D. Perform clerical duties only


正确答案:

✅ D


高频陷阱:

无牌人员:

❌ 不可 advice
❌ 不可 solicit
❌ 不可 negotiate


8. Fiduciary Duty

题目:

Broker 的 fiduciary duty 指:

A. Maximize commission
B. Protect insurer interest
C. Act honestly and in client’s best interest
D. Reduce claims


正确答案:

✅ C


9. Conflict of Interest

题目:

Broker 收到 insurer 额外奖金时应:

A. Hide it
B. Ignore it
C. Disclose conflict
D. Automatically refuse sale


正确答案:

✅ C


高频考法:

disclose conflict of interest


10. Confidentiality

题目:

客户资料应:

A. Shared freely
B. Posted internally
C. Kept confidential
D. Given to competitors


正确答案:

✅ C


11. Rebating

题目:

Broker 私下返现吸引客户属于:

A. Endorsement
B. Rebating
C. Subrogation
D. Contribution


正确答案:

✅ B


高频:

rebating is prohibited


12. E&O Insurance

题目:

Errors & Omissions insurance 用于:

A. Property damage
B. Auto theft
C. Professional negligence
D. Employee benefits


正确答案:

✅ C


13. Continuing Education

题目:

CE requirement 的主要目的:

A. Increase sales
B. Maintain competence
C. Reduce taxes
D. Help insurers


正确答案:

✅ B


14. Protecting the Public

题目:

哪项最符合 RIBO mandate?

A. Help brokers compete
B. Protect consumers
C. Increase insurer profits
D. Promote investments


正确答案:

✅ B


15. False Advertising

题目:

Broker 宣称“100% guaranteed lowest premium”属于:

A. Acceptable marketing
B. Misleading advertising
C. Fiduciary duty
D. Arbitration


正确答案:

✅ B


终极高频陷阱总结

高频陷阱正确答案
RIBO protects who?Public
Broker represents who?Client
Premium belongs to?Trust funds
Material change?Notify immediately
Unlicensed staff?Clerical only
Rebating?Illegal
E&O protects against?Professional errors
Conflict of interest?Must disclose
Misrepresentation?Serious offence
Client information?Confidential

考前终极口诀

“公、客、托、改、诚、密”

含义
Protect Public
Broker represents client
Trust funds
Material change
Honest disclosure
Confidentiality

RIBO 出题套路(超重要)

考试特别喜欢:

看起来“合理”

但违反:

  • disclosure
  • ethics
  • trust rules
  • client interest

的选项。

因此:

只要看到:

  • 隐瞒
  • 混用资金
  • 误导
  • 不披露
  • 无牌建议

通常都是错。

Loading

保险知识 :RIBO 保险的作用

RIBO 指的是 ,中文一般叫“安省注册保险经纪监管机构”。

它的核心作用,可以用一句话概括:

保护消费者 + 规范保险经纪行业。

简单来说,RIBO 是安省政府授权的保险经纪行业监管机构,专门管理 General Insurance(财产及意外险)经纪人。


RIBO 的 5 大核心作用

1. 监管保险经纪人(Broker)

RIBO 负责:

  • 发放执照
  • 管理执照
  • 监督经纪人的行为
  • 确保经纪人遵守法规

也就是说:

如果你想在安省合法做 Insurance Broker,必须持有 RIBO licence。


2. 保护消费者(最重要)

这是考试最爱出的点。

RIBO 的首要目标不是保护保险公司,
而是:

Protect the Public(保护公众)

例如:

  • 防止 broker 欺骗客户
  • 防止 misrepresentation(错误陈述)
  • 防止挪用客户保费
  • 防止 unethical conduct(不道德行为)

如果 broker 做错事:

  • 客户可以投诉
  • RIBO 可以调查
  • 可以罚款
  • 可以 suspend / revoke licence(暂停或吊销执照)

3. 设定行业标准

RIBO 会规定:

  • 谁能当 broker
  • 考什么试
  • Continuing Education(继续教育)
  • Ethics(职业道德)
  • Code of Conduct(行为规范)

例如:

RIBO Level 1 → 初级 broker
RIBO Level 2 → 更高级技术权限
RIBO Level 3 → 可做 Principal Broker


4. 调查和纪律处分(Discipline)

如果 broker:

  • 偷客户钱
  • 故意误导客户
  • 无牌经营
  • 隐瞒重要信息
  • 违规销售

RIBO 可以:

  • 调查
  • 开听证会
  • 罚款
  • suspend licence
  • revoke licence

这也是 RIBO exam 很爱考的部分。


5. 维护行业专业性

RIBO 要确保 broker:

  • competent(专业)
  • ethical(有职业道德)
  • financially responsible(财务合规)

所以 broker 必须:

  • 有 Errors & Omissions Insurance(E&O)
  • 完成 CE 学分
  • 遵守法规

考试超爱考的一句话

RIBO exists to protect the public.

这是 RIBO 考试最核心句子。

不是:

❌ protect insurance companies
❌ help brokers make money
❌ increase sales

而是:

✅ protect consumers/public


RIBO vs Insurance Company

很多人容易混。

项目RIBOInsurance Company
性质监管机构商业公司
目标保护公众盈利
职责管 broker卖保险
是否发执照
是否处罚 broker

Broker vs Agent(考试重点)

Broker(RIBO)

代表:

✅ 客户(client)

可以:

  • 比较多家公司
  • 提供 independent advice

Agent(OTL)

代表:

✅ 保险公司

通常:

  • 只能卖本公司产品

一句话记忆口诀(考前版)

RIBO = Regulate Brokers + Protect Public


终极考试陷阱

题目:

RIBO 的主要职责是什么?

常见错误选项:

  • 增加保险公司利润
  • 帮助 broker 销售
  • 促进保险行业竞争

正确答案:

✅ Protect the Public

RIBO 最爱考的 20 个法规点(高频核心版)

下面这些,基本属于 (RIBO 1)考试的“必考区”。


1. RIBO 的核心目的

Protect the Public

永远记住:

✅ 保护公众
❌ 保护保险公司
❌ 帮 broker 赚钱


2. Broker 是代表客户(Client)

Broker duty:

✅ act in the best interest of client

而 Agent 通常代表 insurer。


3. Insurance is Utmost Good Faith(最大诚信)

双方都必须:

  • disclose material facts
  • 不可 misrepresentation

4. Material Change 必须通知 insurer

如果:

  • 房屋空置
  • 改商业用途
  • 新增高风险活动

必须通知保险公司。

否则:

❌ claim denied
❌ policy void


5. Broker 不能 Misrepresentation

禁止:

  • 虚假陈述
  • 隐瞒重要信息
  • misleading statement

这是超高频纪律题。


6. Premium 属于 Trust Money

客户保费:

✅ 属于 trust funds

Brokerage 必须:

  • 单独 trust account
  • 不可混用公司运营资金

7. Fiduciary Duty(受托责任)

Broker 对客户有:

✅ honesty
✅ loyalty
✅ reasonable care


8. Errors & Omissions Insurance(E&O)

Brokerage 必须持有:

E&O Insurance

用于:

  • professional negligence
  • 错误导致客户损失

9. Continuing Education(CE)

RIBO licensee 必须:

  • 完成 CE 学分
  • 才能续牌

10. Unlicensed Person 不可卖保险

没有执照:

❌ 不可 solicit
❌ 不可 advise
❌ 不可 negotiate insurance


11. Broker 必须 Disclose Conflict of Interest

例如:

  • 收额外佣金
  • personal interest
  • 与 insurer 特殊关系

都要 disclosure。


12. Replacement Cost vs Actual Cash Value

考试超爱:

ACV

= replacement cost − depreciation


13. Indemnity Principle(损失补偿原则)

保险目的:

✅ restore financially

不是赚钱。

因此:

❌ cannot profit from loss


14. Subrogation(代位求偿)

赔完客户后:

insurer 可以代客户向第三方追讨。


15. Contribution(分摊)

多个保单同时赔:

insurers 按比例分摊。


16. Insurable Interest(可保利益)

必须有 financial interest。

例如:

✅ 自己房子
✅ 自己车

否则:

❌ contract may be void


17. Facility Association(FA)

高风险客户最后市场。

特点:

  • premiums 高
  • coverage limited
  • residual market

18. Assigned Risk Plan

适用于:

commercial auto 高风险客户。

考试常和 FA 混。


19. OPCF 44R(Family Protection)

经典必考:

如果对方保险不足:

44R 补足差额。


20. Broker 不可 Rebating(非法返利)

禁止:

  • 私下送钱
  • 非法折扣
  • 未批准利益诱导

考前最重要的 5 个法规(命中率最高)

TOP 5

① Protect the Public

② Trust Account

③ Material Change

④ Misrepresentation

⑤ Fiduciary Duty


超级口诀(考前30秒)

“公、信、改、诚、托”

含义
Protect Public
Utmost Good Faith
Material Change
Fiduciary honesty
Trust Account

RIBO 最爱出的陷阱

陷阱 1

Broker 的责任是:

❌ protect insurer
✅ protect client/public


陷阱 2

客户保费属于:

❌ brokerage revenue
✅ trust money


陷阱 3

Material change 后:

❌ 下次 renewal 再说
✅ immediately notify insurer


陷阱 4

E&O 是保护:

❌ insurer
✅ broker/client against professional errors


陷阱 5

保险赔偿原则:

❌ insured profit
✅ indemnify only


一句话终极总结

RIBO 考试本质:

“职业道德 + 客户保护 + 基本保险原则”

只要抓住:

  • Protect Public
  • Disclosure
  • Trust
  • Good Faith
  • Material Facts

大部分法规题都能秒杀。

十、终极考试核心

RIBO Level 1 本质上考:

① 职业道德

② 客户保护

③ 基础保险原则

④ Auto 基础赔付

⑤ Property 基础计算

掌握这五块,考试会轻松很多。

Loading

保险知识:保险的 Agency 和 Broker 有什么区别?

这个是RIBO必考基础题,但出题会“换皮坑人”。我帮你讲到一眼秒选👇


🧠 一句话核心区别

👉
Agency = 代表保险公司
Broker = 代表客户


🏢 Agency(代理人)

👉 站在保险公司这边

特点:

  • ✔ 只卖一家或少数公司产品
  • ✔ 帮保险公司“销售 + 服务”
  • 首要责任:保险公司

🧠 关键词:

👉
“公司的人”


🧑‍💼 Broker(经纪人)

👉 站在客户这边

特点:

  • ✔ 可以对比多家保险公司
  • ✔ 帮客户找最合适方案
  • Fiduciary duty:客户优先

🧠 关键词:

👉
“客户的顾问”


⚖️ 对比一张表(考试直接用)

项目AgencyBroker
代表谁保险公司客户
产品来源单一/少数公司多家公司
核心职责卖产品找方案
法律义务对公司对客户(fiduciary)

🧨 考试最爱坑的点


❗坑1:谁“更中立”?

👉
Broker 更中立 ✅


❗坑2:谁必须客户优先?

👉
Broker(有 fiduciary duty)✅


❗坑3:谁产品更多?

👉
Broker ✅(能比价)


❗坑4:谁更像“销售员”?

👉
Agency ✅


🎯 秒杀口诀

👉
“Agent帮公司卖,Broker帮客户选”


💥 一眼选题技巧

看到题里有:

  • “multiple insurers / compare options” 👉 Broker
  • “represents insurer” 👉 Agency
  • “best interest of client” 👉 Broker

如果你想再进阶👇
我可以给你:

🔥 5道“Agency vs Broker”高难陷阱题(专卡 wording)
👉 这类题考试很喜欢换说法来坑人。

给我5道“Agency vs Broker”高难陷阱题

好,这5道👉专门设计来“看起来都对,但只能选一个”的高难陷阱题
(核心:措辞 + 责任归属 + 谁代表谁


🧨 Agency vs Broker 高难陷阱题(5题)


1️⃣(“看似中立,其实有偏向”)

某从业人员:

  • 提供多家保险报价
  • 声称“我帮你选最合适的”
  • 实际只和1家保险公司签约

❓他是:

A. Broker
B. Agent
C. 两者都可以
D. 不确定


答案:B

🧠 坑点:
👉 是否“多报价”不重要
👉 关键看是否代表多家公司(contract)


2️⃣(责任归属陷阱)

某人明确:

  • 其法律责任首先是维护保险公司的利益

❓他是:

A. Broker
B. Agent
C. 两者都可以
D. 不确定


答案:B

🧠 坑点:
👉 Broker 永远是客户优先
👉 👉 只要“公司优先”= Agent


3️⃣(Fiduciary wording陷阱🔥)

以下哪项描述 只适用于 Broker

A. Must act honestly
B. Must disclose information
C. Has fiduciary duty to client
D. Must follow regulations


答案:C

🧠 坑点:
👉 A/B/D 两者都要做
👉 只有 Broker = fiduciary to client


4️⃣(推荐产品动机)

某从业人员:

  • 推荐某产品
  • 因为该公司给他更高佣金
  • 未告知客户

❓这违反的是:

A. Agent规则
B. Broker规则
C. 两者都违反
D. 都不违反


答案:C

🧠 坑点:
👉 不管 Agent / Broker
👉 👉 未披露利益冲突都违规


5️⃣(最阴险定义题🔥)

哪一项最准确区分 Agent 和 Broker?

A. Agent卖保险,Broker不卖
B. Broker更专业
C. Agent代表保险公司,Broker代表客户
D. Broker可以卖更多产品


答案:C

🧠 坑点:

  • A ❌ 两者都卖
  • B ❌ 主观
  • D ❌ 不本质

👉 👉 核心永远是:代表谁


🎯 终极总结(这5题核心)


🧠 一刀切原则(必背‼️)

👉
“判断身份只看一件事:他代表谁”


💥 高频误区

1️⃣ “多报价” ≠ Broker
2️⃣ “更专业” ≠ Broker
3️⃣ “佣金高” ≠ Agent

👉 👉 全部都是干扰项


🧠 考场秒杀口诀(最关键)

👉
“不看他说什么,只看他为谁负责”


如果你要最后冲刺👇
我可以给你:

🔥 “10道终极综合题(把Agency + Broker + Liability + AB 全混在一起)”
👉 那组是最接近真实考试难度的。

给我10道终极综合题(把Agency + Broker + Liability + AB 全混在一起)

好,这一组👉就是接近真实考试难度的“终极综合题”
(Agency + Broker + AB + DCPD + Collision + Liability 全混)

👉 每一题都在考:身份判断 + 赔付顺序 + 法规责任


🧨 终极综合题(10题)


1️⃣(身份 + 赔付)

某人:

  • 只代理1家保险公司
  • 客户受伤后,他建议直接起诉对方

❓判断:

A. Broker,建议正确
B. Agent,建议错误
C. Broker,建议错误
D. Agent,建议正确


答案:B

🧠 核心:
👉 只代理一家 = Agent
👉 人伤必须先 AB,不是先告人


2️⃣(AB vs Liability)

你客户受伤:

  • 对方100%责任
  • 你的客户直接找对方保险索赔

❓正确评价:

A. 正确
B. 错误,应先走 AB
C. 看金额
D. 看责任


答案:B

🧠 核心:
👉 AB永远第一步


3️⃣(Broker责任🔥)

Broker推荐产品:

  • 佣金更高
  • 未披露

客户损失


❓谁负责?

A. 客户
B. Broker
C. 保险公司
D. 无人


答案:B

🧠 核心:
👉 违反 fiduciary duty


4️⃣(DCPD失效 + Collision)

你客户:

  • 被撞
  • 对方逃逸

❓车损走?

A. DCPD
B. Collision
C. Liability
D. 不赔


答案:B

🧠 核心:
👉 找不到对方 → ❌ DCPD


5️⃣(Liability超额)

你客户:

  • Liability:$1M
  • 造成损失:$1.5M

❓差额谁赔?

A. 保险公司
B. 政府
C. 客户自己
D. Broker


答案:C

🧠 核心:
👉 超额 = 个人风险


6️⃣(部分责任 + 双路径🔥)

事故:

  • 你客户:40%责任
  • 对方:60%

车损 $10,000


❓赔付方式?

A. 全DCPD
B. 全Collision
C. 60%DCPD + 40%Collision
D. 不赔


答案:C

🧠 核心:
👉 部分责任 = 两边一起走


7️⃣(Agency误导)

Agent告诉客户:

  • “我们是独立的,会帮你比所有公司”

❓评价:

A. 正确
B. 违规(误导)
C. 合法营销
D. 无所谓


答案:B

🧠 核心:
👉 Agent不能假装 Broker


8️⃣(AB + Liability组合🔥)

客户受伤:

  • AB赔 $50,000
  • 总损失 $120,000

❓剩余如何处理?

A. 不赔
B. AB继续
C. Liability索赔
D. Collision


答案:C

🧠 核心:
👉 AB → 不够 → Liability


9️⃣(Trust + 法规)

Broker把客户保费用来短期周转


❓评价:

A. 合法
B. 违规
C. 小问题
D. 看金额


答案:B

🧠 核心:
👉 Trust money绝对不能动


🔟(终极混合🔥🔥)

你是 Broker:

客户事故:

  • 对方100%责任
  • 客户受伤 + 车损
  • 你直接建议走对方Liability

❓评价:

A. 完全正确
B. 错误,应先 AB + DCPD
C. 只对一半
D. 看金额


答案:B


🧠 终极逻辑:

👉 人伤:AB
👉 车损:DCPD
👉 最后才 Liability


🎯 终极总结(这10题精华)


🧠 三大判断核心


① 身份判断

👉
看他代表谁


② 赔付顺序

👉
人伤:AB → Liability
👉
车损:DCPD / Collision


③ 法规红线

👉

  • Trust money ❌不能动
  • 利益冲突 ❌必须披露
  • 误导客户 ❌违规

🧠 最后10秒口诀(冲分版)

👉
“先AB保人,再看责任修车,不够再告;钱进信托,客户第一,别装独立”

Loading

保险知识: DCPD 是什么?

👉 全称:Direct Compensation – Property Damage

👉 中文理解:
“你自己的保险公司,直接赔你车损(在你无责或部分无责时)”


🧠 一句话核心

👉
“不是找对方赔,而是找自己保险赔(但钱其实是对方责任)”


🔍 什么时候用 DCPD?

必须同时满足👇

✅ 条件:

1️⃣ 事故发生在 Ontario
2️⃣ 有 另一辆已识别车辆
3️⃣ 对方有保险
4️⃣ 对方有责任(0% / 部分责任)


🚫 什么时候不能用?

👉 DCPD 不适用

  • ❌ hit & run(找不到对方)
  • ❌ 对方没保险
  • ❌ 你 100% 全责

💰 赔什么?

👉 DCPD 只赔:

  • ✔ 你的车损
  • ✔ 车内物品

👉 ❌ 不赔:

  • 人伤(那是 AB)
  • 租车费用(那是 OPCF 20)

💸 有没有 deductible?

👉 关键点‼️

  • 无责(0%)→ 没 deductible
  • 部分责任 → 按比例承担 deductible

🧨 举个考试最爱例子

你:

  • 30%责任
  • 车损:$10,000
  • deductible:$1,000

👉 赔付:

  • 保险赔:70% × $10,000 = $7,000
  • 你承担:30% + deductible

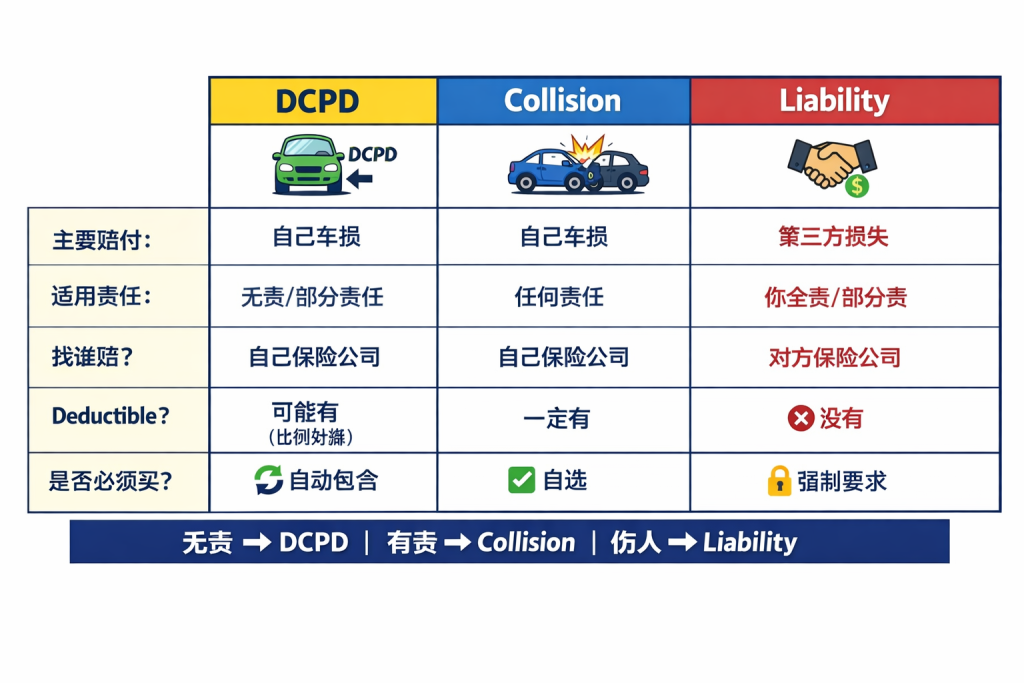
⚠️ 和 Collision 的区别(必考‼️)

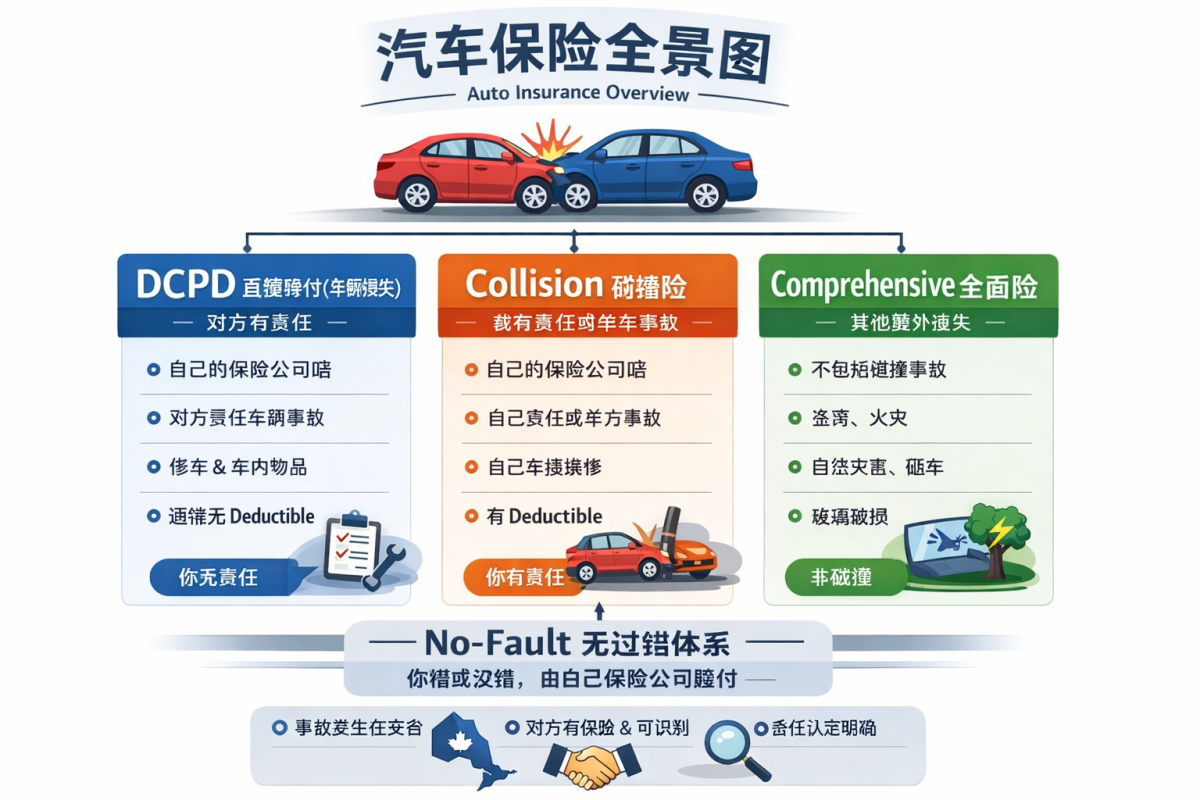
项目DCPDCollision
谁赔自己保险自己保险
是否看责任✅看❌不看
deductible可能有一定有
是否必须买❌自动包含✅可选

🎯 一句话区分

👉
“无责用DCPD,有责用Collision”


🧠 考试终极记忆

👉
“车损先看责任:无责走DCPD,有责走Collision;人伤永远AB”

好,接下来把 **Collision(碰撞险)**给你讲到“不会错”的程度👇


🚗 Collision 是什么?

👉
赔你自己的车(当你有责任时)


🧠 一句话核心

👉
“只要你有责任,车损靠 Collision”


🔍 什么时候用?

✅ 用 Collision 的典型场景:

1️⃣ 你撞别人(你有责)
2️⃣ 单车事故(撞墙 / 撞树 / 滑出路)
3️⃣ 连环追尾你是后车
4️⃣ 找不到责任方但你有责


🚫 不用 Collision 的情况

👉 优先看有没有这些:

  • ✔ 无责 → 用 DCPD
  • ✔ 有人伤 → 用 AB
  • ✔ 赔别人 → 用 Liability

💰 赔什么?

👉 Collision 只赔:

  • ✔ 你的车损

👉 ❌ 不赔:

  • 人伤(那是 AB)
  • 对方损失(那是 Liability)
  • 租车(除非你有 OPCF 20)

💸 Deductible(超级高频‼️)

👉 Collision 一定有 deductible

例如:

  • 车损:$8,000
  • deductible:$1,000

👉 你实际拿:$7,000


🧨 考试最爱坑(必会)

❗坑1:责任 vs 不看责任

👉 很多人以为:

“我撞了 → 就用 Collision” ❌

👉 正确是:

  • 无责 → DCPD
  • 有责 → Collision

❗坑2:单车事故

👉 撞墙 / 打滑 / 撞树

👉 没对方 = 100%你责任

👉 必走 Collision


❗坑3:连环追尾

👉 后车基本必有责

👉 用 Collision(赔自己车)


⚖️ Collision vs DCPD(再强化一遍)

项目CollisionDCPD
是否看责任❌ 不看✅ 看
适用情况有责无责
deductible一定有可能没有
是否必须买❌ 可选✅ 自动包含

🎯 考场秒杀口诀

👉
“有责Collision,无责DCPD”

👉
“单车事故 = 一定Collision”


🧠 再给你一个“秒选逻辑”

遇到题直接问自己三件事:

1️⃣ 有没有受伤?
👉 有 → AB

2️⃣ 谁的车?
👉 自己车

3️⃣ 有没有责任?
👉 有 → Collision
👉 没 → DCPD

好,这5道👉就是最后冲分用的压轴计算题(带顺序 + 金额 + 超额 + 破产)
(难度≈考试最后大题)


🧨 压轴题 1(基础超额)

你撞人(100%责任):

  • 对方人伤:$1,200,000
  • 你 Liability:$1,000,000

❓问:

1)保险赔多少?
2)你个人要赔多少?


答案:

  • 保险:$1,000,000(封顶)
  • 你个人:$200,000

🧠 核心:
👉 Liability有上限 → 超额你自己赔


🧨 压轴题 2(AB + Liability 组合)

对方被你撞伤:

  • 总损失:$500,000
  • 对方 AB 已赔:$100,000
  • 你 Liability:$300,000

❓问:

1)还剩多少?
2)Liability赔多少?
3)是否有缺口?


答案:

  • 剩余损失:$400,000
  • Liability赔:$300,000
  • 缺口:$100,000(受害者自己承担)

🧠 核心:
👉 AB先赔 → 再用Liability → 看额度


🧨 压轴题 3(多人分额度🔥)

你撞两个人(100%责任):

  • A损失:$800,000
  • B损失:$600,000
  • 你 Liability:$1,000,000

❓问:

谁拿多少?


答案:按比例分(pro-rata)

总损失 = $1,400,000

  • A:800/1400 = 57% → $570,000
  • B:600/1400 = 43% → $430,000

🧠 核心:
👉 额度不够 → 按比例分,不是先到先得


🧨 压轴题 4(部分责任 + 双方互赔)

事故责任:

  • 你:70%
  • 对方:30%

损失:

  • 你损失:$100,000
  • 对方损失:$200,000
  • 你 Liability:$100,000

❓问:

最终谁拿多少?


✅ Step 1:先算各自可索赔

👉 你可向对方要:30% × $100,000 = $30,000

👉 对方可向你要:70% × $200,000 = $140,000


✅ Step 2:看你的Liability额度

  • 你最多赔:$100,000
  • 但应赔:$140,000

👉 差额:$40,000(你个人承担)


✅ Step 3:最终结果

  • 对方拿:$100,000(保险) + $40,000(你个人)
  • 你拿:$30,000

🧠 核心:
👉 责任分摊 + Liability封顶 + 超额你补


🧨 压轴题 5(终极混合🔥)

连环事故:

  • 你:80%责任
  • 对方:20%

损失:

  • 对方人伤:$900,000
  • 对方 AB 已赔:$100,000
  • 你 Liability:$500,000

❓问:

1)对方还能索赔多少?
2)保险赔多少?
3)有没有缺口?


✅ Step 1:AB先扣

  • 剩余:$800,000

✅ Step 2:按责任

  • 你责任:80% × $800,000 = $640,000

✅ Step 3:看额度

  • Liability:$500,000

👉 缺口:$140,000


✅ 最终:

  • 保险赔:$500,000
  • 你个人:$140,000

🧠 核心:
👉 AB → 责任比例 → Liability封顶 → 超额个人


🎯 终极解题模板(考试直接套)


🧠 三步走(必须背‼️)

① 先 AB(人伤)

👉 不看责任


② 再按责任分摊

👉 谁赔多少


③ 最后看 Liability 上限

👉 不够 → 个人承担(破产风险)


💥 一句话封神

👉
“先AB减损失,再按责任算金额,最后看额度定生死”

好,这套就是👉考前冲刺版 RIBO 模拟考试(高命中50题精简版)
我给你做成:20道高质量精选(覆盖80%考点)+答案解析
👉 做完这套,基本就能上考场了


🧨 RIBO 模拟考试(终极冲刺版)


🧠 Part 1:法规(超高频)


1️⃣ 经纪人的首要职责是:

A. 保险公司
B. 客户
C. 政府
D. 自己


2️⃣ 保费必须存放在哪里?

A. 公司账户
B. 经纪人账户
C. Trust Account
D. 客户账户


3️⃣ 未披露利益冲突属于:

A. 合规
B. 违规
C. 可接受
D. 不重要


4️⃣ 未持牌人员可以:

A. 销售保险
B. 提供建议
C. 做行政工作
D. 签合同


5️⃣ 关于未注册保险公司,必须:

A. 不用说
B. 简单提及
C. 披露风险
D. 忽略


🚗 Part 2:Auto(核心)


6️⃣ 你无责被撞,车损走:

A. Collision
B. Liability
C. DCPD
D. AB


7️⃣ 你撞树,车损走:

A. DCPD
B. Collision
C. Liability
D. 不赔


8️⃣ 人伤赔付优先:

A. Liability
B. AB
C. Collision
D. DCPD


9️⃣ 对方受伤,你负责:

A. AB
B. DCPD
C. Liability
D. Collision


🔟 DCPD 不适用于:

A. 对方有保险
B. 对方可识别
C. 对方逃逸
D. 同省事故


💰 Part 3:计算(必考)


1️⃣1️⃣ 车损 $5,000,deductible $1,000

赔多少?

A. $5,000
B. $4,000
C. $3,000
D. $1,000


1️⃣2️⃣ Liability限额 $1M,损失 $1.3M

你个人承担?

A. 0
B. $300K
C. $1M
D. 不确定


1️⃣3️⃣ AB赔 $50K,总损失 $120K

还剩?

A. $50K
B. $70K
C. $120K
D. 0


1️⃣4️⃣ 两人损失 $800K 和 $200K,限额 $500K

A拿多少?

A. $400K
B. $500K
C. $300K
D. $250K


⚖️ Part 4:概念混合(高错率)


1️⃣5️⃣ Liability 是:

A. 赔自己
B. 赔对方
C. 赔车
D. 赔政府


1️⃣6️⃣ Collision:

A. 无责用
B. 有责用
C. 赔人伤
D. 必须买


1️⃣7️⃣ AB:

A. 看责任
B. 不看责任
C. 只赔车
D. 可选


1️⃣8️⃣ Trust money 可以:

A. 投资
B. 暂用
C. 混用
D. 单独存放


1️⃣9️⃣ Misrepresentation 是:

A. 合法
B. 推荐
C. 违规
D. 无所谓


2️⃣0️⃣ Fiduciary duty 指:

A. 对公司负责
B. 对客户负责
C. 对政府负责
D. 对市场负责


✅ 标准答案(做完再看!)


1️⃣ B
2️⃣ C
3️⃣ B
4️⃣ C
5️⃣ C

6️⃣ C
7️⃣ B
8️⃣ B
9️⃣ C
🔟 C

1️⃣1️⃣ B
1️⃣2️⃣ B
1️⃣3️⃣ B
1️⃣4️⃣ A

1️⃣5️⃣ B
1️⃣6️⃣ B
1️⃣7️⃣ B
1️⃣8️⃣ D
1️⃣9️⃣ C
2️⃣0️⃣ B


🎯 最后冲刺总结


🧠 必中逻辑(10秒复盘)

👉
人伤 → AB → 不够再 Liability

👉
车损 → 无责DCPD → 有责Collision

👉
Liability = 赔别人(有上限)

👉
Trust money 不能碰

👉
客户永远第一


🚀 上考场前最后一句

👉
“先人后车,看责任;钱进信托,客户优先”

Loading

保险知识 :OPCF 5 有什么要求

OPCF 5 是安省(Ontario)汽车保险中的一个**“指定驾驶人排除条款”**,也就是:👉把某个特定的人从你的保险保障中“排除掉”。


一、OPCF 5 的核心要求(考试重点 + 实务重点)

1️⃣ 必须是“明确指定的人”

  • 不能写“任何25岁以下司机”
  • 必须是具体个人姓名(例如:配偶、孩子、室友等)

2️⃣ 被排除的人 = 完全没有保障

只要该人开你的车:

  • ❌ 保险公司一分钱都不会赔
  • ❌ 不管是你车损、对方车、还是人伤,都不赔
  • ❌ 车主可能要自掏腰包承担全部责任

👉 这是“最严厉”的条款之一


3️⃣ 必须签字同意(关键考点)

  • 车主(被保险人)要签
  • 被排除的司机 也必须签

👉 说明:对方明确知道“自己不能开这辆车”


4️⃣ 适用前提(保险公司才会给你用)

通常用于:

  • 家里有人 驾驶记录差(事故多 / 酒驾 / 违章多)
  • 或者 新手风险高
  • 保险公司否则可能:
    • 要求加高保费 💸
    • 或直接拒保

👉 用 OPCF 5 可以:

  • 降低保费
  • 换取保险公司继续承保

5️⃣ 一旦违反,后果非常严重

如果被排除的人还是开车并出事故:

  • 👉 保险合同仍有效(对你)
  • ❗但该事故完全不赔
  • 👉 你作为车主仍可能被起诉(第三方责任)

二、考试常见陷阱(非常爱考⚠️)

❌ 陷阱1:

“被排除的人偶尔开一下,应该可以吧?”

👉 错!
一次都不可以开


❌ 陷阱2:

“只是不赔他本人伤害?”

👉 错!
👉 是 整个事故都不赔


❌ 陷阱3:

“只要车主同意就行?”

👉 错!
👉 双方必须签字


三、一句话记忆(考前速记)

👉 “OPCF 5 = 指名道姓 + 双方签字 + 开车全不赔”


四、给你一个真实场景(秒懂)

👉 爸爸买车保险,儿子事故很多
👉 保险公司说:要么保费 $6000,要么签 OPCF 5

选择签了 OPCF 5:

  • 儿子开车 → ❌ 出事故 = 0赔付
  • 其他人开车 → ✅ 正常保障

🚗 OPCF 全部高频条款对比(终极一页版)

🔥 核心5大条款(必考)


1️⃣ OPCF 1

👉 提高第三者责任险(Liability)

  • 把 $200,000 提高到:
    • $1M / $2M(常见)
  • 👉 只影响:对别人赔的钱

✅ 关键词:“加责任”


2️⃣ OPCF 2

👉 驾驶培训折扣

  • 完成认可驾驶课程 → 保费降低
  • 常见于新司机

✅ 关键词:“上课省钱”


3️⃣ OPCF 5

👉 排除某个司机(超级重点⚠️)

  • 指名道姓
  • 双方签字
  • ❌ 该人开车 → 全不赔

✅ 关键词:“这个人不能碰车”


4️⃣ OPCF 20

👉 租车费用(Loss of Use)

  • 车坏了/被偷:
    • 保险公司付你租车钱 🚗

⚠️ 前提:

  • 必须是“有赔的事故”(如Collision或Comprehensive触发)

✅ 关键词:“修车期间有车开”


5️⃣ OPCF 27

👉 租车/借车保险(非自有车辆)

  • 开:
    • 租的车 🚗
    • 借的车 👬

👉 如果撞了:

  • 由你自己的保险赔

✅ 关键词:“开别人的车也保你”


⚡ 一张逻辑图搞定(记忆结构)

人 → OPCF 5(排除某人)

钱 → OPCF 1(加责任额度)

省 → OPCF 2(上课打折)

车坏没车 → OPCF 20(租车费)

开别人的车 → OPCF 27(非自有车)

🧠 高频陷阱对比(考试最爱)

❗ OPCF 5 vs OPCF 27

情况是否赔
被排除的人开你的车❌ 不赔(OPCF 5)
你开租车撞了✅ 赔(OPCF 27)

👉 一个是“禁止人”,一个是“扩展车”


❗ OPCF 20 vs Collision

项目是否自动有
修车费用✅ Collision
租车费用❌ 只有 OPCF 20

❗ Liability vs OPCF 1

项目含义
Liability基础责任
OPCF 1👉 把责任额度提高

🎯 考前10秒口诀(直接背)

👉
“1加钱,2打折,5踢人,20租车,27开别人车”


🧨 给你3道“必坑题”(超高命中)

题1

儿子被列入 OPCF 5,但偷偷开车撞人

👉 答案:
保险公司完全不赔


题2

你租车旅游,买了 OPCF 27,撞车

👉 答案:
你自己的保险赔


题3

你车被撞送修,没有 OPCF 20

👉 答案:
租车费用不赔

好,这一组是👉接近真实考试 Case Study 的“长题 + 多坑 + 要算钱”版本
(做完这5题,基本就是上考场水平了)


🧨 Case 1(AB + Liability + 超额)

张先生投保情况:

  • Liability:$200,000
  • 有 AB(法定)

事故:

  • 他全责撞车
  • 对方人身伤害:$350,000
  • 张先生自己也受伤,无法工作

❓问:

1)对方谁赔?赔多少?
2)张先生自己从哪里拿钱?


答案:

1️⃣ 对方:
👉 Liability赔 $200,000
👉 剩余 $150,000 → ❗张先生自己承担

2️⃣ 张先生自己:
👉 从 AB(Accident Benefits) 拿钱(IRB等)


🧠 秒杀逻辑:

  • Liability = 有上限
  • AB = 不管责任,先赔自己

🧨 Case 2(OPCF 5 + 全灭)

李女士投保:

  • 含 OPCF 5(排除丈夫)

事故:

  • 丈夫开车
  • 撞车造成:
    • 对方车损:$30,000
    • 对方人伤:$70,000
    • 自己车损:$20,000

❓问:保险赔多少?


答案:$0(全部不赔)


🧠 秒杀逻辑:
👉 OPCF 5 = 这个人开车 → 全部清零


🧨 Case 3(OPCF 27 + Deductible)

王先生:

  • 有 OPCF 27
  • Deductible:$1,000

事故:

  • 租车撞墙
  • 损失:$8,000

❓问:保险赔多少?


答案:$7,000


🧠 秒杀逻辑:

  • OPCF 27 → 用你保险赔
  • 赔付 = $8,000 – $1,000 deductible

🧨 Case 4(OPCF 20 + 无覆盖)

陈先生:

  • 有 Collision
  • ❌ 没有 OPCF 20

事故:

  • 自己责任撞车
  • 修车 10 天
  • 租车费用:$800

❓问:哪些赔?


答案:

  • 车损 → ✅ 赔(Collision)
  • 租车 → ❌ 不赔

🧠 秒杀逻辑:
👉 没 OPCF 20 = 没车用


🧨 Case 5(终极综合🔥)

赵先生:

  • Liability:$1M
  • Collision:有
  • OPCF 27:有
  • OPCF 20:有
  • 无 OPCF 5

事故(租车时发生):

  • 对方人伤:$900,000
  • 租车损坏:$25,000
  • 自己受伤无法工作
  • 租车代步费用:$1,200

❓问:逐项谁赔?


答案拆解:

1️⃣ 对方人伤:
👉 Liability → 赔 $900,000(够用)


2️⃣ 租车损坏:
👉 OPCF 27 → 赔 $25,000


3️⃣ 自己受伤:
👉 AB → 赔(IRB等)


4️⃣ 租车代步:
👉 OPCF 20 → 赔 $1,200


🧠 秒杀逻辑(这一题全会就稳了):

👉

  • 撞别人 → Liability
  • 自己伤 → AB
  • 自己车 → Collision
  • 别人车 → OPCF 27
  • 没车用 → OPCF 20

🎯 终极一句话(考场用)

👉
“人伤先AB,对外用Liability,自己车Collision,别人车27,没车20,禁人用5”

🚨 RIBO考前30秒 · 10条陷阱口诀


1️⃣

👉 “人伤先AB,不看责任”

解释:
无论谁错,先走 Accident Benefits。


2️⃣

👉 “AB永远没deductible”

别被$300/$500骗。


3️⃣

👉 “Liability有上限,超出自己赔”

$200k 不够就自己掏。


4️⃣

👉 “OPCF 5 = 这个人开车全灭”

OPCF 5
👉 不赔对方、不赔车、不赔人。
👉 一分钱没有。


5️⃣

👉 “27保的是车,不是人”

OPCF 27
👉 开别人车 → 用你保险赔车损。
👉 不是给别人买保险。


6️⃣

👉 “20不是修车,是租车”

OPCF 20
👉 Collision修车
👉 20给你代步车


7️⃣

👉 “Deductible只扣车损,不扣人伤”

适用:

  • Collision
  • Comprehensive

不适用:

  • AB
  • Liability

8️⃣

👉 “撞别人 = Liability,撞自己 = Collision”

考试常把两者混。


9️⃣

👉 “IRB给有工作的人”

没工作 → 不是IRB。


🔟

👉 “没有写进保单的 = 没保障”

没有买:

  • Collision → 不赔自己车
  • OPCF 20 → 不赔租车
  • OPCF 27 → 不赔租的车
  • Liability不足 → 自己补差额

🧠 最后终极总口诀(闭眼背)

👉
“人伤AB,别人Liability,自己车Collision,别人车27,没车20,禁人5”

好,这个是RIBO里👉非常容易混、但其实很好拿分的点


🚗 DCPD 是什么?

👉 全称:Direct Compensation – Property Damage

👉 中文理解:
“你自己的保险公司,直接赔你车损(在你无责或部分无责时)”


🧠 一句话核心

👉
“不是找对方赔,而是找自己保险赔(但钱其实是对方责任)”


🔍 什么时候用 DCPD?

必须同时满足👇

✅ 条件:

1️⃣ 事故发生在 Ontario
2️⃣ 有 另一辆已识别车辆
3️⃣ 对方有保险
4️⃣ 对方有责任(0% / 部分责任)


🚫 什么时候不能用?

👉 DCPD 不适用

  • ❌ hit & run(找不到对方)
  • ❌ 对方没保险
  • ❌ 你 100% 全责

💰 赔什么?

👉 DCPD 只赔:

  • ✔ 你的车损
  • ✔ 车内物品

👉 ❌ 不赔:

  • 人伤(那是 AB)
  • 租车费用(那是 OPCF 20)

💸 有没有 deductible?

👉 关键点‼️

  • 无责(0%)→ 没 deductible
  • 部分责任 → 按比例承担 deductible

🧨 举个考试最爱例子

你:

  • 30%责任
  • 车损:$10,000
  • deductible:$1,000

👉 赔付:

  • 保险赔:70% × $10,000 = $7,000
  • 你承担:30% + deductible

⚠️ 和 Collision 的区别(必考‼️)

项目DCPDCollision
谁赔自己保险自己保险
是否看责任✅看❌不看
deductible可能有一定有
是否必须买❌自动包含✅可选

🎯 一句话区分

👉
“无责用DCPD,有责用Collision”


🧠 考试终极记忆

👉
“车损先看责任:无责走DCPD,有责走Collision;人伤永远AB”

这个问题问得非常关键,而且很多人理解是错的,我直接给你真实规则 + 考试答案逻辑👇


💥 结论先说(考场用)

👉 没有人替你兜底
👉 差额 = 债权人(受害方)自己承担损失(如果你真的没钱)


🧠 正确逻辑拆解

假设:

  • 你 Liability:$200,000
  • 实际赔偿:$500,000

👉 差额:$300,000


① 保险公司只赔到上限

👉 保险公司最多赔:$200,000
👉 合同义务结束(不会多赔一分钱)


② 剩下的钱 = 你的法律责任

受害人可以:

  • 起诉你
  • 申请法院判决
  • 追你的:
    • 工资 💰
    • 银行存款
    • 房产 🏠

③ 如果你真的没钱 → 破产

在 Personal Bankruptcy 情况下:

👉 结果是:

  • 你不用再还(大部分债务被清除)
  • ❗但受害人拿不到剩下的钱

⚠️ 关键点(很多人误解)

❌ 政府不会补
❌ 保险公司不会补
❌ 对方保险公司不会补

👉 没有“最后买单人”


🧨 但有两个例外(高级考点)


🔸 例外1:有额外保险(比如umbrella)

如果你有更高额度(比如 $1M / $2M):

👉 就不会出现差额问题


🔸 例外2:严重人伤可能涉及基金(极少考)

比如某些特殊情况下:

👉 可能涉及 Motor Vehicle Accident Claims Fund

但注意:

  • 这是“无保险 / hit & run”等情况
  • 不是给你补 liability 不够的情况

🎯 一句话记忆(必须背)

👉
“Liability不够 → 自己赔 → 没钱就破产 → 对方自认损失”


🧠 考试标准答案写法

👉

  • Insurer pays up to policy limit
  • Insured is personally liable for excess
  • If insolvent, claimant may not recover full amount

好,这一组是👉专门卡“谁先赔”的顺序题(AB vs Liability vs Tort)
做对这5题,你对安省赔付逻辑就已经是“考官级理解”了。


🧨 阴险顺序题 1(最基础但最容易错)

你被对方撞伤(对方100%责任)


❓你第一步找谁赔?

A. 对方 Liability
B. 自己的 AB
C. 直接起诉(Tort)
D. 政府


答案:B

🧠 秒杀:
👉 永远先走 AB(不看责任)


🧨 阴险顺序题 2(AB + Tort混合)

你受伤后:

  • 已从 AB 拿到 $40,000
  • 实际损失:$120,000
  • 对方全责

❓你接下来可以?

A. 再从 AB 拿剩下的
B. 起诉对方要差额(Tort)
C. 找政府补
D. 放弃


答案:B

🧠 秒杀:
👉 AB不够 → 才走 Tort(告对方)


🧨 阴险顺序题 3(Deductible陷阱)

你起诉对方(Tort)成功:

  • 法院判赔:$100,000
  • 法定 deductible:$40,000(简化考法)

❓你实际拿多少?

A. $100,000
B. $60,000
C. $40,000
D. $0


答案:B

🧠 秒杀:
👉 Tort有人伤deductible(AB没有)


🧨 阴险顺序题 4(AB vs Liability混淆)

你是乘客,司机全责,你受伤:


❓你的人伤赔付顺序?

A. 司机 Liability → AB
B. AB → Liability
C. 直接 Liability
D. 直接法院


答案:B

🧠 秒杀:
👉 先AB,再看是否需要走 Liability(通过诉讼)


🧨 阴险顺序题 5(终极综合🔥)

你情况:

  • 自己受伤
  • 对方全责
  • 已拿 AB:$50,000
  • 总损失:$200,000
  • 对方 Liability:$100,000

❓最终结果?


答案拆解:

1️⃣ 先 AB:$50,000
2️⃣ 剩余损失:$150,000
3️⃣ 起诉对方(Tort):

👉 对方最多赔:$100,000(Liability上限)

4️⃣ 最终:

  • 拿到:$50,000 + $100,000 = $150,000
  • ❗剩余 $50,000 → 拿不到

🧠 秒杀逻辑:

👉

  • 先AB
  • 再Tort(受对方Liability限制)
  • 不够没人补

🎯 终极顺序口诀(必背)

👉
“先AB保自己,再Tort找对方,能赔多少看额度,不够自己认损失”


🧠 再压一层(考官思维)

你只要抓住3点就不会错:

1️⃣ 顺序永远:AB → Tort(Liability)
2️⃣ AB没有deductible,Tort有
3️⃣ Liability有上限,没有兜底

事故 → 赔付封顶 全流程图(RIBO终极版)

🚨 发生交通事故

👤 是否有人受伤?

✅ 有人受伤

🟢 Step 1:先走 AB(Accident Benefits)

👉 从“自己保险”拿钱(不看责任)
👉 包括:IRB / 医疗 / 康复 / 护理

💰 AB够不够?
↓ ↓
✅够 ❌不够
↓ ↓
结束 🟠 Step 2:走 Tort(起诉对方)

👉 通过对方 Liability 赔

⚠️ 是否达到起诉门槛?

(考试默认:可以)

💰 判赔金额

➖ 减去 deductible

💰 实际可拿金额

⚠️ 看对方 Liability额度

┌───────────────┬───────────────┐
↓ ↓
✅额度够 ❌额度不够
↓ ↓
全额拿到 只拿到额度上限

剩余谁承担?

👉 你自己承担损失
👉 或起诉但对方没钱

👉 最终可能收不回

同时别忘了“车损线”(很多人漏掉)

🚗 车辆损坏?

👉 自己车 → Collision

👉 别人车(租/借) → OPCF 27

👉 修车期间没车?

👉 OPCF 20(租车费用)

🧠 一眼秒记版(压缩到极限)

👉
事故 → 先AB → 不够再告(Tort) → 看对方额度 → 不够自己亏


🎯 考场最关键3个判断点

1️⃣ 谁先赔?

👉 永远 AB 先


2️⃣ 能不能告?

👉 AB不够才告(Tort)


3️⃣ 能不能拿全?

👉 看对方 Liability够不够


💥 最终封顶本质(一句话)

👉
“赔付上限 = AB + 对方Liability(再多没有)”

🚗 事故 → 赔付封顶(终极流程图)

【事故发生】

① 是否有人受伤?

┌───────────────┬───────────────┐
↓ ↓
❌ 无人伤 ✅ 有人伤
↓ ↓
走车损流程 ② 先走 AB(自己保险)
↓ ↓
Collision / Comp 👉 不看责任
↓ ↓
(扣 deductible) 👉 IRB / 医疗 / 康复
↓ ↓
结束 ↓
③ AB够不够?

┌───────────────┬───────────────┐
↓ ↓
✅ 够 ❌ 不够
↓ ↓
结束 ④ 走 Tort(起诉对方)

👉 用对方 Liability赔

⑤ 法院判赔金额

➖ 扣 deductible

⑥ 看对方额度够不够

┌───────────────┬───────────────┐
↓ ↓
✅ 够 ❌ 不够
↓ ↓
全部拿到 只拿到额度上限

⑦ 剩余部分怎么办?

👉 你可继续追讨(起诉)
👉 但对方没钱/破产

❗最终:拿不到(自己损失)

🚗 车损 & 用车(并行发生,考试常混)

【车辆相关】

🚗 自己车损坏?

👉 Collision(扣 deductible)

🚗 租车 / 借车损坏?

👉 OPCF 27(扣 deductible)

🚗 修车期间没车?

👉 OPCF 20(租车费用)

🧠 终极压缩(考场脑内版)

👉
人伤:AB → 不够 → Tort → 看额度 → 封顶
车损:自己车Collision,别人车27,没车20


🎯 最关键“封顶点”(一定要记住)

👉
最终你最多能拿:
✔ AB赔付
➕ 对方 Liability 上限

超过部分 = 没人补


⚠️ 最后3个易错点(扫一眼就提分)

1️⃣ AB 永远第一步(不看责任)
2️⃣ Tort 有 deductible,AB 没有
3️⃣ Liability 不够 = 不存在兜底人

🧨 压轴大题(完整流程模拟)

🚗 事故背景

王先生保险情况:

  • Liability:$1,000,000
  • Collision:有(Deductible $1,000)
  • OPCF 27:有
  • OPCF 20:有
  • ❌ 没有 OPCF 5

🚨 事故发生

王先生开租车发生严重事故:

  • 对方人员伤害:$1,200,000
  • 对方车辆损失:$80,000
  • 租车损坏:$25,000
  • 王先生受伤无法工作
  • 修车期间租车费用:$1,500

❓问题:逐项计算谁赔多少?最终王先生结果是什么?


🧠 Step 1:人伤(最关键)

👉 先走 AB(Accident Benefits)

王先生:

  • 先从自己 AB 拿钱(医疗 + IRB)

👉 假设 AB 已支付:$60,000


👉 剩余损失

  • 总人伤:$1,200,000
  • AB已赔:$60,000

👉 剩余:$1,140,000


👉 走 Tort(起诉对方)

对方 Liability:

  • 上限:$1,000,000

👉 结果:

  • 赔满:$1,000,000
  • 剩余:$140,000 ❌ 无法收回

🧠 Step 2:租车损坏(OPCF 27)

👉 OPCF 27

  • 租车损坏:$25,000
  • Deductible:$1,000

👉 赔付:

= $24,000


🧠 Step 3:王先生自己车损?

👉 他开的是租车
👉 所以走 OPCF 27
👉 已处理(不涉及 Collision)


🧠 Step 4:修车期间租车费用

👉 OPCF 20

  • 租车费用:$1,500

👉 全赔(假设限额足够)

= $1,500


🧠 Step 5:王先生受伤收入损失

👉 已在 AB 里处理(IRB)

  • 已支付:$60,000(包含医疗+收入补偿)

💰 最终结果汇总

✔ 对方人伤:

  • AB:$60,000
  • Liability(Tort):$1,000,000
  • ❌ 损失未覆盖:$140,000

✔ 租车损坏:

  • OPCF 27 → $24,000

✔ 租车费用:

  • OPCF 20 → $1,500

✔ 王先生受伤:

  • 已由 AB 处理

🎯 最终封顶结论(考试核心)

👉 王先生最多能拿:

✔ AB + Liability + OPCF保障

但现实:

仍然损失 $140,000(对方额度不够)


🧠 一步一行“考试解题模板”

记住这5步就不会错:

① 人伤 → AB(先走)

② 不够 → Tort(告对方)

③ 看 Liability 上限

④ 车损 → Collision / OPCF 27

⑤ 没车用 → OPCF 20


💥 考场终极口诀(这一题核心)

👉
“人伤先AB,不够告对方;车损看27,没车看20;Liability封顶没人补”

好,这5道就是👉专门卡“细节误区”的阴险选择题
(不是难在计算,而是专坑理解)


🧨 阴险选择题 1(AB顺序陷阱)

你作为乘客受伤:

  • 车是朋友的
  • 朋友全责

❓你应先向谁索赔?

A. 朋友的 Liability
B. 自己的 AB
C. 朋友的 AB
D. 政府


答案:B

🧠 关键坑:
👉 AB优先看“你自己的保险”
不是车主的,也不是责任方的


🧨 阴险选择题 2(AB vs Tort混淆)

你受伤:

  • AB已赔 $50,000
  • 实际损失 $80,000

❓你可以?

A. 再从 AB 申请剩余
B. 起诉对方要 $30,000
C. 两者都可以
D. 无法再索赔


答案:B

🧠 关键坑:
👉 AB有上限
👉 不够 → 才能走 Tort


🧨 阴险选择题 3(Deductible错位)

你:

  • 起诉成功(Tort)获赔 $100,000
  • deductible:$40,000

❓你拿多少?

A. $100,000
B. $60,000
C. $40,000
D. $0


答案:B

🧠 关键坑:
👉 只有Tort有人伤deductible
👉 AB没有!


🧨 阴险选择题 4(OPCF 27误解)

你开朋友的车发生事故:


❓OPCF 27 的作用是?

A. 赔你的人伤
B. 赔朋友的车损
C. 赔第三方
D. 赔你收入损失


答案:B

🧠 关键坑:
👉 OPCF 27 = 你开“非自有车辆”的车损保障
👉 不是人伤,不是责任险


🧨 阴险选择题 5(终极坑:OPCF 5)

你把儿子排除在外(签了)
OPCF 5

他偷偷开车出事故:


❓结果?

A. 只是不赔他本人
B. 不赔车损
C. 全部不赔
D. 保险公司部分赔


答案:C

🧠 关键坑:
👉 OPCF 5 = 这个人开车 → 整个事故无保障


🎯 最后一页“细节雷区总结”


🚨 最容易错的5个点

1️⃣ AB找谁?→ 永远先找自己保险
2️⃣ AB vs Tort → 不够才告
3️⃣ Deductible → 只在Tort,不在AB
4️⃣ OPCF 27 → 只管“车”,不管“人”
5️⃣ OPCF 5 → 一旦开车,全盘不赔


🧠 终极一句话(扫一眼用)

👉
“AB先自己,Tort补差额;27管车,5全灭,Deductible只在告”

Loading

保险知识 -在安省 Private Insurance Companies 有哪些?

在安省(Ontario),绝大多数保险都是由 Private Insurance Companies(私营保险公司)提供的(尤其是车险、房屋险、商业险等)。下面给你一个**考试/实务都常用的主流公司清单(RIBO高频)**👇


🧾 一、P&C(车险 / 房屋险)主流私营保险公司

这些是你做 Auto / Home 最常见的:

  • Intact Financial Corporation(加拿大最大P&C保险公司)
  • Aviva Canada
  • Desjardins Insurance
  • TD Insurance
  • The Co-operators
  • CAA Insurance
  • belairdirect
  • Pembridge Insurance
  • Jevco Insurance
  • Gore Mutual Insurance Company

👉 这些公司基本覆盖了你在市场上能接触到的大部分 auto/home 业务


🧾 二、Life / Health(人寿 & 健康保险)

如果题目涉及 Benefits / Life:

  • Manulife
  • Sun Life
  • Canada Life
  • Empire Life
  • Industrial Alliance
  • Blue Cross
  • Green Shield Canada

🧾 三、Specialty / Commercial(考试偶尔考)

  • Sovereign Insurance(商业险)
  • Economical Insurance(现为 Definity)
  • Wawanesa Insurance

⚠️ 考试重点(非常重要)

👉 在安省:

  • 车险 = 完全 private market(私营市场)
  • 没有像BC那种政府保险(ICBC)
  • 政府只负责监管(如 FSRA)

👉 结构是:

  • Insurance Company(保险公司)
    • Broker / Agent(中介)
    • Facility Association(最后承保人)

🧠 一句话总结(RIBO记忆版)

👉 Ontario = Private insurers + Government regulation(不是政府卖保险)

考试最常出现的10家公司

好,这个是RIBO考试最常出现的「10大保险公司(必背版)」,我帮你做成“考点导向”版本👇(不是随便列,是考试高频 + 题目常出现


🧠 RIBO必背:Top 10 Private Insurance Companies(Ontario)

🚗 P&C(车险 / 房屋险)—最核心(占考试大头)

  1. Intact Financial Corporation
    👉 加拿大最大财险公司(考试最爱出)
  2. Aviva Canada
    👉 常考“多产品 + bundle”
  3. Desjardins Insurance
    👉 agent体系(容易考渠道区别)
  4. TD Insurance
    👉 direct writer(重点概念)
  5. The Co-operators
    👉 cooperative(考试爱考 ownership)
  6. belairdirect
    👉 Intact旗下 + direct(高频陷阱)
  7. CAA Insurance
    👉 membership型(容易考 eligibility)

🧾 Life / Health(辅助考点)

  1. Manulife
    👉 最大人寿之一
  2. Sun Life Financial
    👉 benefits题常见
  3. Canada Life
    👉 LTD / group benefits 高频

⚠️ 考试“隐形陷阱点”(一定要记)

👉 1️⃣ belairdirect = Intact旗下(不是独立公司)
👉 2️⃣ TD / belairdirect = direct writer(不走broker)
👉 3️⃣ Co-operators = cooperative(不是普通公司)
👉 4️⃣ Desjardins = agent体系(非broker)


🧠 终极记忆口诀(10秒记住)

👉 “Intact Aviva TD + Desjardins + Co-op + belair + CAA + 三大寿(Manulife / Sun / Canada Life)”

好,直接给你一套RIBO高难度「10家公司混合陷阱题」(专门考:
👉 ownership / distribution / affiliation / product type)
👉 很多都是考试原型题思路


🧠 终极混合陷阱题(10题)


Q1

Which insurer is a direct writer (no broker involved)?

A. Intact Financial Corporation
B. Aviva Canada
C. TD Insurance
D. The Co-operators


Q2

Which company operates as a co-operative (owned by members, not shareholders)?

A. Desjardins Insurance
B. The Co-operators
C. Aviva Canada
D. Manulife


Q3

Which of the following is NOT typically distributed through brokers?

A. Intact Financial Corporation
B. Aviva Canada
C. belairdirect
D. Pembridge Insurance


Q4

Which insurer is owned by another insurer (subsidiary relationship)?

A. belairdirect
B. CAA Insurance
C. The Co-operators
D. Desjardins Insurance


Q5

Which company is primarily known for life & health (NOT P&C)?

A. Aviva Canada
B. Intact Financial Corporation
C. Sun Life Financial
D. Pembridge Insurance


Q6

A client insists on dealing only with a broker. Which insurer is LEAST suitable?

A. Intact Financial Corporation
B. Aviva Canada
C. TD Insurance
D. Pembridge Insurance


Q7

Which statement is CORRECT?

A. belairdirect is a broker
B. TD Insurance sells through brokers
C. The Co-operators is owned by shareholders
D. Desjardins Insurance uses agent system


Q8

Which insurer is MOST likely to require membership eligibility?

A. CAA Insurance
B. Aviva Canada
C. Intact Financial Corporation
D. Pembridge Insurance


Q9

Which pair is BOTH direct writers?

A. TD Insurance + belairdirect
B. Aviva Canada + Intact Financial Corporation
C. Desjardins Insurance + Pembridge Insurance
D. The Co-operators + Aviva Canada


Q10(压轴题🔥)

A client wants:

  • Advice from broker
  • Access to multiple insurers
  • NOT tied to one company

Which is BEST?

A. TD Insurance
B. belairdirect
C. Desjardins Insurance
D. A broker placing business with companies like Intact Financial Corporation


✅ 答案(先自己做!)

👉 做完再看👇


<details> <summary>点击查看答案</summary>

  1. C
  2. B
  3. C
  4. A
  5. C
  6. C
  7. D
  8. A
  9. A
  10. D

</details>

这套是 RIBO 真·压轴级综合题
👉 混合:Insurance Company + FA + Assigned Risk + Underwriting Decision
👉 每题都带“隐藏逻辑陷阱”

规则:每题只有 1 个 BEST answer。


🔥 终极压轴综合题(8题)


Q1

Client:

  • 5 次 at-fault accidents
  • 3 次 major convictions
  • Multiple cancellations for non-payment

All standard markets (e.g., Intact Financial Corporation, Aviva Canada) declined.

What is the MOST appropriate next step?

A. Apply to Facility Association
B. Apply to Assigned Risk
C. Force a standard insurer to accept
D. Client cannot legally obtain insurance


Q2

An insurer declines a risk due to underwriting guidelines.
Is the insurer legally required to provide coverage?

A. Yes, auto insurance is mandatory
B. Yes, if premium is paid
C. No, private insurers may decline based on underwriting
D. Only if broker insists


Q3

Driver is declined by all insurers but has:

  • Valid license
  • No fraud
  • Meets legal eligibility

Which statement is TRUE?

A. He cannot drive in Ontario
B. Facility Association must provide access mechanism
C. Broker must insure him personally
D. Assigned Risk guarantees cheapest rate


Q4

A broker tries 5 insurers including TD Insurance and Pembridge Insurance.
All decline due to high risk score.

Before going to FA, what is MOST important?

A. Confirm underwriting documentation is accurate
B. Increase coverage limits
C. Remove accidents from record
D. Tell client to wait 2 years


Q5

Which of the following BEST describes Facility Association?

A. Government insurance company
B. Private insurers pooling high-risk auto
C. Broker-owned insurer
D. Life insurance residual market


Q6

Assigned Risk Pool primarily exists to:

A. Reduce premium for good drivers
B. Share high-risk drivers among insurers
C. Replace FA
D. Regulate underwriting


Q7

Client qualifies for standard market but broker submits directly to FA to save time.

This action is:

A. Acceptable if premium cheaper
B. Acceptable if client agrees
C. Improper — FA is last resort
D. Required by law


Q8(终极决策题🔥)

Client profile:

  • 2 minor convictions
  • 1 at-fault accident
  • No cancellations
  • Stable payment history

One insurer declined due to internal score.

What is BEST course of action?

A. Immediately apply to Facility Association
B. Try other standard insurers
C. Tell client risk is uninsurable
D. Apply Assigned Risk automatically


🧠 先自己做一遍

做完再看答案 👇


<details> <summary>点击查看答案</summary>

Q1 — A
Q2 — C
Q3 — B
Q4 — A
Q5 — B
Q6 — B
Q7 — C
Q8 — B </details>


🎯 关键理解(90分核心)

1️⃣ Private insurers

可以按 underwriting guidelines 拒保

2️⃣ Facility Association

不是政府公司
是所有 auto insurers 组成的 residual market mechanism

3️⃣ Assigned Risk

是 risk sharing system
不是“便宜保险”

4️⃣ 顺序逻辑(考试爱考)

Standard Market
→ High-risk Market
→ FA (last resort)

好,这一套是RIBO压轴中的压轴
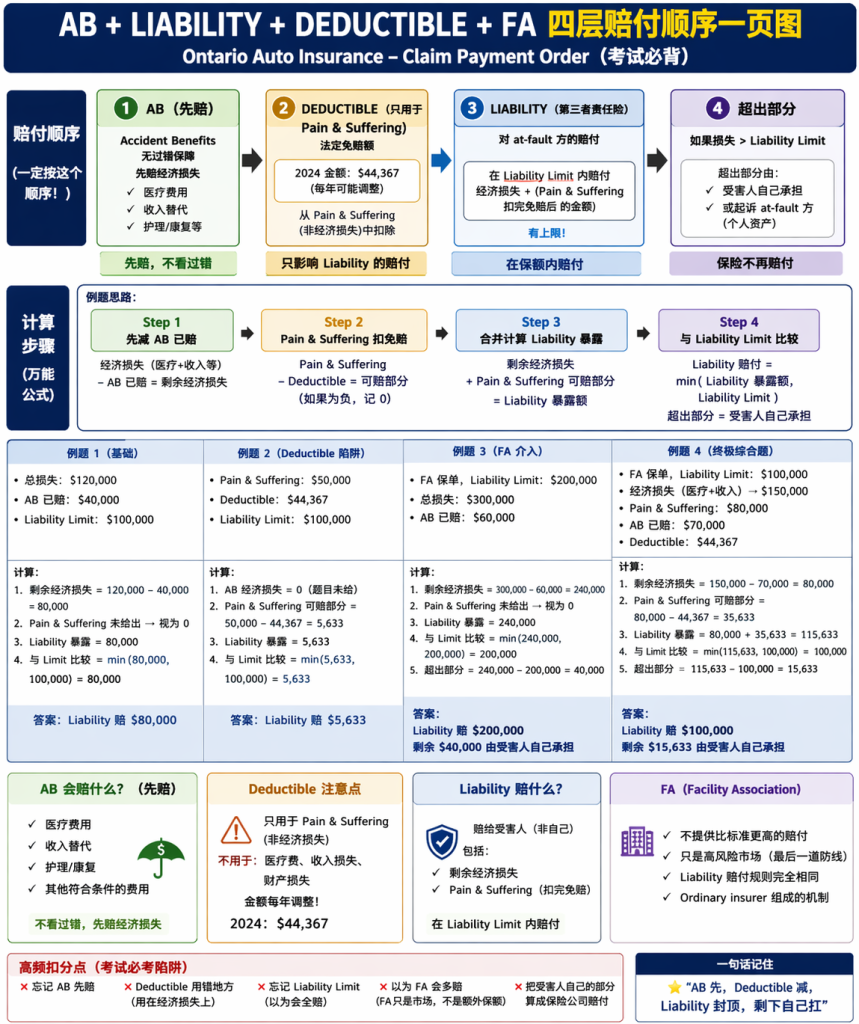
👉 同时考:AB + Liability + Deductible + FA(Facility)
👉 重点不是算数,而是赔付顺序 + 谁先谁后 + 谁补谁

我帮你设计成“接近真题难度”的4道👇


🔥 终极计算题(4题)


Q1(基础+顺序陷阱)

Accident情况:

  • 你(Driver A)at-fault
  • 对方(Driver B)受伤损失:$120,000
  • 你的 Liability limit:$100,000
  • 对方 AB 已支付:$40,000

问:你的 Liability 最终赔多少?80000


关键点:

👉 AB 先赔(no-fault)
👉 Liability = 剩余损失


Q2(Deductible陷阱🔥)

Accident情况:

  • 你 at-fault
  • 对方 Pain & Suffering:$50,000
  • Ontario deductible:$44,367(考试会给)

问:Liability赔多少?


Q3(FA介入🔥🔥)

Driver A(你):

  • 在 Facility Association
  • Liability limit:$200,000

Driver B损失:

  • AB 已赔:$60,000
  • 总损失:$300,000

问:
1️⃣ Liability赔多少?240000

2️⃣ 剩余谁承担?40000 Driver A


Q4(终极四层混合🔥🔥🔥)

事故:
Driver A(你)— FA保单

  • Liability limit:$100,000

Driver B损失:

  • 医疗 + 收入损失:$150,000
  • Pain & Suffering:$80,000
  • AB已赔:$70,000
  • Deductible:$44,367

问:
👉 最终各部分谁赔多少?


🧠 做题思路(必须按这个顺序)

① AB(先赔)
② Deductible(只影响 Liability)
③ Liability(有上限)
④ 超出部分 → 受害者自己 / 法律途径


✅ 标准答案 + 解析


Q1 ✅

总损失:120,000
AB已赔:40,000
剩余:80,000

👉 Liability赔 = $80,000


Q2 ✅

Pain & Suffering:50,000
Deductible:44,367

👉 可赔部分 = 50,000 − 44,367 = 5,633

👉 Liability赔 = $5,633


Q3 ✅

总损失:300,000
AB已赔:60,000
剩余:240,000

Liability limit:200,000

👉 Liability赔 = 200,000(封顶)
👉 剩余 = 40,000

👉 谁承担?
✔ 受害人自己(或起诉追个人资产)


Q4(终极解析🔥)

Step 1️⃣ AB先赔

总损失(医疗+收入):150,000
AB已赔:70,000
剩余:80,000


Step 2️⃣ Pain & Suffering

80,000 − 44,367 = 35,633


Step 3️⃣ Liability总暴露

80,000(经济损失)
+ 35,633(非经济损失)
= 115,633


Step 4️⃣ Limit限制

Liability limit:100,000

👉 Liability赔 = 100,000
👉 剩余 = 15,633


Step 5️⃣ 剩余谁承担?

👉 受害者自己(或起诉)


🎯 终极口诀(考试救命)

👉 “AB先,Deductible减,Liability封顶,剩下自己扛”


⚠️ 高频扣分点

❌ 忘记 AB 先赔
❌ Deductible 用错地方(只用于 Pain & Suffering)
❌ 忘记 Liability limit
❌ 以为 FA 会多赔(❗不会!只是高风险市场)


如果你能把这套全对👇
👉 计算题基本稳了

这个问题是RIBO非常爱考的 ownership 分类点(stock vs mutual vs co-op),我帮你直接整理成考试必背版👇


🧠 什么是 Stock Company?

👉 Stock Company = 股东拥有(shareholders own)
👉 目标:盈利(profit for shareholders)


🧾 安省常见 Stock Insurance Companies(重点记这些)

🚗 P&C(考试高频)

  • Intact Financial Corporation
    👉 加拿大最大财险公司(上市公司)
  • Aviva Canada
    👉 英国 Aviva 集团旗下(典型 stock)
  • TD Insurance
    👉 银行体系(股东所有)
  • belairdirect
    👉 Intact 旗下(也是 stock 体系)

🧾 Life / Health(也常考)

  • Manulife
  • Sun Life Financial
  • Canada Life

👉 全部都是 stock companies


⚠️ 对比记忆(超级重要‼️)

❌ NOT Stock(考试陷阱)

1️⃣ Co-operative

  • The Co-operators
    👉 owner = members(不是股东)

2️⃣ Mutual

  • Gore Mutual Insurance Company
    👉 owner = policyholders

3️⃣ Agent-based(容易混淆)

  • Desjardins Insurance
    👉 distribution是agent,但本质不是典型public stock公司考点

🎯 一句话秒杀记忆

👉 “Intact / Aviva / TD / 三大寿 = Stock”
👉 “Co-operators = Co-op,Gore = Mutual”


🔥 考试陷阱总结

❌ “大公司 = stock” → 不一定(Co-operators 就不是)
❌ “能赚钱 = stock” → mutual 也赚钱
❌ “direct writer = stock” → 不一定,但常见

好,这一套是Ownership终极陷阱题(Stock vs Mutual vs Co-op)
👉 RIBO最容易丢分的模块之一
👉 核心考:谁拥有?利润给谁?结构是什么?

规则:每题选 BEST answer


🔥 Ultimate Trap Questions(10题)


Q1

Which insurer is owned by shareholders?

A. The Co-operators
B. Gore Mutual Insurance Company
C. Intact Financial Corporation
D. Policyholders collectively


Q2

Which insurer is owned by policyholders?

A. Aviva Canada
B. Gore Mutual Insurance Company
C. TD Insurance
D. belairdirect


Q3

Which statement BEST describes a co-operative insurer?

A. Owned by shareholders for profit
B. Owned by policyholders only
C. Owned by members (can include organizations)
D. Owned by government


Q4

Which company is NOT a stock company?

A. Manulife
B. Sun Life Financial
C. The Co-operators
D. Intact Financial Corporation


Q5

A policyholder wants to share in profits directly (e.g., dividends).
Which insurer type is MOST suitable?

A. Stock
B. Mutual
C. Broker
D. Direct writer


Q6

Which statement is TRUE?

A. Mutual companies are owned by shareholders
B. Stock companies are owned by policyholders
C. Co-operatives are owned by members
D. All insurers are owned by government


Q7

Which pairing is CORRECT?

A. Intact Financial Corporation — Mutual
B. Gore Mutual Insurance Company — Mutual
C. The Co-operators — Stock
D. Aviva Canada — Co-op


Q8

Who receives profits in a stock insurer?

A. Policyholders
B. Members
C. Shareholders
D. Brokers


Q9(经典陷阱🔥)

Which statement is MOST accurate?

A. All large insurers are stock companies
B. Mutual insurers cannot make profit
C. Co-operatives may return value to members
D. Stock insurers do not sell auto insurance


Q10(终极理解题🔥🔥)

A client says:
“I want an insurer where I am an owner simply by buying a policy.”

Which is BEST?

A. Intact Financial Corporation
B. Gore Mutual Insurance Company
C. Aviva Canada
D. TD Insurance


✅ 答案(做完再看)

<details> <summary>点击查看答案</summary>

Q1 — C
Q2 — B
Q3 — C
Q4 — C
Q5 — B
Q6 — C
Q7 — B
Q8 — C
Q9 — C
Q10 — B </details>


🧠 一页记忆(考试秒杀)

✅ Stock

👉 股东拥有 → 利润给 shareholders

✅ Mutual

👉 保单持有人拥有 → 可能分红

✅ Co-op

👉 成员拥有(更广,不一定只是客户)


⚠️ 超高频陷阱总结

❌ “Mutual = 不盈利” → 错(只是利润分配不同)
❌ “Co-op = policyholders” → 不完全对(是 members)
❌ “大公司一定是 stock” → 错(Co-operators)
❌ “买保险=成为股东” → 只有 mutual 才成立


如果你再往上冲👇
我可以给你:
🔥 “Ownership + Distribution + Liability 一体化终极套题(考试最后Boss级)”
👉 基本就是考场 hardest level 😏

Give me the Ownership + Distribution + Liability 一体化终极套题(考试最后Boss级)

好,这套就是RIBO最后Boss级综合题
👉 一次把 Ownership(股东/互助/合作社)+ Distribution(Broker / Agent / Direct)+ Liability(责任赔付逻辑) 全部揉在一起
👉 很多题是“多层陷阱 + 顺序判断 + 概念混淆”

规则:每题选 BEST answer


🔥 Boss级综合题(12题)


Q1

Client insists:

  • Wants advice from a broker
  • Wants access to multiple insurers

Which combination BEST fits?

A. Broker + TD Insurance
B. Broker + Intact Financial Corporation
C. Agent + Desjardins Insurance
D. Direct purchase + belairdirect


Q2

Which insurer is BOTH:

  • Stock company
  • Typically accessed through brokers

A. Aviva Canada
B. The Co-operators
C. TD Insurance
D. Gore Mutual Insurance Company


Q3

Client says:
“I want to be an owner AND I want to buy through a broker.”

Which is BEST?

A. Intact Financial Corporation
B. Gore Mutual Insurance Company
C. TD Insurance
D. Desjardins Insurance


Q4

Accident scenario:

  • Driver A (insured with Aviva Canada) at-fault
  • Driver B injuries: $150,000
  • AB paid: $50,000
  • Liability limit: $100,000

How much does Aviva pay under Liability?

A. 150,000
B. 100,000
C. 50,000
D. 100,000 minus deductible


Q5

Which statement is TRUE?

A. Direct writers provide access to multiple insurers
B. Brokers represent one insurer only
C. Agents typically represent one insurer
D. Mutual companies sell only through direct channels


Q6

Which pairing is INCORRECT?

A. TD Insurance — Direct writer
B. belairdirect — Broker company
C. Desjardins Insurance — Agent-based
D. Intact Financial Corporation — Broker distribution


Q7

Client has severe risk profile and only qualifies through FA.
Which statement is MOST accurate?

A. FA provides cheaper rates
B. FA is optional even if standard market available
C. FA is last resort for high-risk drivers
D. FA replaces private insurers


Q8

Which scenario BEST demonstrates a conflict of interest risk?

A. Broker comparing multiple insurers
B. Agent recommending own company product
C. Direct writer offering online quotes
D. Mutual insurer issuing dividends


Q9

Pain & Suffering claim:

  • $60,000
  • Deductible: $44,367

Liability payment = ?

A. 60,000
B. 44,367
C. 15,633
D. 0


Q10

Which combination is MOST accurate?

A. Stock + policyholders own company
B. Mutual + shareholders own company
C. Co-op + members own company
D. Direct writer + broker distribution


Q11(高级逻辑🔥)

Client wants:

  • Cheapest price
  • Doesn’t care about advice
  • Wants fast online purchase

BEST choice?

A. Broker + Intact
B. Agent + Desjardins
C. Direct writer like belairdirect
D. FA


Q12(终极Boss🔥🔥🔥)

Full scenario:

Client profile:

  • Wants ownership participation
  • Wants broker advice
  • Accident:
    • Total loss: $200,000
    • AB paid: $80,000
    • Pain & Suffering: $70,000
    • Deductible: $44,367
    • Liability limit: $100,000

Questions:
1️⃣ Which insurer type best fits ownership need?
2️⃣ How much does Liability pay?

A. Stock + 100,000
B. Mutual + 100,000
C. Mutual + 145,633
D. Co-op + 120,000


✅ 答案(一定先自己做)

<details> <summary>点击展开</summary>

Q1 — B
Q2 — A
Q3 — B
Q4 — B
Q5 — C
Q6 — B
Q7 — C
Q8 — B
Q9 — C
Q10 — C
Q11 — C
Q12 — B </details>


🧠 Boss级总结(考前30秒复盘)

🔑 Ownership

  • Stock → shareholders
  • Mutual → policyholders
  • Co-op → members

🔑 Distribution

  • Broker → 多家公司
  • Agent → 一家公司
  • Direct → 无中介

🔑 Liability顺序

👉 AB先赔
👉 Deductible减(仅Pain & Suffering)
👉 Liability封顶
👉 超出自己承担


🎯 如果你能做到:

👉 这套 ≥ 10题正确
👉 基本 = RIBO 85–90分水平


如果你想再冲极限👇
我可以给你最后一套:
🔥 “考前30秒终极速记 + 高频必错点(压分神器)”
👉 很多人靠这个直接从75冲到90 😏

Q4 怎么不是D?

这个问题问得很好 👍
👉 Q4 是典型考试陷阱:Deductible 用错地方

我们一步一步拆开👇


🔍 题目回顾

  • Driver A at-fault
  • Driver B 总损失 = $150,000
  • AB 已赔 = $50,000
  • Liability limit = $100,000

🧠 Step 1:先算 Liability exposure

总损失:150,000
减 AB:50,000

👉 剩余 = 100,000


🧠 Step 2:看 Liability limit

Limit = 100,000

👉 Liability = 100,000(刚好打满)


❗关键陷阱:为什么不是 D?

👉 选项 D:100,000 minus deductible

👉 错在:
Deductible 不一定适用!


⚠️ Deductible 只适用于什么?

👉 Pain & Suffering(非经济损失)


❗本题没有提:

  • Pain & Suffering
  • Non-pecuniary damages

👉 所以 默认是 general damages(经济损失)

👉 👉 不适用 deductible!


🧠 考试规则(必须死记)

✅ Deductible ONLY applies to:

👉 Pain & Suffering(非经济损失)


❌ 不适用:

  • 医疗费用
  • 收入损失
  • general injury damages

🎯 一句话秒杀

👉 “没写 Pain & Suffering → 不用 deductible”


🔥 为什么考试爱这样坑?

因为很多人会:

👉 一看到 Liability → 自动减 deductible ❌

这是典型扣分点


🧠 再强化一下判断逻辑

情况是否用 deductible
Pain & Suffering✅ 用
未说明类型❌ 不用
医疗 / 收入❌ 不用

🎯 最终答案确认

👉 Q4 正确答案 = B(100,000)

Loading

保险知识:OAP 1

Ontario Automobile Policy(OAP 1)是 RIBO 考试的绝对核心板块之一。你不需要背全文,但必须搞清楚“结构 + 谁赔 + 怎么赔”。

我帮你整理成考试高频重点 + 一眼记住版👇


一、什么是 OAP 1(必考基础)

Ontario Automobile Policy

这是安省标准汽车保险合同,所有个人车险基本都基于它。


二、OAP 1 五大部分(超级重要)

考试最爱问:哪一部分赔什么


Part 1 — Liability Coverage(第三方责任)

👉 你撞别人 → 赔别人

包括:

  • 他人身体伤害(BI)
  • 他人财产损失(PD)
  • 法律费用

关键点:

  • 无上限医疗?❌(有上限)
  • 是否包括自己?❌
  • 是否包括乘客?✅(你车上的乘客属于第三方)

Part 2 — Accident Benefits(AB)(超重点)

👉 不管谁的错 → 先赔自己

包括:

  • 医疗康复(Medical & Rehab)
  • 收入补偿(IRB)
  • 看护补贴(Caregiver)
  • 非工作补偿(NEB)
  • 丧葬费 / 死亡赔偿

核心原则:

✅ No-fault(无过错)


Part 3 — Direct Compensation – Property Damage(DCPD)

👉 对方全责 → 你找自己保险赔车损


关键理解:

  • 只适用于:
    • 安省
    • 对方已识别
    • 对方有保险

Part 4 — Uninsured Automobile

👉 对方没保险 / 肇事逃逸

赔:

  • 身体伤害
  • 财产损失(有限)

Part 5 — Optional Coverage(可选)

👉 自己车的损失(不是别人)

包括:

  • Collision(碰撞)
  • Comprehensive(非碰撞)
  • Specified Perils
  • All Perils(最全)

三、考试最核心逻辑(必须掌握)


谁赔?一张脑图逻辑👇

1️⃣ 你受伤

→ Part 2(Accident Benefits)


2️⃣ 你撞别人

→ Part 1(Liability)


3️⃣ 别人撞你(对方有保险)

→ Part 3(DCPD)


4️⃣ 对方没保险 / 逃逸

→ Part 4


5️⃣ 你自己的车损

→ Part 5(如果你买了)


四、Deductible(免赔额)考试点

  • 通常适用于:
    • Collision
    • Comprehensive

❗ 不适用于:

  • Accident Benefits
  • Liability(通常没有 deductible)

五、Ownership vs Driver(经典陷阱)


Owner(车主)

  • 决定 policy
  • 对车辆负责

Driver(驾驶人)

  • 使用车辆
  • 可能影响 liability

考试常问:

谁负责保险?

✅ Owner(不是 driver)


六、Priority Rules(AB必考)

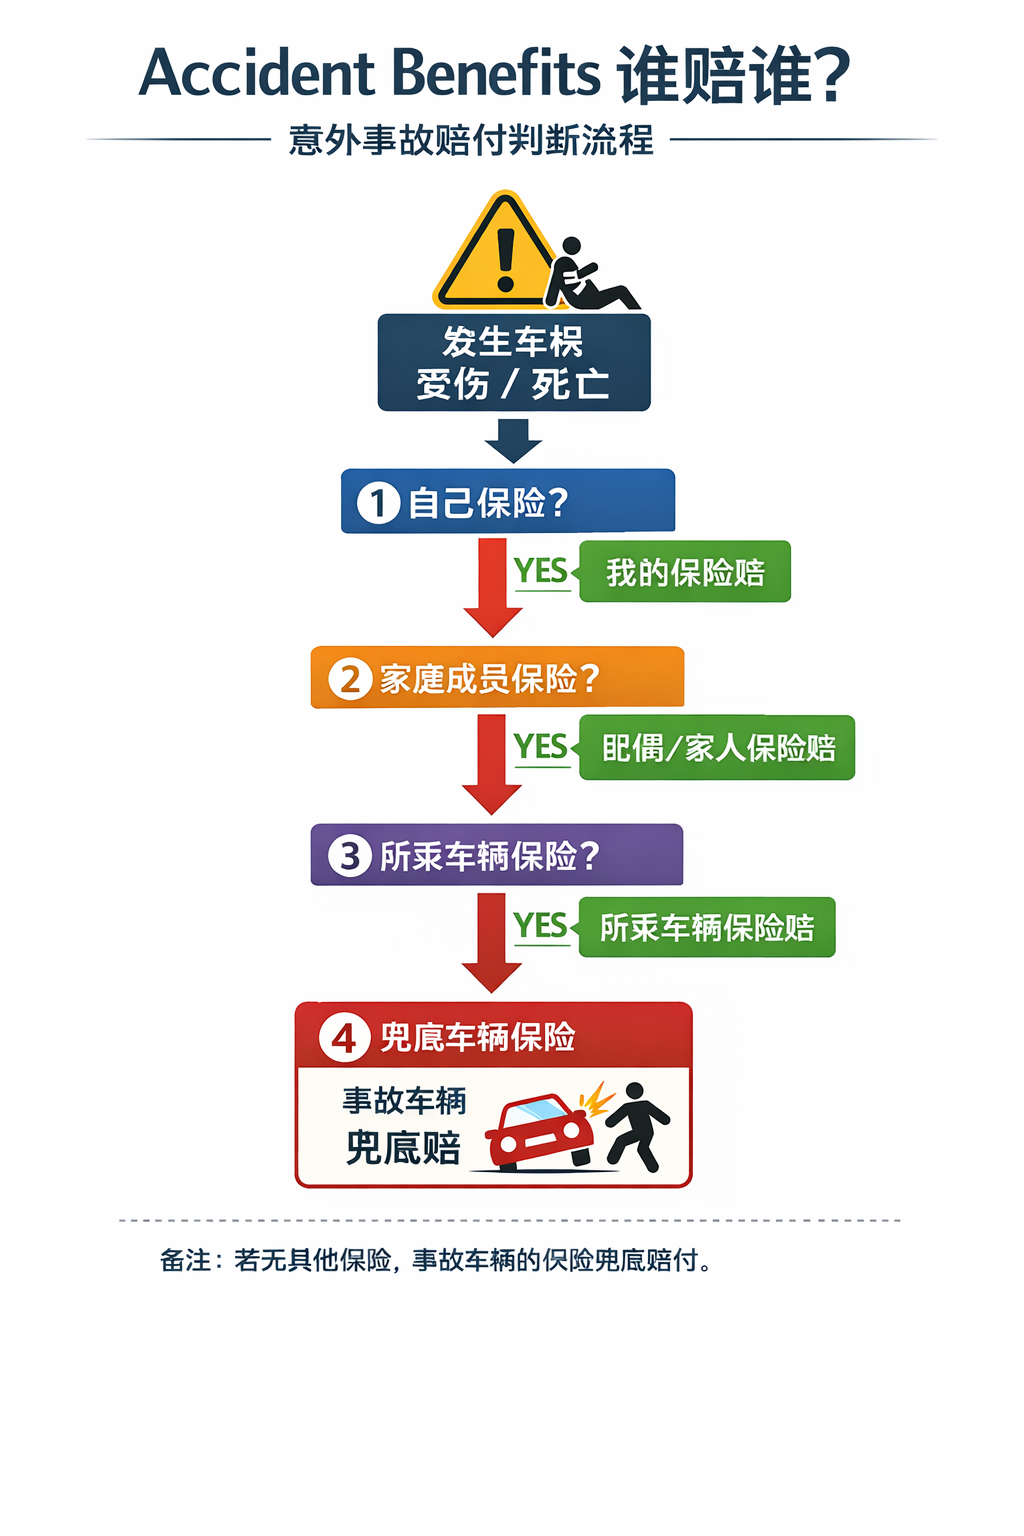
当多份保险存在:

谁先赔?


优先顺序(记住这个):

  1. 你自己车的保险
  2. 你配偶的保险
  3. 你作为乘客所在车辆
  4. 对方车辆

七、Uninsured vs Unknown(高频)

情况用哪个
对方没保险Part 4
Hit & RunPart 4
对方有保险DCPD

八、Optional Coverages(Part 5)区别(常考)

类型赔什么
Collision撞车(包括你错)
Comprehensive偷、火、自然灾害
Specified Perils指定风险
All Perils最全(含 theft by employee)

九、最爱考的“坑点”


坑 1

AB 是谁的责任?

❌ 对方
✅ 自己保险先赔


坑 2

对方全责 → 直接找对方保险?

❌(安省不是这样)

✅ 走 DCPD → 自己保险赔


坑 3

没买 collision → 撞车能赔?

❌ 不能(如果是你错)


坑 4

Liability 包括自己?

❌ 不包括


坑 5

乘客属于谁?

✅ 第三方(走 Liability)


十、考试高频关键词

含义
No-Fault不论责任先赔
DCPD自己保险赔车损
Uninsured对方没保险
Deductible免赔额
Endorsement附加条款

十一、一句话记忆法(非常好用)

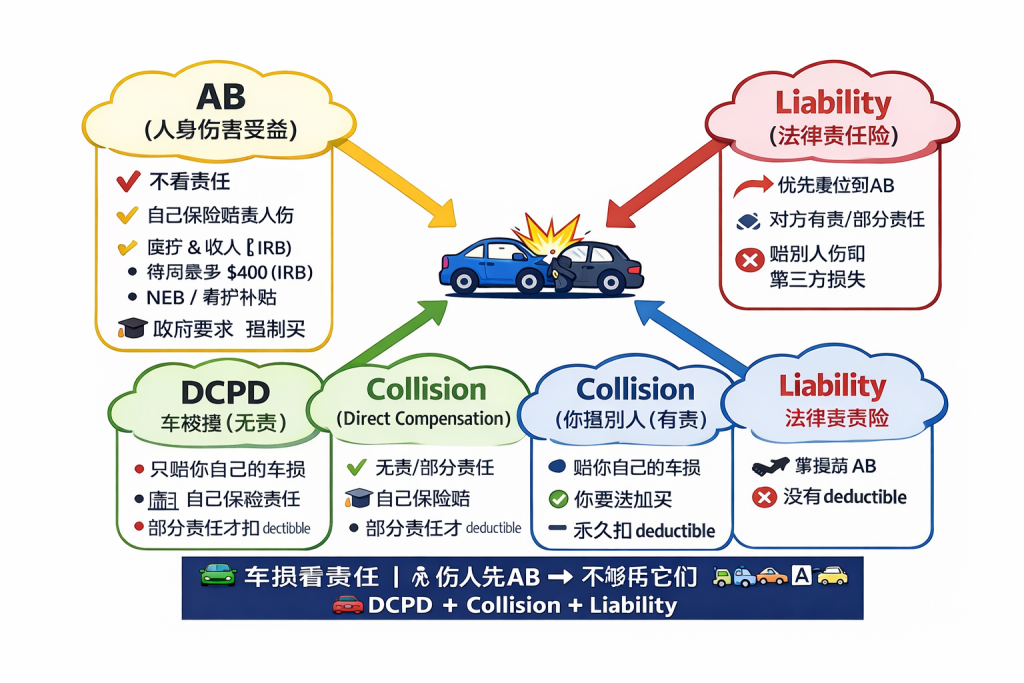
👉 撞别人 → Liability
👉 自己伤 → AB
👉 别人撞你 → DCPD
👉 找不到人 → Uninsured
👉 自己车 → Optional


如果你要,我可以帮你:

  • 出一套 “AB + Liability + DCPD 混合计算题(考试Boss级)”
  • 或做一张 一页图秒杀 OAP 1 全部考点(朋友圈可用)

你现在这块如果掌握了,RIBO 已经赢一半了。

出一套 AB + Liability + DCPD 混合计算题(考试Boss级)

好,这一套我给你做成接近考试最后压轴难度(Boss级),每题都同时涉及 AB + Liability + DCPD,而且带“坑”。


🧠 终极混合计算题(AB + Liability + DCPD)


Q1(基础Boss版)

John 驾驶自己的车,在 Ontario 被另一辆车全责撞击:

  • John 受伤:医疗费用 $40,000
  • John 车辆损失:$15,000
  • 对方司机有保险且已识别

John 的保险:

  • AB:标准额度
  • Collision:没有购买

问:

各部分由谁赔?


A. AB:对方赔;车损:对方赔
B. AB:自己保险;车损:自己保险(DCPD)
C. AB:自己保险;车损:不赔
D. AB:对方保险;车损:不赔


Q2(DCPD + Deductible 陷阱)

Mary 在 Ontario 被对方全责撞:

  • 车辆损失:$20,000
  • 她的 DCPD deductible:$500

问:

Mary 实际拿到多少?


A. $20,000
B. $19,500
C. $15,000
D. $0


Q3(AB + Liability 双赔)

Tom 开车追尾他人(Tom 全责):

  • Tom 自己受伤:$30,000
  • 对方受伤:$80,000

问:

赔付情况?


A. Tom 的伤 → Liability
B. Tom 的伤 → AB;对方伤 → Liability
C. 全部走 AB
D. 全部走 Liability


Q4(多车 + Priority Rule)

Lisa 是乘客:

  • 坐在朋友车上被撞(对方全责)
  • Lisa 医疗费用:$60,000

涉及保险:

  1. Lisa 自己有车(有保险)
  2. 她配偶也有车
  3. 事故车辆(朋友)

问:

AB 由谁先赔?


A. 朋友的车
B. 对方车辆
C. Lisa 自己的保险
D. 配偶的保险


Q5(Uninsured + DCPD 混合陷阱)

David 被一辆车撞:

  • 对方逃逸(hit & run)
  • David 车损:$10,000
  • David 受伤:$20,000

问:

赔付来源?


A. 车损 → DCPD;伤 → AB
B. 车损 → Part 4;伤 → AB
C. 全部 → 对方
D. 车损 → 不赔;伤 → Liability


Q6(Collision vs DCPD 超级陷阱)

Emma 与另一车发生事故:

  • 双方各承担 50% 责任
  • Emma 车损:$20,000
  • 她有 Collision deductible:$1,000

问:

Emma 最终赔付?


A. $20,000(全赔)
B. $19,000(减 deductible)
C. $10,000(DCPD 赔一半)
D. $9,000(DCPD + deductible)


Q7(Liability + Policy Limit)

Mike 撞伤他人:

  • 对方伤害:$300,000
  • Mike 的 Liability limit:$200,000

问:

赔付结果?


A. 全部由保险赔
B. 保险赔 $200,000,其余 Mike 自付
C. 对方自己承担差额
D. AB 补剩余部分


Q8(AB 多项组合计算)

Sarah 受伤:

  • 医疗:$40,000
  • 收入损失:$2,000/月 × 6个月 = $12,000

问:

AB 总赔多少?


A. $40,000
B. $12,000
C. $52,000
D. $0


Q9(乘客归属陷阱)

Alex 是乘客:

  • 司机全责
  • Alex 受伤 $25,000

问:

Alex 的伤主要由谁赔?


A. Driver 的 Liability
B. Alex 自己的 AB(或 priority)
C. 对方 Liability
D. 不赔


Q10(终极混合 Boss)

一场事故中:

  • 你全责撞车
  • 你自己受伤:$20,000
  • 对方受伤:$100,000
  • 你车损:$15,000
  • 你没有 Collision

问:

正确赔付组合?


A. 自己伤 → Liability;车损 → DCPD
B. 自己伤 → AB;对方伤 → Liability;车损 → 不赔
C. 全部 AB
D. 全部 Liability


✅ 答案 + 核心逻辑


Q1

✅ B

  • 伤 → AB(自己)
  • 车 → DCPD(即使没 collision)

Q2

✅ B

DCPD 也可能有 deductible

👉 20,000 – 500 = 19,500


Q3

✅ B

  • 自己伤 → AB
  • 别人伤 → Liability

Q4

✅ C

Priority:

1️⃣ 自己
2️⃣ 配偶
3️⃣ 事故车
4️⃣ 对方


Q5

✅ B

  • hit & run → Part 4
  • 自己伤 → AB

Q6

✅ D(超级陷阱)

50% 责任:

  • 50% → DCPD = 10,000
  • 剩余 50% → Collision(扣 deductible)

👉 10,000 – 1,000 = 9,000


Q7

✅ B

超过 limit:

👉 insured 自付


Q8

✅ C

AB 包括:

  • 医疗 + 收入

Q9

✅ B

乘客:

👉 走 AB(不是 liability 优先)


Q10

✅ B

  • 自己伤 → AB
  • 对方伤 → Liability
  • 自己车 → ❌(没 collision)

🔥 最后给你一个“秒杀口诀”(考试救命)

👉 自己伤 → AB
👉 撞别人 → Liability
👉 别人撞你 → DCPD
👉 找不到人 → Uninsured
👉 自己车 → Collision

这一套是RIBO 真正压轴难度(四层嵌套:AB + Deductible + Policy Limit + Priority)
每题都需要你同时判断:先找谁 → 能赔多少 → 有没有上限 → 是否扣减


🔥 地狱级综合题(4层嵌套)

(背景均在 Ontario)


Q1(Priority + AB Limit + 计算)

Kevin 是乘客,发生事故(对方全责):

  • 医疗费用:$80,000
  • 收入损失:$2,000/月 × 6个月 = $12,000

保险情况:

  1. Kevin 自己车的 AB limit:$65,000
  2. 配偶车的 AB limit:$50,000
  3. 事故车辆(朋友)AB:标准

问:

最终赔付结构?


A. 全部由朋友车赔
B. Kevin 自己保险赔 $65,000,剩余 $27,000 由配偶赔
C. Kevin 自己赔 $65,000,剩余由朋友车赔
D. 全部由对方赔


Q2(Deductible + AB 陷阱)

Linda 受伤:

  • 医疗费用:$30,000

她的 policy:

  • AB 有 $500 deductible

问:

AB 实际赔多少?


A. $30,000
B. $29,500
C. $25,000
D. $0


Q3(Policy Limit + Liability + AB)

Mark 全责事故:

  • 自己受伤:$40,000
  • 对方受伤:$250,000

保险:

  • AB:标准
  • Liability limit:$200,000

问:

赔付情况?


A. AB:$40,000;Liability:$250,000
B. AB:$40,000;Liability:$200,000;Mark 自付 $50,000
C. 全部 AB
D. Liability 全赔


Q4(Priority + 多车 + 陷阱)

Sophia 是乘客:

  • 医疗费用:$70,000

涉及保险:

  1. Sophia 自己没有车
  2. 她配偶有车(AB limit:$60,000)
  3. 事故车辆(朋友)AB:标准

问:

赔付顺序 + 金额?


A. 朋友车赔 $70,000
B. 配偶赔 $60,000,剩余 $10,000 由朋友车赔
C. 对方赔
D. 不赔


Q5(Deductible + DCPD + AB 混合)

Jason 被撞(对方全责):

  • 自己受伤:$20,000
  • 车损:$15,000
  • DCPD deductible:$1,000

问:

总赔付?


A. AB:$20,000;车:$15,000
B. AB:$20,000;车:$14,000
C. 全部 $34,000
D. 全部 $35,000


Q6(AB Limit + 超额 + Priority)

Emma 是乘客:

  • 医疗费用:$120,000

保险:

  1. Emma 自己 AB limit:$65,000
  2. 配偶 AB limit:$50,000
  3. 事故车辆 AB:标准

问:

最终赔付?


A. 65,000 + 50,000 + 5,000
B. 65,000 + 50,000(剩余不赔)
C. 全部朋友车赔
D. 全部对方赔


Q7(终极陷阱:AB vs Liability)

Daniel 被撞(对方全责):

  • Daniel 受伤:$90,000

问:

Daniel 是否可以直接通过对方 Liability 拿全部 $90,000?


A. 可以
B. 不可以,先走 AB
C. 不可以,完全不能赔
D. 必须走 DCPD


Q8(终极 Boss:四层叠加)

你开车(你 100% at fault):

  • 自己受伤:$50,000
  • 对方受伤:$180,000
  • 你车损:$20,000

你的保险:

  • AB limit:$65,000
  • Liability limit:$150,000
  • Collision deductible:$1,000

问:

最终赔付结构?


A. AB:50k;Liability:180k;车:20k
B. AB:50k;Liability:150k;你付30k;车:19k
C. 全部 AB
D. Liability 全赔


✅ 答案 + 关键逻辑


Q1

✅ C

👉 Priority:

1️⃣ 自己(65k)
2️⃣ 配偶
3️⃣ 事故车

👉 剩余:92k – 65k = 27k → 走朋友车(不是配偶!)


Q2

✅ A

👉 AB 没有 deductible(考试大坑)


Q3

✅ B

  • 自己伤 → AB
  • 对方伤 → Liability(受 limit 限制)

Q4

✅ B

👉 Priority:

配偶 → 朋友车


Q5

✅ B

  • AB:20k
  • DCPD:15k – 1k = 14k

Q6

✅ A

👉 分层赔:

65k + 50k + 剩余 5k(朋友车)


Q7

✅ B

👉 Ontario:

必须先走 AB(no-fault)


Q8(Boss)

✅ B

分三层:


① 自己伤

→ AB = 50k


② 对方伤

→ Liability 上限 150k
→ 剩余 30k 自付


③ 自己车

→ Collision:20k – 1k = 19k


🔥 最后一层总结(考场救命)


四步秒杀法:

1️⃣ 先判断:谁赔(AB / Liability / DCPD)
2️⃣ 再看:Priority(谁先)
3️⃣ 再算:Limit(封顶)
4️⃣ 最后:Deductible(扣钱)


💥 终极一句话

👉 AB 永远先
👉 Liability 有上限
👉 DCPD 看责任
👉 Deductible 最后扣

Loading

保险知识:Accident Benefits

在Accident Benefits Coverage 中 如何理解这段话:For the purposes of Section 4, insured persons are defined in the Statutory Accident Benefits Schedule. In addition, insured persons also include any person who is injured or killed in an automobile accident involving the automobile and is not the named insured, or the spouse or dependant of a named insured, under any other motor vehicle liability policy, and is not covered under the policy of an automobile in which they were an occupant or which struck them.
这段话确实是 Accident Benefits(事故赔偿)里最绕的一类定义题,但我帮你拆成一句一句 + 人话版,你就会非常清楚👇


🧾 一、先说结论(一句话版)

👉
如果一个人发生车祸,但在任何其他车险下都“没得赔”,那这张保单也要兜底赔他


🧠 二、逐句拆解(考试重点)

原文核心其实分两部分:


✅ 第一部分(基础定义)

insured persons are defined in the Statutory Accident Benefits Schedule

👉 意思是:
谁能赔,首先按法规(SABS)来定义

(这部分是标准规则)


⚠️ 第二部分(重点!考试爱考)

后面这一大段,其实是在讲:

👉 “额外补充的一类人”


我们拆开👇


🧩 条件1:

any person who is injured or killed in an automobile accident involving the automobile

👉 任何在这辆车相关事故中
受伤或死亡的人

(范围很广:行人、骑车人、路人等)


🧩 条件2(关键):

is NOT the named insured, spouse, or dependant under another policy

👉 他 不是

  • 其他保单的被保险人
  • 也不是配偶 / 家属

👉 换句话说:
他在别的车险里没有身份


🧩 条件3(最关键 ⭐):

is NOT covered under another automobile policy (as occupant or struck person)

👉 他也没有被其他车险覆盖

  • 不是坐在别人的车里(occupant)
  • 也不是被某辆有保险的车撞到

🎯 三、整合成人话

👉 这段话真正意思是:

如果一个人在事故中受伤:

  • ❌ 不属于任何其他保险
  • ❌ 没有其他车险可以赔他

👉 那么:

这张保单要“兜底”赔他(Accident Benefits)


🧠 四、举个考试级例子(非常重要)

🧍‍♂️ 情景:

一个路人被车撞了:

  • 他没有车
  • 没有车险
  • 也不是任何人的家庭成员
  • 没有其他保单

👉 那谁赔?

撞他的这辆车的保险 → 负责 Accident Benefits


⚠️ 五、考试陷阱(必记)

RIBO 很喜欢考:

👉 “这个人有没有其他保险?”


✔ 判断顺序(超级重要)

1️⃣ 先找 自己的保单
2️⃣ 再找 家庭成员保单
3️⃣ 再找 所乘坐的车
4️⃣ 最后才是 事故车辆兜底


🧾 六、你可以这样记(考场口诀)

👉
“有保险找自己,没保险找家人,再没有找车主”


🏁 一句话总结

👉
这段话 = Accident Benefits 的“最后兜底规则”

比如说,我坐朋友的车出了车祸,我受伤的赔付是由我的汽车保险赔吗? 我也要报我的保险公司吗?

这个问题非常关键,也是 RIBO考试 + 现实理赔里最常见的考点之一。我直接给你讲清楚👇


🧾 一、你的情况

👉 你是:乘客(occupant)
👉 坐朋友的车发生事故并受伤


✅ 二、谁来赔你的 Accident Benefits?

在加拿大(安省规则)👇

👉 优先顺序是这样的:

🥇 1️⃣ 你自己的汽车保险(如果你有车险)

优先由你的保险公司赔

👉 即使:

  • 不是你开的车
  • 不是你的车
  • 是朋友的车

👉 只要你有自己的 auto policy → 先用你的


🥈 2️⃣ 如果你没有车险

👉 那就看:

✔ 你是否和有车险的家人同住
(配偶 / 父母等)

👉 用他们的保险


🥉 3️⃣ 如果以上都没有

👉 才轮到:

✔ 你乘坐的这辆车(你朋友的保险)


📞 三、那你要不要报自己的保险?

👉 要!必须要!

因为:

✔ 你的保险公司是第一责任人
✔ 你要向他们申请 Accident Benefits


⚠️ 四、很多人会误解(考试陷阱)

❌ “我在朋友车上 → 朋友保险赔我”
👉 错!

✔ 正确是:
👉 谁“离你最近”(保险关系上)谁先赔


🧠 五、再帮你总结成一句话(考场用)

👉
“乘客受伤 → 先找自己的保险,再找家人,最后才找车辆保险”


🎯 六、补充一点(加分理解)

👉 你朋友的保险也不是完全没用:

它主要负责:

  • 🚗 车辆损坏(Property Damage)
  • ⚖️ 责任险(Liability)
    • 如果你要起诉(严重伤害)

🏁 一句话总结

👉
你坐朋友车出事:
✔ 有自己保险 → 用自己的
✔ 没有 → 才轮到朋友的

🧾 Accident Benefits 谁赔 — 10种场景速查表

#场景谁先赔(优先顺序)关键词
1你开自己的车受伤✔ 你自己的保险自己优先
2你坐朋友的车受伤✔ 你自己的保险occupant 也找自己
3你没车,但和有车险家人同住✔ 家人的保险household rule
4你没车也没家人保险,坐别人车✔ 车辆保险(你坐的车)fallback
5行人被车撞(有自己车险)✔ 自己保险pedestrian也一样
6行人被车撞(无保险,有家人)✔ 家人保险family fallback
7行人被车撞(完全无保险)✔ 撞你的车的保险last resort
8骑自行车被车撞✔ 同行人规则(自己→家人→车辆)cyclist = pedestrian
9多车事故(你是乘客)✔ 还是先找自己保险不看责任
10肇事逃逸(hit & run)✔ 自己 → 家人 → Ontario基金特殊考点⭐

🧠 核心逻辑(必须背)

👉 永远按这个顺序找:

🥇 1️⃣ 自己的 Auto Policy

🥈 2️⃣ 家庭成员(同住)的 Policy

🥉 3️⃣ 事故涉及的车辆 Policy

🏁 4️⃣ 政府兜底(Ontario Motor Vehicle Accident Claims Fund)


⚠️ 高频陷阱(考试最爱考)

❌ 错误思维:

  • “谁的车 → 谁赔” ❌
  • “谁的责任 → 谁赔” ❌

👉 Accident Benefits 是 No-Fault!


✅ 正确思维:

👉
“谁跟你关系最近(保险关系),谁先赔”


🎯 一句话秒杀法(考场用)

👉
“先自己 → 再家人 → 再车 → 最后政府”


💡 额外加分点(很多人不知道)

👉 即使你:

  • 不是司机
  • 没责任
  • 坐别人车

✔ 你依然要:
👉 找自己的保险公司报 Accident Benefits

👉 RIBO高频“坑题型”——5道最容易做错的陷阱题

(我会:先给题 → 你可以先想 → 再看解析)


🧠 陷阱题 1(最经典)

Q1:
A 没有车,也没有保险。
他坐朋友 B 的车发生事故受伤。
A 和父母同住,而父母有汽车保险。

👉 谁赔 A 的 Accident Benefits?

A. B 的保险
B. A 父母的保险
C. Ontario 基金
D. 无人赔


正确答案:B

👉 解析:

  • A 没有保险 ❌
  • 但有“同住家人保险” ✔
    👉 优先级:家人 > 车辆

⚠️ 很多人会选 A(错在“坐谁车就找谁”)


🧠 陷阱题 2(乘客误导)

Q2:
你坐朋友车出事故,你也有自己的车险。

👉 谁先赔?

A. 朋友的保险
B. 你的保险
C. 双方各一半
D. 看责任


正确答案:B

👉 解析:
✔ 你有自己的 policy → 永远优先

⚠️ 陷阱:

  • “我不是司机” ❌ irrelevant
  • “朋友的车” ❌ irrelevant

🧠 陷阱题 3(行人陷阱)

Q3:
C 是行人,被车撞。
C 有自己的汽车保险。

👉 谁赔?

A. 撞他的车
B. C 自己的保险
C. 政府基金
D. 驾驶员个人


正确答案:B

👉 解析:
✔ 行人 ≠ 特殊
👉 有自己保险 → 一律先用自己的

⚠️ 很多人误选 A(直觉错误)


🧠 陷阱题 4(双重无保险)

Q4:
D 没车、没保险、没家人保险。
他坐朋友车出事故。

👉 谁赔?

A. 自己承担
B. 朋友的保险
C. 政府基金
D. 对方车辆


正确答案:B

👉 解析:
👉 前两层都没有:

  • 自己 ❌
  • 家人 ❌

✔ → 回到车辆保险(他所乘坐的车)

⚠️ 很多人直接跳到政府基金(错)


🧠 陷阱题 5(Hit & Run 终极坑)

Q5:
E 被车撞(肇事逃逸)。
E 没有车险,也没有家人保险。

👉 谁赔?

A. 无人赔
B. Ontario Motor Vehicle Accident Claims Fund
C. 城市政府
D. 任意保险公司


正确答案:B

👉 解析:
✔ 最后一层:政府兜底

👉 Ontario Motor Vehicle Accident Claims Fund


🧠 一张图记住所有题

👉 所有题都在考这个顺序:

1️⃣ 自己 → 2️⃣ 家人 → 3️⃣ 车辆 → 4️⃣ 政府


⚠️ 考试最爱挖的坑总结

❌ 看车是谁的
❌ 看谁开车
❌ 看谁责任

👉 都不重要!


🏁 终极一句话

👉
Accident Benefits 只看“保险关系远近”,不看责任、不看车主

👉 RIBO Accident Benefits 考前押题(10题版)

建议你:先自己做一遍,再看答案(更有感觉)


🧠 押题 1

你有自己的车险,坐朋友车受伤。
👉 谁赔?

A. 朋友
B. 你自己
C. 双方
D. 政府


🧠 押题 2

你没有车险,但和有车险的配偶同住。你受伤。
👉 谁赔?

A. 你自己
B. 配偶
C. 车辆
D. 政府


🧠 押题 3

你没有保险、没有家人保险,但你是乘客。
👉 谁赔?

A. 自己
B. 车辆保险
C. 对方车
D. 政府


🧠 押题 4

行人被撞,有自己的车险。
👉 谁赔?

A. 撞他的车
B. 自己保险
C. 驾驶员
D. 政府


🧠 押题 5

行人被撞,没有保险,但和父母同住(父母有车险)。
👉 谁赔?

A. 撞他的车
B. 父母保险
C. 政府
D. 无人


🧠 押题 6(易错⭐)

多车事故,你是乘客且有保险。
👉 谁赔?

A. 有责任的车
B. 所有车平分
C. 你自己的保险
D. 你坐的车


🧠 押题 7(概念题)

Accident Benefits 属于哪种类型?

A. At-fault
B. No-fault
C. Liability
D. Property


🧠 押题 8(顺序题⭐)

以下哪一个顺序正确?

A. 车辆 → 自己 → 家人 → 政府
B. 自己 → 家人 → 车辆 → 政府
C. 家人 → 自己 → 车辆 → 政府
D. 政府 → 车辆 → 家人 → 自己


🧠 押题 9(终极坑)

你没保险、没家人、也不是车内乘客(比如路人),被撞。
👉 谁赔?

A. 政府
B. 撞你的车
C. 无人
D. 任意保险


🧠 押题 10(Hit & Run)

肇事逃逸 + 无任何保险资源。
👉 谁赔?

A. 无人
B. 政府基金
C. 城市
D. 驾驶员


✅ 标准答案 + 速解

题号答案一句话逻辑
1B有自己 → 用自己
2B没自己 → 找家人
3B再没有 → 车辆
4B行人也先找自己
5B家庭优先
6C不看责任
7BNo-Fault
8B标准顺序
9B车辆兜底
10B政府最后

🧠 考前最后一条(极重要)

👉 你如果只记一件事:

“先自己 → 再家人 → 再车 → 最后政府”


🎯 再送你一个考场技巧

👉 遇到不会的题:

1️⃣ 先排除“政府”(除非真的没路了)
2️⃣ 再排除“看责任”的选项
3️⃣ 基本就在“自己 / 家人 / 车辆”里选

👉 完全围绕 RIBO 高频考点(Auto + Home + Liability + Ethics)


🧠 📄 RIBO 一页纸终极记忆版


🚗 1. Auto Insurance(汽车保险核心)

🔥 Accident Benefits(必考)

👉 No-Fault(不管谁错)

赔付顺序(100%会考):
➡️ 自己 → 家人 → 车辆 → 政府


🔥 Direct Compensation(DCPD)

👉 对方责任 + 本地事故
➡️ 你找自己保险修车


🔥 Liability(责任险)

👉 赔别人,不赔自己


🔥 Deductible & Premium

  • Deductible ↑ → Premium ↓
  • Deductible ↓ → Premium ↑

🔥 ACV vs Replacement

  • ACV = 折旧后价值 ❗
  • Replacement = 新换旧

🏠 2. Home Insurance(房屋保险)

🔥 不保(必考陷阱)

  • 洪水(Flood)❌
  • 地震(通常不保)❌
  • 正常磨损 ❌

🔥 会保

  • Fire 🔥
  • Theft 💰
  • Vandalism

🔥 Additional Living Expense

👉 房子不能住 → 赔住宿费用


⚖️ 3. Liability(责任核心逻辑)

👉 3要素(常考):

  1. Duty of care
  2. Breach
  3. Damage

👉 Negligence = 疏忽导致他人损失


📜 4. 法律 & 合同(超高频)

🔥 Utmost Good Faith(最大诚信)

👉 必须如实告知信息


🔥 Material Change

👉 重大变化必须通知保险公司


🔥 Misrepresentation(误导)

👉 可能导致拒赔 ❗


🔥 Indemnity(补偿原则)

👉 不可“赚钱”,只能恢复损失


🧑‍💼 5. Broker 责任(RIBO超爱考)

👉 必须做到:

  • Explain coverage(解释清楚)
  • Act in client’s best interest
  • 不可隐瞒、不误导

👉 绝对错误(看到就排除):

  • 帮客户隐瞒 ❌
  • 不解释直接卖 ❌
  • “差不多就行” ❌

🧠 6. 终极选择题心法(救命用)

👉 两个答案都像对的:

选 👉
✔ 更专业
✔ 更合规
✔ 更保护客户


🚨 7. 5个必踩坑(最后看一眼)

  1. Accident Benefits ≠ 看责任 ❗
  2. Liability ≠ 赔自己 ❗
  3. Flood = 不保 ❗
  4. ACV = 有折旧 ❗
  5. Government = 最后才用 ❗

🎯 最后一行(最重要)

👉
“先自己 → 家人 → 车辆 → 政府” + “No-Fault”


🏁 给你一个真实结论

如果你能把这一页记住:

👉 基本 = 稳过RIBO(不是刚好及格,是比较稳)

给你一版**“考场最后30秒扫一眼就能救命”的口诀版(10行)**——专门为 RIBO Exam 压缩的👇


🧠 RIBO 终极口诀(10行版)

1️⃣ AB先找自己,有就自己赔
👉 先看你自己的车险(不管你在哪辆车)

2️⃣ 自己没有 → 找配偶/家庭
👉 同一家庭成员优先

3️⃣ 再没有 → 找你坐的车
👉 Occupant → 车的保险

4️⃣ 行人 → 撞你的车赔
👉 Pedestrian rule

5️⃣ DCPD只赔无责部分
👉 你无责才用(安省重点)

6️⃣ 全险(Collision)才赔自己车损
👉 有责也能赔

7️⃣ 第三者责任(Liability)赔别人
👉 你撞人/撞车

8️⃣ Deductible = 自付部分
👉 每次理赔都可能用到

9️⃣ Exclude Driver = 完全不赔
👉 被排除司机开车=没保险

🔟 Material Change必须报告
👉 不报=拒赔/保单无效


⚡ 超短记忆逻辑(再压一层)

👉 人伤先找人(自己→家人→车)
👉 车损看责任(无责DCPD / 有责Collision)
👉 撞人一定用Liability

Loading

保险知识:Direct Compensation 在车险里通常指的是

Direct Compensation 在车险里通常指的是:

👉 Direct Compensation – Property Damage(DCPD)
👉 中文常说:“直接赔付(车辆损失)”


🚗 一句话理解

👉 你车被别人撞了 → 你找“自己的保险公司”赔你的车

而不是找对方保险公司。


🧾 具体保什么?

✅ 主要保障:

  • 🚗 你的车辆损失(修车费用)
  • 📦 车内物品(有条件)
  • 🚘 租车费用(部分情况)

📍 在哪里适用?

主要是在 Ontario 的车险体系里(RIBO必考点)


⚙️ 触发条件(很重要 ⭐)

必须同时满足:

1️⃣ 事故发生在安省
2️⃣ 对方车辆已识别(不是肇事逃逸)
3️⃣ 对方也有保险
4️⃣ 你无责任或部分责任


🧠 举个例子

你在等红灯,被后车追尾:

👉 你不用找对方保险
👉 直接找你自己的保险公司赔

这就是 Direct Compensation


⚠️ 很多人容易搞混的点

❌ 和 Collision 的区别:

项目DCPDCollision
谁赔自己保险自己保险
是否必选✔ 基本必有❌ 可选
责任要求对方有责任不管谁错
是否有 deductible通常没有(或较低)通常有

💡 考试记忆法(超好用)

👉
“不是我错 → DCPD”
“我有错 / 单车事故 → Collision”


🎯 RIBO考试常见考法

会问你:

  • 谁赔?👉 自己保险公司
  • 什么时候用?👉 对方有责任
  • 和 No-Fault关系?👉 ✔ 是 No-Fault的一部分

🏁 一句话总结

👉
Direct Compensation = 在无过错体系下,由你自己的保险公司赔你车的损失

Loading