保险知识:问了个SelfStorage 的问题

SelfStorage 那种是需要买什么样的保险?客人保存的东西 丢失或者火灾损失了,又怎么赔?

这个问题问得非常专业!👏

这已经不是单纯 RIBO 考试,而是实际保险业务了。不过,它和我们刚学的 Bailee 有非常大的关系。

答案其实要分两种情况。


先举个真实例子

假设:

你经营一家 Self Storage(迷你仓)。

例如:

Public Storage

U-Haul Storage

XYZ Self Storage

客户租了一个 Locker。

里面放:

  • 沙发
  • 电视
  • 古董
  • 自行车

后来:

发生火灾。

全部烧毁。

谁赔?

很多人第一反应:

Storage 公司赔。

其实,通常不是。


为什么?

因为:

Self Storage 和 Warehouse(仓储保管)法律关系不同。


第一种:Warehouse(真正的 Bailee)

例如:

一家物流公司。

客户说:

“帮我保管100台电视。”

工作人员:

收货。

登记。

安排仓库。

决定放哪里。

需要:

负责保管。

这就是:

Bailee。

如果:

失火。

员工失误。

造成损失。

Bailee:

可能承担责任。

因此:

需要:

Warehouse Legal Liability

或者:

Bailee Coverage。


第二种:Self Storage

例如:

你租一个 Locker。

钥匙:

你自己拿。

密码:

只有你知道。

Storage 公司:

不能进去。

不知道里面放什么。

甚至不知道:

价值多少。

这种关系:

法律上:

通常不是传统意义上的 Bailee。

更像:

房东出租一个空间。

而不是:

接受保管。


所以:

Storage 公司:

通常不会负责:

客户物品。


举个例子

你租:

10×10 Locker。

里面:

放:

$50,000

古董。

发生火灾。

Storage 公司:

一般会说:

请找你的保险。

为什么?

因为:

他们只是:

出租空间。

不是:

接受保管。


那客户怎么办?

客户:

需要:

自己的保险。

例如:


Homeowners Insurance

很多加拿大 Homeowners Policy:

会延伸保障:

Personal Property Away From Premises(离开住所的个人财产)

例如:

你家:

家具。

搬到:

Self Storage。

发生:

火灾。

Homeowners:

可能赔。

(要看保单限额和条款。)


Tenant Insurance

租客保险:

通常:

也有:

Contents Coverage。

放到:

Storage。

也可能赔。


Commercial Client

如果:

公司:

租 Storage。

放库存。

那:

Commercial Property:

可以安排:

Off-Premises Coverage。

或者:

Transit / Floater。


Storage 公司自己买什么?

Storage 公司:

当然也要买保险。

例如:

Commercial Property:

赔:

Building。

不是客户东西。


CGL:

赔:

顾客滑倒。

广告责任。

等等。


Equipment:

电梯。

HVAC。

等等。


如果:

Storage 公司:

提供:

代收。

代搬。

代保管。

情况:

可能变成:

Bailee。


RIBO 很喜欢考这个区别

来看一道考试题。


A customer rents a locker in a self-storage facility.

Only the customer has the key.

The facility has no knowledge of the contents.

A fire destroys everything inside.

Who is MOST likely responsible for the customer’s property?

A. The self-storage company’s Commercial Property policy.

B. The self-storage company’s CGL.

C. The customer’s own property insurance.

D. Builder’s Risk.

答案:

C

为什么?

Storage:

只是:

出租空间。

不是:

保管人。


那什么时候 Self Storage 会变成 Bailee?

这个才是真正高阶。

例如:

客户:

把家具:

交给工作人员。

工作人员:

负责:

搬。

编号。

放仓库。

客户:

不能自己进去。

工作人员:

决定:

放哪。

这时候:

Storage 公司:

已经开始:

Control。

Care。

Custody。

就越来越像:

Bailee。


一张图帮你区分

类型Self StorageWarehouse / Bailee
客户有钥匙通常没有
客户自己存取通常不能
公司知道里面是什么通常不知道通常知道
公司负责保管
客户物品主要由谁的保险负责客户自己的保险Bailee / Warehouse Liability(视责任而定)

RIBO 考试记忆法

你可以用一句话区分:

  • Self Storage = Renting Space(租空间)
  • Warehouse = Taking Custody(接受保管)

只要是:

Renting Space

客户物品:

通常:

找客户自己的保险。

只要是:

Taking Custody

就开始进入:

Bailee。


实际业务补充(加拿大)

很多加拿大 Self Storage 公司在租赁合同里都会明确写明:

  • 他们不为租户存放的财物提供保险
  • 建议租户购买 Tenant Insurance 或专门的 Storage Insurance
  • 他们对租户财物的责任通常会通过合同条款进行限制(但如果公司存在严重疏忽,法律责任仍需根据具体事实和法律判断)。

所以,如果以后你做 Broker,客户问:

“我租了 Public Storage,里面价值 $30,000 的家具需要买吗?”

你的建议通常会是:

建议确认现有 Homeowners 或 Tenant Insurance 是否覆盖存放在异地(off-premises)的个人财产;如果保障不足,再考虑增加相应保障或购买专门的储存保险。

这就是 RIBO 考试知识和加拿大实际保险业务之间的联系。

Loading

保险知识:Builder‘s Risk

Builder’s Risk(建筑工程险) 是 Commercial Property 最后一个五星考点

很多人觉得它很复杂,其实只要记住一句话:

Builder’s Risk = 盖房子的时候买的保险。

它还有另一个名字,RIBO 很喜欢两个名字互换考:

Course of Construction Insurance

考试看到这两个名字,要知道:

它们基本上是同一种保险。


第一步:为什么需要 Builder’s Risk?

假设你准备盖一栋新办公楼。

工程:

18个月。

在施工期间:

还没有完工。

这时候:

如果:

  • 火灾
  • 大风
  • 冰雹
  • 被偷
  • 恶意破坏

怎么办?

普通 Commercial Property:

赔吗?

通常不赔。

为什么?

因为:

房子:

还没有建好。

还不是一个正常投入使用的 Building。

所以:

需要:

Builder’s Risk。


第二步:Builder’s Risk 保什么?

一句话:

保正在施工中的工程(Property Under Construction)。

例如:

正在盖:

🏢 办公楼

🏠 独立屋

🏨 酒店

🏬 商场

🏭 工厂

都可以买。


举个例子

一家开发商。

正在建:

30层公寓。

建到:

15楼。

晚上:

发生火灾。

烧毁:

15层。

Builder’s Risk:

赔。


第三步:它保哪些东西?

RIBO 很喜欢考。

Builder’s Risk 一般保:

① Building Under Construction

例如:

钢筋

混凝土

屋顶

地板

已经安装好的部分。


② Materials

放在工地上的材料。

例如:

木材

钢材

玻璃

如果:

火灾烧毁。

赔。


③ Temporary Structures

施工临时设施。

例如:

脚手架

临时围栏

临时办公室

临时仓库

通常也保。


第四步:什么时候开始?

Builder’s Risk:

什么时候生效?

通常:

施工开始。

例如:

第一天动工。

保险开始。


第五步:什么时候结束?

这是 RIBO 超爱考。

Builder’s Risk:

什么时候结束?

一般:

满足其中一个条件:

① 工程完成

或者

② 建筑投入使用(Occupied)

或者

③ 被业主接收(Accepted)

例如:

商场:

提前营业。

虽然:

还有一点装修。

但是:

已经开门。

Builder’s Risk:

通常结束。

应该:

改买:

Commercial Property。


RIBO 最喜欢问

什么时候应该把 Builder’s Risk 改成 Commercial Property?

答案:

工程完成并投入使用之后。


第六步:Builder’s Risk 不保什么?

考试喜欢考除外责任。

一般:

不保:

❌ Faulty Workmanship(施工质量差)

例如:

工人:

混凝土配比错误。

导致:

墙裂开。

Builder’s Risk:

通常:

不赔:

施工错误本身。

但是:

如果:

墙倒下来。

压坏:

已经安装好的玻璃。

玻璃:

可能赔。


举个例子

工人:

安装屋顶。

安装错误。

后来:

屋顶倒塌。

屋顶:

施工错误部分。

通常:

Excluded。

但是:

压坏:

已经装好的电梯。

电梯:

可能赔。

这是 RIBO 很喜欢出的案例。


第七步:谁买?

很多人以为:

只有 Contractor。

其实:

Builder’s Risk 可以由:

  • Contractor(承包商)
  • Owner(业主)
  • Developer(开发商)

购买。

关键:

谁承担风险。


第八步:和 Commercial Property 比较

Commercial PropertyBuilder’s Risk
已经建好的建筑正在施工的建筑
正常营业尚未投入使用
办公楼、商店、工厂Construction Site

一句口诀:

Built → Commercial Property

Building → Builder’s Risk

(Built = 已建好;Building = 正在建。)


第九步:RIBO 真题案例

案例一

一栋办公楼。

施工中。

钢梁被偷。

赔吗?

✅ Builder’s Risk。


案例二

房子建到:

80%。

发生火灾。

赔吗?

✅ Builder’s Risk。


案例三

办公楼。

已经营业。

三个月后。

发生火灾。

赔吗?

❌ Builder’s Risk。

应该:

Commercial Property。


第十步:Builder’s Risk 与 Installation Floater 的区别

这是很多学生都会混。

Builder’s Risk:

保:

整个工程。

例如:

盖医院。

盖学校。

盖工厂。


Installation Floater:

保:

安装中的设备。

例如:

空调。

电梯。

太阳能板。

消防系统。

不是整个建筑。

(我们下一节会详细讲。)


一张图全部记住

开始施工
      │
      ▼
Builder's Risk

↓

火灾

↓

风暴

↓

盗窃

↓

赔

────────────────────

什么时候结束?

↓

工程完成

或

投入使用

↓

Commercial Property

RIBO 考试口诀(★★★★★)

Builder’s Risk = Building in Progress(施工中的建筑)

记住三个关键词:

  • Construction(施工)
  • Materials(建筑材料)
  • Temporary Structures(临时施工设施)

结束三个关键词:

  • Completed(完工)
  • Occupied(投入使用)
  • Accepted(业主接收)

最后考你两道 RIBO 真题风格

第1题

一栋酒店正在施工,工地上的钢材被盗。哪种保险最可能赔偿?

A. Commercial Property

B. Builder’s Risk

C. CGL

D. Bailee Coverage


第2题(陷阱题)

一栋办公楼已经完工并正式营业两个月。随后发生火灾。

哪种保险最可能负责赔偿建筑物损失?

A. Builder’s Risk

B. Installation Floater

C. Commercial Property

D. Equipment Breakdown

请先回答(例如:1B 2C)。如果这两题都答对,我们再进入最后一章 Floater(Installation Floater、Contractor’s Equipment Floater 等)

Loading

保险知识:Bailee

Bailee(受托保管人) 是 RIBO Commercial Property 和 CGL 的五星考点。很多学生第一次学的时候,会和 CCC(Care, Custody & Control) 混在一起。

其实,只要理解一句话,你就不会再混了。


第一步:什么是 Bailee?

先不要看保险。

假设:

你有一块价值 $5,000 的劳力士手表。

你拿去维修。

修表店说:

“放我这里三天。”

现在:

手表是谁的?

还是你的。

但是:

谁在保管?

修表店。

这时候:

修表店就是:

Bailee(受托保管人)

你(手表主人)叫:

Bailor(委托人)


最简单的定义

Bailor(委托人)
↓

把东西交给别人保管

↓

Bailee(受托保管人)

Bailee = Temporary Possession(暂时占有)

注意:

不是拥有(Ownership)。

只是:

保管。


第二步:哪些行业属于 Bailee?

RIBO 最喜欢考。

下面这些几乎都是:

行业是不是 Bailee?
修车厂(Garage)
干洗店(Dry Cleaner)
珠宝维修店
电脑维修店
钟表维修店
家具维修店
仓储公司(Warehouse)
搬家公司(Mover)
停车代客(Valet)

举个例子。

你把西装送到干洗店。

西装是谁的?

你的。

谁保管?

干洗店。

干洗店:

Bailee。


第三步:为什么需要 Bailee Insurance?

来看一个真实案例。


案例一:修车厂

John 把 BMW 放在修车厂。

晚上:

修车厂失火。

BMW 烧毁。

问题:

BMW 是谁的?

John。

不是修车厂。


修车厂自己的:

Building

有:

Commercial Property。

但是:

BMW:

不是修车厂财产。

所以:

Commercial Property:

❌ 不赔。


那:

CGL 呢?

很多学生说:

应该赔。

其实:

标准 CGL:

通常:

CCC(Care, Custody or Control)排除。

为什么?

因为:

客户的车:

已经交给修车厂保管。

所以:

标准 CGL:

一般:

不赔。


于是:

就需要:

Bailee Insurance

或者:

Garage Keepers Coverage。


第四步:Bailee 和 CCC 有什么关系?

这是考试最容易混的地方。

其实:

它们是:

同一件事情。

但是:

角度不同。


从 CGL 看

客户车。

放修车厂。

属于:

CCC。

所以:

Excluded。


从 Property 看

客户车。

不是修车厂财产。

Property:

不赔。


怎么办?

买:

Bailee Coverage。


所以:

可以画成:

客户财产

↓

交给你保管

↓

Bailee

↓

标准CGL?

↓

CCC Exclusion

↓

Commercial Property?

↓

不是自己的财产

↓

Bailee Insurance

第五步:RIBO 最喜欢考的案例

案例一

Dry Cleaner。

客户衣服。

被火烧。

赔谁?

答案:

Bailee Coverage。


案例二

Jewelry Repair。

客户钻戒。

维修时。

掉了。

赔谁?

Bailee。


案例三

Computer Repair。

客户 MacBook。

维修时。

员工摔坏。

Bailee。


案例四

Storage Warehouse。

客户家具。

仓库失火。

Bailee。


第六步:Bailee 有责任吗?

很多学生问:

如果:

不是我的错。

我也赔吗?

答案:

要看法律责任。


例如:

珠宝店。

已经:

锁保险柜。

安装警报。

但是:

发生:

地震。

保险公司:

是否赔?

要看:

保单。

以及:

Bailee 是否承担责任。


RIBO 一般不会考太深。

考试重点:

知道:

客户财产。

交给别人保管。

就是:

Bailee。


第七步:考试最爱陷阱

题目一

A customer leaves a vehicle at a repair shop.

The repair shop is acting as:

A Owner

B Bailee

C Bailor

D Insurer

答案:

✅ B


题目二

A customer’s coat is destroyed while in a dry cleaner’s possession.

Which policy is MOST appropriate?

A Homeowners

B Commercial Property

C Bailee Coverage

D CGL

答案:

✅ C


题目三

Why doesn’t Commercial Property cover the customer’s coat?

答案:

因为:

不是被保险人的财产。


题目四

Why doesn’t standard CGL usually cover it?

答案:

因为:

Care, Custody or Control Exclusion(CCC)


第八步:一张图彻底记住

客户财产

↓

交给别人维修

↓

Bailee

↓

发生损失

↓

Commercial Property?

❌

不是自己的东西

↓

CGL?

❌

CCC Exclusion

↓

Bailee Coverage

✅

RIBO 考试口诀(★★★★★)

记住这四句话:

  1. Bailee = 保管别人的财产。
  2. Bailor = 财产真正的主人。
  3. Commercial Property 赔自己的财产,不赔客户的财产。
  4. 标准 CGL 对客户交由你保管的财产通常有 CCC(Care, Custody or Control)除外责任,因此需要 Bailee(或相应行业的保管人)保险。

最后,我给你一道 RIBO 真题风格(难度★★★★☆)

一家电脑维修店收到客户的一台笔记本电脑进行维修。当天夜里,店内发生火灾,电脑被烧毁。维修店购买了:

  • Commercial Property Insurance
  • Commercial General Liability (CGL)

没有购买 Bailee Coverage

最可能的结果是什么?

A. Commercial Property 赔偿客户电脑。
B. CGL 自动赔偿客户电脑。
C. 客户电脑通常既不属于 Commercial Property 的保障对象,也可能因 CGL 的 CCC 除外而得不到赔偿。
D. Commercial Property 和 CGL 会共同赔偿客户电脑。

你先试着回答,不要猜,我想看看你是否真正理解了 Bailee 和 CCC 的关系。

C

🎉 完全正确!答案就是 C。

这说明你已经真正理解了 Bailee,而不是死记定义。

我们来分析一下 RIBO 的思路。


题目回顾

电脑维修店:

买了:

✅ Commercial Property

✅ CGL

没有:

❌ Bailee Coverage

客户电脑:

维修期间。

晚上火灾。

烧毁。


第一步

电脑是谁的?

不是维修店。

是:

客户。

所以:

Commercial Property:

赔吗?

不赔。

为什么?

Commercial Property:

只赔:

自己的财产。

不是客户财产。


第二步

那:

CGL 呢?

很多第一次考试的人:

都会选:

CGL。

其实:

标准 CGL:

有:

CCC Exclusion

Care

Custody

Control

什么意思?

客户电脑:

已经交给维修店保管。

属于:

CCC。

所以:

通常:

Excluded。


第三步

那怎么办?

需要:

Bailee Coverage。


现在我要补充一个 RIBO 经常考但容易忽略的点

很多同学会问:

“如果维修店有责任,不是应该 CGL 赔吗?”

这是最容易混淆的地方。


CGL 的主要目的

赔:

别人

因为:

你的经营活动

造成:

别人:

身体受伤

或者:

别人财产损失。

例如:

装修工人。

施工。

把客户墙撞坏。

Coverage A。


但是:

如果:

客户已经把财产交给你保管。

法律认为:

风险已经变成:

Bailee Risk。

所以:

标准 CGL:

把这一类风险:

排除。

为什么?

因为:

如果没有排除。

所有:

修车厂

珠宝店

干洗店

仓库

都可以:

不用买 Bailee。

保险公司风险太大。


RIBO 最喜欢考的五个行业(★★★★★)

只要看到下面这些行业,脑中立刻想到 Bailee + CCC

行业关键词
修车厂客户汽车
电脑维修店客户电脑
珠宝维修店客户珠宝
干洗店客户衣服
仓库客户货物

口诀:

Repair(维修)、Clean(清洗)、Store(仓储) = Bailee


我再给你一个更难一点的 RIBO 题

题目

一家珠宝店出售珠宝,同时也提供珠宝维修服务。

一天晚上发生火灾:

  1. 店里准备出售的钻戒烧毁。
  2. 顾客送修的钻戒烧毁。

哪项说法正确?

A. 两枚钻戒都属于 Commercial Property。
B. 两枚钻戒都属于 Bailee Coverage。
C. 店里的钻戒属于 Commercial Property;顾客送修的钻戒属于 Bailee Coverage。
D. 两枚钻戒都属于 CGL。


你试试看。

💡 提示:先问自己一句:

“这枚钻戒是谁的?”

只要能回答这个问题,这道题就会变得非常简单。

C

🎯 100% 正确!答案就是 C。

而且你用的思路,就是 RIBO 最希望你掌握的思路

先问:”这是谁的财产(Whose property is it)?”


我们逐步分析

珠宝店发生火灾。

有两枚钻戒。


第一枚

店里准备出售的钻戒。

是谁的?

👉 珠宝店。

属于:

Stock(库存)

所以:

Commercial Property

✅ 赔。


第二枚

客户送来维修。

是谁的?

👉 客户。

珠宝店只是:

Bailee。

所以:

Commercial Property

❌ 不赔。

应该:

Bailee Coverage。


所以答案:

✅ C。


你已经发现 RIBO 的出题规律了

其实 Commercial Property 很多题都可以先问:

Whose property is damaged?


如果答案是:

自己的东西

例如:

  • Building
  • Equipment
  • Furniture
  • Stock

Commercial Property


如果答案是:

客户的东西

再问第二个问题:

是不是暂时交给你保管?

如果:

YES

Bailee。


可以画成这张图:

东西坏了
      │
      ▼
是谁的?

──────────────

自己的

↓

Commercial Property

──────────────

客户的

↓

交给你保管?

↓

YES

↓

Bailee Coverage

现在进入 RIBO 最容易掉坑的题(★★★★★)

很多人到这里都会答错。


题目

一家修车厂。

客户把 BMW 放来维修。

员工:

倒车的时候。

撞坏了 BMW。

修车厂有:

Commercial Property

CGL

没有:

Bailee Coverage

问:

哪一个最可能赔?

A. Commercial Property

B. CGL

C. 都不会

D. 两个一起赔


很多加拿大本地学生都会选 B。

因为:

员工撞坏别人车。

听起来:

像 Liability。

其实:

答案:

C

为什么?

因为:

BMW:

已经在:

Care

Custody

Control

里面。

属于:

CCC。

标准 CGL:

Excluded。


所以:

RIBO 有一句经典口诀:

CCC = CGL Can’t Cover

虽然不是正式教材里的原话,但非常好记:

  • Care
  • Custody
  • Control

➡️ 标准 CGL 通常不赔。


我想告诉你一个考试技巧(★★★★★)

以后你做 Commercial Property 题,只要看到这些关键词:

  • repair(维修)
  • service(保养)
  • clean(清洗)
  • storage(仓储)
  • valet(代客泊车)
  • alteration(修改)
  • entrusted(委托保管)

你的大脑应该立即亮起红灯:

Bailee!CCC!

然后再看:

有没有 Bailee Coverage

RIBO 考试口诀(★★★★★)

记住这四句话:

  1. Bailee = 保管别人的财产。
  2. Bailor = 财产真正的主人。
  3. Commercial Property 赔自己的财产,不赔客户的财产。
  4. 标准 CGL 对客户交由你保管的财产通常有 CCC(Care, Custody or Control)除外责任,因此需要 Bailee(或相应行业的保管人)保险。

Loading

保险知识:营业中断

这一章是 Commercial Property 最难,也是 RIBO 最爱考的 Business Interruption(营业中断保险)

很多学生把 Extra Expense、Earnings Form、Profits Form 混在一起,其实它们都是回答同一个问题:

火灾发生后,公司不能正常营业,保险公司赔什么?

我用三个真实商业案例讲,你会一下就懂。


先理解 Business Interruption

假设你开一家餐厅。

晚上失火。

厨房烧毁了。

一个月不能营业。

虽然房屋保险会赔厨房,但还有很多损失:

❌ 没有客人

❌ 没有收入

❌ 员工工资还要发

❌ 房租还要交

❌ 水电网络还要付

这些不是 Building 的损失。

属于:

Business Interruption(营业中断损失)

所以就出现三种不同保险。


第一种:Extra Expense(额外费用)

餐厅案例

你经营一家中餐馆。

厨房失火。

如果等装修:

要三个月。

老板说:

“不能关门!”

于是:

租隔壁一家空餐厅。

花了:

  • 临时厨房租金:$30,000
  • 临时厨房设备:$15,000
  • 搬迁费用:$5,000
  • 加急运输食材:$3,000

总共:

$53,000

为什么花这些钱?

为了:

继续营业。

这些钱:

就是

Extra Expense


Extra Expense 赔什么?

赔:

为了继续营业

额外花的钱。

例如:

✅ 租临时办公室

✅ 租临时厨房

✅ 租机器

✅ 加班费

✅ 快递费

✅ 临时广告

✅ 临时电话系统

都是:

Extra Expense


不赔什么?

没有赚到的钱。

这是另外两种保险。


RIBO口诀

看到:

Temporary

Continue Business

Temporary Location

Rental Equipment

立刻想到:

Extra Expense。


第二种:Earnings Form(营业收入保险)

现在换一个案例。


超市案例

你经营一家超市。

发生火灾。

两个月不能营业。

正常:

每个月营业额:

$500,000

净利润:

$60,000

但是:

虽然关门。

下面这些还要继续付:

员工工资:

$80,000

房租:

$25,000

贷款:

$15,000

水电:

$10,000

保险:

$5,000

这些叫:

Continuing Expenses

持续经营费用。


所以:

保险赔:

① 净利润(Net Profit)

② 持续费用(Continuing Expenses)


为什么?

因为:

如果没有火灾。

超市本来应该:

赚钱。

所以:

保险补偿:

本来应该赚的钱。


Earnings Form 包括:

Net Profit

+

Continuing Expenses

例如:

净利润:

$60,000

持续费用:

$135,000

赔:

$195,000


RIBO最喜欢考

What is the difference between Earnings Form and Extra Expense?

答案:

Extra Expense:

赔额外花的钱。

Earnings:

赔本来应该赚的钱

持续费用。


第三种:Profits Form(利润保险)

再换一个案例。


工厂案例

一家家具工厂。

发生火灾。

停工四个月。

老板说:

员工全部放假。

没有工资。

没有继续经营。

房租已经停付。

没有贷款。

没有继续支出。

老板最关心:

利润。

所以:

Profits Form

赔:

Gross Profit

毛利润。


为什么比 Earnings 简单?

因为:

它主要赔:

利润。

不像 Earnings:

还赔继续发生的费用。


举个数字

正常:

销售:

$800,000

毛利润:

$250,000

停工:

赔:

毛利润。


三种保险放在一起

保险赔什么关键词
Extra Expense继续营业额外花的钱Extra Cost
Earnings FormNet Profit + Continuing Expenses营业收入
Profits FormNet Profit + Continuing (Standing) Charges/Expenses利润

1. Gross Earnings Form

主要保障:

Gross Earnings(营业收入)减少造成的损失。

Gross Earnings 的概念通常可以理解为:

销售收入 − 变动成本(Variable Costs)

因为变动成本(例如原材料)停业后通常不会继续发生,所以赔偿重点放在营业收入损失。


2. Profits Form

主要保障:

Net Profit + Continuing (Standing) Charges/Expenses

例如:

  • Net Profit
  • Rent
  • Property Tax
  • Insurance
  • Mortgage Interest
  • 管理人员薪资(视保单而定)

也就是说,它把持续发生的固定费用明确纳入赔偿计算。


为什么很多教材会说它们很像?

因为两种保单的目标其实一样:

让企业在停业期间尽量恢复到事故前的财务状况。

所以两者赔偿的结果很多时候会非常接近。

真正不同的是:

  • 计算基础(Calculation Basis)
  • 保单措辞(Policy Wording)
  • 适用行业

而不是简单地说:

Gross Earnings 不赔 Continuing Expenses。

这是不正确的。

RIBO 最后考试记忆

我建议你记下面这个表,比教材更容易理解。

企业类型最适合的 BI Form为什么
工厂(Factory)Gross Earnings Form原材料等变动成本高,停工后这些成本会停止发生。
餐馆(Restaurant)Gross Earnings Form食材采购属于变动成本,停业后无需采购。
零售店(Retail Store)Gross Earnings Form进货成本与销售直接相关,停业后可减少。
律师事务所(Law Firm)Profits Form几乎没有原材料成本,主要损失是利润和固定费用。
会计师事务所(CPA Firm)Profits Form以人力服务为主,固定费用占比高。
保险经纪公司(Insurance Brokerage)Profits Form没有生产成本,重点保障净利润和持续费用。

一张图全部理解

火灾发生

        │

──────────────────────────

继续营业?

        │

YES

↓

租办公室

租厨房

租机器

↓

Extra Expense

──────────────────────────

不能营业?

↓

赚不到钱

↓

Earnings Form

──────────────────────────

只关心利润?

↓

Profits Form

RIBO 最喜欢出的三个陷阱

第一题

一家餐厅租了临时厨房。

赔什么?

A Extra Expense

B Earnings

C Profits

答案:

A

因为:

额外支出。


第二题

一家超市停业。

老板没有赚到钱。

员工工资还要继续发。

赔什么?

答案:

Earnings Form

因为:

Net Profit

Continuing Expenses


第三题

一家工厂停工。

老板只要求赔:

Gross Profit。

答案:

Profits Form


记忆口诀(考试前30秒)

Extra Expense

Extra Money Spent(额外花出去的钱)

例如:

租厨房

租办公室

租机器


Earnings Form

Money You Should Have Earned(本来应该赚的钱)

继续经营费用。


Profits Form

Gross Profit(毛利润)

只关注利润。


最后,我教你一个 RIBO 考试的”秒杀判断法”

看到题目,先问自己一句:

钱花到哪里去了?

情况 1:为了继续营业,多花了钱

例如:

  • 租临时办公室
  • 租机器
  • 加急运输

➡️ Extra Expense


情况 2:不是花钱,而是因为停业,少赚了钱,同时还有固定费用要继续支付

例如:

  • 少了利润
  • 房租照付
  • 员工工资照发

➡️ Earnings Form


情况 3:题目只强调 Gross Profit(毛利润) 或利润损失,没有强调持续经营费用

➡️ Profits Form


我们来做 5 道 RIBO 真题风格练习(难度接近正式考试)

1. 一家餐厅火灾后,租用隔壁餐厅的厨房继续营业,支付了额外租金。这项费用最可能由哪种保险赔偿?

A. Commercial Property
B. Earnings Form
C. Extra Expense
D. Profits Form


2. 一家超市因火灾停业两个月,期间没有营业收入,但仍需支付员工工资和房租。这种损失最适合由哪种保障赔偿?

A. Extra Expense
B. Earnings Form
C. Profits Form
D. Equipment Breakdown


3. 一家制造工厂停工后,没有持续经营费用,只希望获得毛利润损失的补偿。应选择哪种保障?

A. Earnings Form
B. Commercial Property
C. Profits Form
D. Extra Expense


4. 下列哪项最符合 Extra Expense 的定义?

A. 因停业而损失的净利润
B. 为维持营业而发生的额外费用
C. 建筑物维修费用
D. 产品责任索赔


5. Earnings Form 与 Profits Form 最主要的区别是什么?

A. Earnings Form 包括 Net Profit + Continuing Expenses;Profits Form 主要关注 Gross Profit
B. Earnings Form 只赔建筑;Profits Form 只赔库存。
C. Earnings Form 属于 CGL;Profits Form 属于 Commercial Property。
D. 两者保障内容完全相同。

试着作答(例如:1C 2B 3C 4B 5A)。如果你能答对 4 题以上,说明这一章已经掌握得相当扎实了。

RIBO 真正难的地方不是定义,而是混合案例。考试不会直接问你 “Extra Expense 是什么?”,而是给你一个真实商业案例,让你判断到底赔哪一种。

我们来看几个 RIBO 风格的案例。


案例一:餐厅(Extra Expense)

李先生开了一家中餐馆。

厨房失火。

装修需要:

3个月。

为了不停业。

他:

  • 租了临时厨房($20,000)
  • 租了炉灶($5,000)
  • 花了$3,000做广告告诉顾客新地址

问:

这些钱属于什么?

答案:

Extra Expense

为什么?

这些钱本来不会花。

就是为了:

继续营业。


案例二:超市(Earnings Form)

一家超市停业两个月。

平时:

净利润:

$80,000/月

虽然停业。

但是:

员工工资:

继续发。

房租:

继续交。

贷款:

继续还。

问:

保险赔什么?

答案:

Earnings Form

因为:

赔:

Net Profit

Continuing Expenses


案例三:工厂(Profits Form)

家具工厂。

发生火灾。

老板:

决定:

所有员工放假。

不再继续生产。

没有继续经营费用。

老板说:

“我只希望赔我少赚的钱。”

答案:

Profits Form


现在进入 RIBO 最容易出陷阱的地方

很多考生会认为:

Extra Expense = Earnings Form

其实:

不是。


看这个案例

餐厅失火。

老板:

租了临时厨房。

但是:

营业额:

还是下降了30%。

保险会赔什么?

很多学生说:

Extra Expense。

其实:

两个都赔!

为什么?

因为:

老板:

一方面:

花了:

租厨房的钱。

属于:

Extra Expense。

另一方面:

营业额还是下降。

利润还是减少。

属于:

Earnings Form。

所以:

这两个保障:

可以同时发生。


再看一个案例

一家超市。

发生火灾。

老板:

决定:

不租临时地方。

直接关门。

装修三个月。

问:

Extra Expense

赔吗?

答案:

❌ 不赔。

为什么?

没有:

Extra Expense。

根本没有:

额外花钱。

但是:

少赚的钱。

继续发生的费用。

仍然赔。

属于:

Earnings Form。


再来一个案例

工厂。

停工。

老板:

租了另外一家工厂继续生产。

问:

赔什么?

答案:

其实:

两个都可能赔。

为什么?

租工厂:

属于:

Extra Expense。

停工期间:

利润减少。

属于:

Business Interruption(如 Earnings Form)。


下面这张表,建议你考试前背熟

发生什么?赔什么?
租临时办公室✅ Extra Expense
租临时厨房✅ Extra Expense
租机器继续生产✅ Extra Expense
继续支付员工工资✅ Earnings Form
继续支付房租✅ Earnings Form
继续支付贷款✅ Earnings Form
营业利润减少✅ Earnings Form / Profits Form(视保单而定)
只赔毛利润✅ Profits Form

RIBO 最后的陷阱(★★★★★)

老师最喜欢问:

Extra Expense 的目的是什么?

很多人回答:

“赔额外费用。”

不够完整。

正确应该说:

The purpose of Extra Expense coverage is to pay the additional costs incurred to continue operating the business or to reduce the period of interruption.

中文:

赔偿为了继续营业或尽快恢复营业而发生的额外费用。

这是 RIBO 教材里的标准思想。


最后,我送你一个 Commercial Property 的”终极判断流程”(考试特别好用)

发生火灾
      │
      ▼
第一问:
谁受损?

自己财产?
        │
        ▼
Commercial Property

别人受伤/别人财产?
        │
        ▼
CGL

──────────────

如果是 Commercial Property

↓

修建筑?

Replacement Cost / ACV

↓

停业了吗?

↓

YES

↓

有没有花额外的钱继续营业?

↓

YES

Extra Expense

↓

有没有少赚的钱?

↓

YES

Earnings Form

↓

如果题目只强调 Gross Profit

↓

Profits Form

最后送你一张 Broker(经纪人)思维表

客户类型最适合的保障
餐厅、咖啡店、诊所(不能停业,希望尽快恢复)Extra Expense + Earnings Form
超市、零售店(收入稳定,固定支出高)Earnings Form(可搭配 Extra Expense)
制造工厂(停工后不急于恢复,只关心利润)Profits Form

从 RIBO 考试角度

你可以记住下面三句话:

  • Extra Expense:赔为了继续营业而多花的钱。
  • Earnings Form:赔净利润 + 持续经营费用
  • Profits Form:赔毛利润,通常作为另一种营业中断保障形式,而不是与 Earnings Form 同时购买。

所以,如果考试问:

A restaurant rents a temporary kitchen and also loses income during repairs. Which coverages could respond?

最佳答案通常是:

Extra Expense + Earnings Form

因为它们赔的是两种不同性质的损失,并不冲突。

Loading

保险知识:Replacement Cost & ACV

什么时候用 Replacement Cost 什么时候又是用 ACV呢?

🎯 答对了!答案就是:B. $55,000(ACV)

这是 RIBO 很喜欢考的一个陷阱,我们来分析为什么。


题目回顾

公司买的是:

Replacement Cost Coverage(重置成本保障)

机器烧毁:

  • 新机器价格:$120,000
  • ACV:$55,000

但是,公司决定:

永久停业,不再购买新机器。


很多人为什么会选 A?

因为看到:

Replacement Cost Coverage

就认为一定赔:

$120,000

这是最常见的错误。


RC 有一个重要条件

保险公司的意思是:

“我愿意赔你买新的,但前提是你真的去恢复(Repair or Replace)。”

也就是说:

发生损失
      │
      ▼
是否维修或重建?
      │
 ┌────┴────┐
 │         │
是         否
 │         │
 ▼         ▼
RC赔偿     ACV赔偿

为什么保险公司这样规定?

举个例子。

你的仓库:

烧毁了。

重建需要:

$2,000,000

但是:

你觉得行业不好做了。

决定退休。

卖地。

如果保险公司还赔:

$2,000,000

那你实际上没有花钱重建,却拿到了重建的钱。

保险的原则是:

恢复损失(Indemnity),不是让被保险人因此获利(Profit)。

所以:

如果不恢复,

通常只赔:

ACV。


再举一个生活中的例子

假设你家房子烧了。

保单:

Replacement Cost。

重建:

需要

$900,000

房子 ACV:

$600,000


情况一:

你马上重建。

保险公司:

赔:

$900,000


情况二:

你决定:

卖地。

搬到别的城市。

保险公司:

通常赔:

$600,000

不会赔:

$900,000


RIBO 考试最喜欢考的关键词

只要看到:

  • Does not replace
  • Does not rebuild
  • Decides not to repair
  • Permanently closes the business
  • Does not resume operations

你的脑子就要立刻想到:

RC 可能失效,按 ACV 理赔。


反过来再考你一题(这是 RIBO 真题风格)

一家商店购买了 Replacement Cost Coverage

火灾烧毁了一台机器。

  • 新机器价格:$80,000
  • ACV:$45,000

老板在两个月内购买了一台新的同型号机器,并提交了购买发票。

保险公司最可能赔付:

A. $45,000

B. $80,000

C. $62,500

D. 不赔

你觉得答案是什么?(这题如果答对,说明 RC 和 ACV 你已经掌握了。)

b

🎉 完全正确!答案就是 B:$80,000。

这说明你已经开始理解 RC 和 ACV 的区别了。


为什么是 B?

题目告诉我们三个关键信息:

✅ 买的是 Replacement Cost Coverage

✅ 老板真的购买了新的机器

✅ 提交了购买发票(证明已经 Replacement)

所以:

保险公司按 Replacement Cost 理赔。

赔:

$80,000


但是,RIBO 还有一个更容易考的陷阱

很多保单的理赔流程其实是这样的:

第一步:

保险公司先支付 ACV

例如:

机器:

Replacement Cost = $80,000

ACV = $45,000

保险公司先赔:

$45,000


第二步:

老板真的买了新机器。

花了:

$80,000

提交发票。

保险公司再补:

$35,000

最后总共赔:

$80,000

为什么?

保险公司要确认你真的进行了修理或重建,而不是拿着 RC 的赔款去做别的事情。

考试提示: 如果题目问的是最终赔偿金额(final settlement),答案通常是 Replacement Cost;如果题目明确说明尚未维修或重建,则要特别注意是否只先赔 ACV(具体仍要看题目和保单条件)。


我再给你一个 RIBO 高频陷阱题

一栋商业建筑购买了 Replacement Cost 保险。

火灾后:

  • 重建费用:$1,200,000
  • ACV:$850,000

业主决定:

重建一栋更小的建筑,只花了 $900,000。

保险公司最可能赔多少?

A. $850,000

B. $900,000

C. $1,200,000

D. $2,100,000


先不要急着选,我们来分析。

很多人会选 C,认为既然买了 RC,就赔重建成本 $1,200,000。

实际上,Replacement Cost 的目的不是让你赚钱,而是补偿你的实际重建成本(在保额和保单条件内)。

你实际只花了:

$900,000

因此,保险公司通常赔:

B. $900,000


RIBO 关于 RC 的三个黄金原则(建议背下来)

原则一

Repair / Replace → RC(赔重建或重置成本)


原则二

Not Repair / Not Replace → 通常 ACV


原则三

保险不会让你获利(No Profit Principle)

赔偿的目标是恢复损失,而不是让你因为事故赚到钱。


你现在已经掌握了 Commercial Property 中最重要的一个考点。

Loading

保险知识:Commercial Property & CGL (Commercial General Liability)

根据 RIBO 考试的权重,这部分约占 15%–20%,也是很多人最容易混淆的章节。我会按照考试最喜欢考的顺序来讲。


第一部分 Commercial Property Review

先复习一下 Property 的核心。

1. Building vs Contents vs Stock

项目包括
Building建筑本身、固定设备(Fixtures)、Boilers、Electrical、Plumbing
Contents办公家具、电脑、机器、Equipment
Stock用来出售的商品、Raw materials、Finished goods、Packaging

RIBO最爱考

一家家具店:

Building
✔ 屋顶
✔ 墙
✔ 空调

Contents
✔ 收银机
✔ 办公桌
✔ Forklift

Stock
✔ 沙发
✔ 椅子
✔ 床

千万别把 Forklift 当成 Stock。


2. Replacement Cost vs ACV

Replacement Cost

赔新的

不用扣折旧

例如:

电脑价值
$5,000

旧了五年

今天买新的仍需
$5,000

Replacement Cost

$5,000


ACV

Actual Cash Value

Replacement Cost − Depreciation

例如:

新电脑
$5,000

折旧40%

$3,000


考试喜欢问

Which policy pays depreciation?

答案:

ACV


3. Co-insurance

这是 Commercial Property 最大重点。

公式必须会。Recovery=Insurance CarriedInsurance Required×LossRecovery=\frac{Insurance\ Carried}{Insurance\ Required}\times LossRecovery=Insurance RequiredInsurance Carried​×Loss

例如

Building Value

$1,000,000

80% Co-insurance

应该买

800,000

结果只买

400,000

损失

100,000

赔偿

400,000÷800,000×100,000

=

50,000


口诀:

买少了

赔比例

不是赔全部。


4. Earnings Form vs Profits Form

这是RIBO必考。

Earnings Form

Net Profit

Continuing Expenses


Profits Form

Gross Profit

比较简单。


考试通常问:

What is the basic difference?

答案:

Earnings Form includes continuing expenses.


5. Extra Expense

不是赔利润。

而是赔:

为了继续营业

额外花的钱。

例如:

租临时办公室

租机器

快递

加班

这些都属于

Extra Expense。


6. Equipment Breakdown

以前叫

Boiler & Machinery

赔:

Boiler

Pressure Vessel

Electrical

Mechanical

Air Conditioning

Generators

Transformers

Computer Controls


注意

它不是 Fire Policy。

它赔的是:

Equipment Breakdown

不是火灾。


第二部分 CGL

开始进入 Liability。

很多人觉得难。

其实就记住一句:

Commercial Property

赔自己的东西

CGL

赔别人。


什么是 CGL?

Commercial General Liability

赔:

企业因为疏忽

造成第三者

受伤

或财产损失。


例如

顾客滑倒

员工撞坏别人东西

广告侵权

产品伤人

这些都是

CGL。


CGL 三大核心 Coverage

考试一定考。

Coverage A

Bodily Injury

Property Damage

简称

BI/PD

例如

顾客滑倒

天花板掉下来

撞坏别人汽车

都是A。


Coverage B

Personal Injury

Advertising Injury

不是身体受伤。

包括:

Libel

Slander

False Arrest

Wrongful Eviction

Copyright

Advertising Injury


Coverage C

Medical Payments

特点:

不用证明责任。

No Fault。

例如:

顾客跌倒

公司先赔医疗费。

即使最后证明公司没责任。


考试最爱问

Which coverage does NOT require negligence?

答案

Coverage C

Medical Payments


Products & Completed Operations

RIBO 超爱考。

Products

产品卖出去以后。

例如:

卖电暖器

烧了别人房子。

Covered。


Completed Operations

工程已经完成。

例如:

水管修好了。

一个月后爆裂。

Covered。


如果

施工时

马上爆裂

属于:

Operations

不是

Completed Operations。


Occurrence

Occurrence

就是:

一次意外事故。

不是故意。

例如:

顾客滑倒。

就是Occurrence。


如果公司故意伤人

不赔。

Intentional Acts

Excluded。


Contractual Liability

通常:

合同责任

不赔。

但是:

Insured Contract

例外。

例如:

租赁合同

很多都会保。


Damage to Your Product

CGL

不会赔

自己的产品。

例如:

卖电视。

电视自己坏。

不赔。


但是:

电视爆炸

烧了客户家。

赔客户家。

不赔电视。


Damage to Your Work

自己做的工程

做坏了。

通常

不赔。

但是:

造成别人损失

赔别人。


例如

装修:

墙刷坏了。

重新刷。

不赔。

刷坏客户家具。

赔家具。


Care Custody Control (CCC)

RIBO 高频。

意思:

别人东西

在你保管期间。

通常

不赔。

例如:

修车厂。

客户车放你这里。

车烧了。

CGL

通常不赔。

需要:

Garage Policy。


Pollution

一般

Excluded。

除非:

Sudden

Accidental

Pollution。


Liquor Liability

酒吧

餐厅

需要单独考虑。

普通CGL

通常不足够。


记忆口诀(考试必背)

Commercial Property:

自己东西

CGL:

别人的人

别人的财产

Products:

卖出去以后

Completed Operations:

工程做完以后

Medical Payments:

No Fault


RIBO 真题风格练习(10题)

1. A customer slips on a wet floor in a retail store and fractures an arm. Which section of the CGL policy is most likely to respond?

A. Coverage A – Bodily Injury and Property Damage
B. Coverage B – Personal and Advertising Injury
C. Coverage C – Medical Payments only
D. Equipment Breakdown


2. A contractor finishes installing a water pipe. Two months later, it bursts and damages the client’s property. This loss falls under:

A. Products Liability
B. Completed Operations
C. Operations Liability
D. Property Insurance


3. A business sells a defective toaster. The toaster catches fire and damages the customer’s kitchen. What does the CGL typically cover?

A. Replacement of the toaster only
B. Damage to the kitchen only
C. Both the toaster and the kitchen
D. Neither the toaster nor the kitchen


4. Which Commercial Property coverage reimburses the extra costs incurred to keep a business operating after an insured loss?

A. Profits Form
B. Earnings Form
C. Extra Expense Coverage
D. Equipment Breakdown


5. Under a Commercial Property policy with an 80% co-insurance clause, what is the main consequence of carrying insufficient insurance?

A. The claim is automatically denied.
B. The deductible is waived.
C. The insured may receive only a proportional payment.
D. The insurer pays the full loss up to the policy limit.


6. Which type of property is classified as Stock?

A. Office desks used by employees
B. Computers used for administration
C. Finished goods held for sale
D. A forklift used in the warehouse


7. Which CGL coverage may pay medical expenses even if the insured is not legally liable?

A. Coverage A
B. Coverage B
C. Coverage C
D. Products Liability


8. Which of the following is generally excluded under a standard CGL policy?

A. Bodily injury to a customer caused by negligence
B. Property damage caused by a defective product after sale
C. Damage to the insured’s own defective product
D. Medical payments for a customer injured on the premises


9. A repair shop has a customer’s vehicle in its possession for servicing. The vehicle is damaged while in the shop’s care. Which statement is MOST accurate?

A. The standard CGL automatically covers the loss.
B. The loss is commonly excluded under the Care, Custody or Control exclusion.
C. Coverage applies under Medical Payments.
D. The Commercial Property policy automatically pays for the customer’s vehicle.


10. Which statement best describes Replacement Cost coverage?

A. It pays the replacement cost less depreciation.
B. It pays the market value of the property.
C. It pays the cost to replace damaged property with new property of like kind and quality, without deduction for depreciation (subject to policy conditions).
D. It always pays the original purchase price.


请先做完这 10 题(直接回复例如:1A 2B 3B…),我会像之前一样逐题讲解每一道题的陷阱,并总结这一章最容易失分的考点。

这一节是 CGL(Commercial General Liability)最重要的内容,RIBO 几乎每次考试都会出题。


一、什么是 Liability(责任)?

先不要看保险。

假设你去朋友家做客。

你不小心碰倒了电视。

电视摔坏了。

这时候:

是谁造成的?

你。

所以:

你要赔。

这就是 Liability(法律责任)。

保险公司只是帮你赔。


再举一个例子。

你开了一家奶茶店。

地板刚拖完。

员工忘记放:

⚠️ “Wet Floor”

一位顾客走进来。

滑倒。

骨折。

谁负责?

奶茶店。

为什么?

因为:

没有采取合理措施(Negligence)。

所以:

CGL 开始发挥作用。


二、CGL 到底赔什么?

记住一句话:

别人受伤

别人财产受损

因为你的疏忽

这就是 CGL。


三、CGL 分成三个 Coverage

很多教材直接写:

Coverage A

Coverage B

Coverage C

学生一下就懵了。

其实非常简单。


Coverage A(考试占比最高)

全名:

Bodily Injury & Property Damage Liability

简称:

BI/PD

它赔两件事。


第一件

Bodily Injury

身体受伤。

例如:

顾客滑倒。

员工把梯子放倒。

砸伤路人。

餐厅热咖啡烫伤顾客。

狗咬伤别人。

这些全部都是:

Bodily Injury。


来看几个例子。

例1

超市。

顾客踩到葡萄。

摔断腿。

赔什么?

医疗费

误工费

精神损失(法院判)

律师费

都是

Coverage A。


例2

餐厅。

服务员端热汤。

不小心洒到顾客身上。

顾客烫伤。

Coverage A。


所以:

只要有人:

受伤

先想到:

Coverage A。


第二件

Property Damage

赔别人财产。

例如:

装修公司。

施工时。

把客户的大理石地板砸坏。

赔谁?

客户。

Coverage A。


例如:

水管工。

修水管。

不小心把墙钻穿。

Coverage A。


例如:

搬家公司。

搬钢琴。

把客户电视撞坏。

Coverage A。


所以:

Coverage A

其实就是:

别人


身体

或者

财产

Coverage B

很多人最容易混。

它不是身体受伤。

它叫:

Personal Injury

Advertising Injury


什么叫 Personal Injury?

不是身体。

而是:

侵犯别人权利。

例如:

诽谤(Libel)

口头诽谤(Slander)

错误逮捕(False Arrest)

Wrongful Eviction

侵犯隐私


举例。

一家公司。

在网上说:

竞争对手卖假货。

后来法院认定:

是假的。

对方起诉。

属于:

Libel。

Coverage B。


例如:

保安。

把顾客误认为小偷。

锁起来。

后来发现抓错。

False Arrest。

Coverage B。


所以:

Coverage B

赔:

不是身体。

而是:

侵犯别人权利。


再说 Advertising Injury。

例如:

公司做广告。

偷用了别人照片。

被起诉。

Coverage B。


或者:

用了别人:

Logo

Copyright

广告内容。

被起诉。

Coverage B。


一句口诀:

Coverage B:

名誉、隐私、广告。


Coverage C

很多学生第一次学:

都会觉得奇怪。

为什么还要单独有 C?

因为:

Coverage C

叫:

Medical Payments。

它最大的特点:

不用证明谁有责任。

英文:

No Fault。


举个例子。

顾客走进商店。

踩空。

扭伤脚。

老板说:

“先去医院吧。”

保险公司:

先赔医疗费。

以后再调查:

到底是不是老板责任。


为什么这样设计?

因为:

医疗费比较少。

保险公司希望:

赶快解决。

避免顾客直接起诉。


所以:

Coverage C:

通常赔:

小额医疗费。

不用证明责任。


四、A 和 C 最大区别

这是考试最喜欢考。

举个例子。

顾客滑倒。

医疗费:

500元。

保险公司直接赔。

Coverage C。


如果:

顾客:

住院

骨折

一年不能工作

起诉

赔几十万。

Coverage A。


所以:

Coverage C:

小额医疗费。

No Fault。

Coverage A:

真正的法律责任。


可以记成这样:

Coverage A


法院赔偿

大金额

需要证明责任


Coverage C


医疗费

No Fault

金额较小

五、考试最喜欢出的陷阱

题目一

顾客在商店滑倒。

老板没有任何责任。

保险公司还能赔吗?

很多人选:

不能。

其实:

Medical Payments

可以赔。

答案:

Coverage C。


题目二

顾客起诉老板。

要求赔:

医疗费

误工费

精神赔偿

是哪一项?

Coverage A。


题目三

公司广告侵犯版权。

Coverage?

Coverage B。


题目四

老板说:

“竞争对手卖假货。”

后来证明:

假的。

Coverage?

Coverage B。


六、用一张图全部记住

Commercial General Liability(CGL)


─────────────────────────────────
│ │ │

Coverage A Coverage B Coverage C

身体受伤 名誉/广告 医疗费

别人财产 隐私权 No Fault

需要责任 不涉及身体 小额赔偿

七、RIBO 一定会考的一个案例

假设你经营一家餐厅,一天发生了四件事:

事件 1: 顾客踩到湿地板摔断腿,并起诉餐厅索赔医疗费、误工费和赔偿金。
➡️ Coverage A

事件 2: 顾客只是轻微扭伤脚,餐厅保险公司立即支付了急诊医疗费用,没有讨论责任。
➡️ Coverage C

事件 3: 餐厅在广告中盗用了另一家餐厅拍摄的照片,被起诉侵犯版权。
➡️ Coverage B

事件 4: 员工搬运货物时撞坏了隔壁商店的玻璃门。
➡️ Coverage A(Property Damage)


最后送你一个考试口诀(非常实用)

A = Accident(事故)

  • 身体受伤(Bodily Injury)
  • 财产损失(Property Damage)

B = Bad Words & Bad Ads(坏话和广告)

  • Libel(书面诽谤)
  • Slander(口头诽谤)
  • False Arrest
  • Copyright
  • Advertising Injury

C = Clinic(诊所)

  • Medical Payments
  • No Fault
  • 小额医疗费用

下一节我们讲 RIBO 最容易失分的内容:
Products Liability、Completed Operations、Care, Custody & Control(CCC)和 Contractual Liability。 这四个概念几乎每套真题都会出现,而且很多考生都会混淆。

Loading

保险知识:Homeowners Insurance

Homeowners Insurance(Habitational Insurance) 是 RIBO 考试的重点,占考试相当大的比例。根据 RIBO 的考试技能大纲,你需要熟悉以下内容:Coverage A–D、Named Perils vs Comprehensive、Exclusions、Liability、Condominium、Tenant、Seasonal Dwelling、Endorsements 等。

建议我们今天按 RIBO 真题思路来学。


今天学习计划(Day 1)

第一部分:Homeowners Policy 四大保障(必考★★★★★)

这是考试出现最多的知识。

Coverage保什么RIBO关键词
ADwelling Building房屋主体
BDetached Private Structures独立建筑
CPersonal Property个人财产
DAdditional Living Expenses (ALE)额外生活费用

Coverage A — Dwelling Building

保险的是:

✔ 房屋主体

包括:

  • 屋顶
  • 地基
  • 固定地板
  • 内置橱柜
  • 固定暖气系统
  • Plumbing
  • Electrical wiring

口诀:

Fixed to the house = Coverage A


RIBO喜欢问

下列哪些属于 Coverage A?

A. Sofa

B. Refrigerator built into kitchen

C. Bicycle

D. Television

答案:

✅ B

因为 Built-in appliance 属于房屋一部分。


Coverage B — Detached Private Structures

与房屋分开的建筑。

例如:

  • Detached garage
  • Shed
  • Gazebo
  • Fence
  • Greenhouse

但是:

必须与住宅有一定距离。

通常:

Detached Garage

Coverage B

Attached Garage

Coverage A


真题

Detached garage 被风吹倒。

属于?

A Coverage A

B Coverage B

C Coverage C

D Liability

答案:

✅ B


Coverage C — Personal Property

这是考试第二喜欢考的。

包括:

  • Furniture
  • Clothing
  • TV
  • Laptop
  • Jewelry
  • Bicycle
  • Toys
  • Dishes

一句话:

Everything you can take with you.


Off-premises

RIBO 很喜欢问:

Coverage C

不仅在家里赔

离开家

也赔

例如:

Laptop 在咖啡店被偷

仍可能获得赔偿(受保单条款限制)。


特殊限额(Special Limits)

考试经常问:

哪些东西有限额?

例如:

  • Jewelry
  • Cash
  • Coins
  • Furs
  • Firearms(知道有特殊限额即可)
  • Business Property

这些通常需要:

Scheduled Floater

增加保险。


Coverage D — Additional Living Expense (ALE)

这是最容易拿分的一章。

意思:

如果房子不能住,

保险公司支付:

✔ Hotel

✔ Restaurant

✔ Laundry

✔ Extra transportation

直到房子修好。


注意

赔的是:

Extra Cost

不是:

正常生活费用。

例如:

原来吃饭一天

$40

住酒店期间

一天

$90

保险赔:

$50

不是

$90


真题

房屋火灾后不能居住。

保险公司最可能支付:

A 房屋维修

B 酒店费用

C 新家具

D 汽车维修

答案:

✅ B


今天必须记住的一张图

HOMEOWNERS

Coverage A
House


Coverage B
Detached Garage
Fence
Shed


Coverage C
Personal Property


Coverage D
Additional Living Expenses
Hotel
Meals
Laundry

RIBO 高频陷阱

陷阱①

Attached Garage

→ Coverage A

Detached Garage

→ Coverage B


陷阱②

Built-in Dishwasher

→ Coverage A

Portable Dishwasher

→ Coverage C


陷阱③

Hotel

→ Coverage D


陷阱④

Jewelry

→ Coverage C

但有 Special Limit


小测验(5题)

1. Which coverage applies to a detached shed?

A. Coverage A

B. Coverage B

C. Coverage C

D. Coverage D


2. Which of the following is covered under Coverage C?

A. Roof

B. Fence

C. Sofa

D. Foundation


3. A built-in kitchen cabinet is insured under:

A. Coverage A

B. Coverage B

C. Coverage C

D. Coverage D


4. After a fire, the insured stays in a hotel for two weeks. Which coverage responds?

A. Coverage A

B. Coverage B

C. Coverage C

D. Coverage D


5. Which item is MOST likely subject to a special limit under Coverage C?

A. Dining table

B. Clothing

C. Jewelry

D. Bed


你先回答这 5 道题(例如:1B、2C、3A……)。

答完后,我带你进入 第二章:Named Perils vs Comprehensive Form(RIBO 最爱考的 Homeowners 章节),这一章几乎每套考试都会出现 4–6 道题。

第二章:Named Perils vs Comprehensive(★★★★★ RIBO 高频)

这是 Homeowners Insurance 最容易出陷阱题的部分。

记住一句话:

Named Perils = Only what is listed.
Comprehensive = Everything except what is excluded.


1. Named Perils(指定风险)

只有保单**明确列出的风险(Perils)**才赔。

例如保单列出:

  • Fire
  • Lightning
  • Windstorm
  • Hail
  • Explosion
  • Smoke
  • Theft

如果发生 Fire

✅ Covered

如果发生 Flood,但 Flood 没列:

❌ Not Covered

RIBO 思维

Is the peril named?

是 → Covered

不是 → No Coverage


2. Comprehensive(All Risks)

Comprehensive 的思维完全相反:

默认都赔,除非保单明确排除(Excluded)。

例如:

狗撞坏玻璃(不是故意)

虽然不是 Named Peril,

但如果没有 Exclusion,

✅ Covered。

所以考试常说:

Covered unless excluded.


3. RIBO 最喜欢考的区别

假设:

孩子踢足球把窗户踢碎。

在 Named Perils 下:

窗户被足球踢坏 不是 Named Peril

→ ❌ 不赔

在 Comprehensive 下:

不是 Exclusion

→ ✅ 赔


4. Dwelling 与 Personal Property 的保障形式(★★★★★)

很多考生会混淆。

在标准 Homeowners Broad Form 中:

  • Dwelling(Coverage A):Comprehensive(All Risks)
  • Personal Property(Coverage C):Named Perils

所以:

房子保障较广,

个人财产保障较窄。

考试陷阱

Homeowners Broad Form

Coverage A

All Risks

Coverage C

Named Perils

一定要记住。


5. Comprehensive 也有 Exclusions

不是所有东西都赔。

常见 Exclusions:

  • Wear and tear(自然磨损)
  • Rust(生锈)
  • Vermin(害虫)
  • Flood(通常不保)
  • Earthquake(通常不保,需要附加保障)
  • Intentional damage(故意损坏)

所以:

All Risks ≠ All Losses


RIBO 高频口诀

Named Perils

If it isn’t listed, it isn’t covered.

Comprehensive

If it isn’t excluded, it is covered.


高频陷阱

陷阱 1

Named Perils

Fire

Water escape(如果没列)


陷阱 2

Comprehensive

Unknown accidental damage

通常


陷阱 3

Wear and Tear

即使 Comprehensive

仍然

因为属于 Exclusion。


RIBO 真题风格练习(5题)

1. Under a Named Perils policy, which statement is correct?

A. All accidental losses are covered.

B. Only losses caused by listed perils are covered.

C. Everything is covered unless excluded.

D. Flood is always covered.


2. Which statement BEST describes Comprehensive coverage?

A. Only fire losses are covered.

B. Only named perils are covered.

C. All losses are covered, even if excluded.

D. Losses are covered unless specifically excluded.


3. A homeowner with Comprehensive coverage discovers damage caused by gradual wear and tear. Is it covered?

A. Yes, because Comprehensive covers all losses.

B. No, because wear and tear is normally excluded.

C. Yes, if the damage exceeds the deductible.

D. Only if caused by a fire.


4. Under a Broad Form homeowners policy, Coverage C (Personal Property) is generally insured on what basis?

A. Comprehensive

B. Replacement Cost only

C. Named Perils

D. Guaranteed Replacement Cost


5. A baseball accidentally breaks a window. The cause of loss is not listed in a Named Perils policy and is not excluded under a Comprehensive policy. Which statement is correct?

A. Covered under both policies.

B. Covered under Named Perils only.

C. Covered under Comprehensive only.

D. Not covered under either policy.


请直接回复答案,例如:

1B 2D 3B 4C 5C

如果你这 5 题也能全对,我们接下来学习 Broad Form、Comprehensive Form、Basic Form 三种 Homeowners 保单的区别——这是 RIBO Homeowners Insurance 中最核心、也最常考的内容。

RIBO 最容易混淆的四个词

问什么看什么典型答案
What perils are covered?Coverage BasisNamed Perils / Comprehensive
How much is paid?Loss SettlementReplacement Cost / ACV
What property is insured?Coverage A、B、C、DDwelling / Personal Property
What isn’t covered?ExclusionsFlood / Wear & Tear 等

📌 记住这张 RIBO 高频总结

Homeowners FormCoverage A(Dwelling)Coverage C(Personal Property)
Basic FormNamed PerilsNamed Perils
Broad FormComprehensive (All Risks)Named Perils
Comprehensive FormComprehensive (All Risks)Comprehensive (All Risks)

Broad Form = A 全险,C 指定风险,这是 RIBO 几乎每年都会考的知识点。

Basic Form(Named Perils Form)

Basic Form = 最基础、保障最少的 Homeowners 保单。

最大的特点:

Coverage A、B、C 都是 Named Perils(只保指定风险)。

也就是说:

Coverage保障方式
Coverage A(Dwelling)✅ Named Perils
Coverage B(Detached Structures)✅ Named Perils
Coverage C(Personal Property)✅ Named Perils
Coverage D(Additional Living Expenses)如果因**受保风险(insured peril)**导致房屋无法居住,则提供保障。

Basic Form 通常保障哪些 Named Perils?

RIBO 不要求死记每一个字,但下面这些属于高频:

✅ Fire(火灾)

✅ Lightning(雷击)

✅ Explosion(爆炸)

✅ Smoke(烟)

✅ Windstorm(暴风)

✅ Hail(冰雹)

✅ Riot(骚乱)

✅ Vandalism(故意破坏,通常有条件)

✅ Theft(盗窃,通常有条件)

✅ Aircraft(飞机)

✅ Vehicle Impact(车辆撞击)


不属于 Basic 自动保障的常见风险

这些通常需要附加保障(Endorsement)或单独购买:

❌ Flood(洪水)

❌ Earthquake(地震)

❌ Sewer Backup(污水倒灌,通常需附加保障)

❌ Overland Water(地表水,通常需附加保障)

❌ Wear and Tear(自然磨损)

❌ Rust(生锈)

❌ Rot(腐烂)

❌ Vermin(虫害、鼠害)


三种 Homeowners Form 一张图记住(★★★★★)

Homeowners FormCoverage ACoverage CRIBO 考试关键词
Basic FormNamed PerilsNamed Perils最基础保障
Broad FormComprehensiveNamed Perils最爱考
Comprehensive FormComprehensiveComprehensive保障最广

RIBO 最爱出的比较题

Basic Form

房顶被火烧毁。

✅ Covered

因为 Fire 是 Named Peril。


房顶因年久失修漏水。

❌ Not Covered

因为不是受保风险,而且属于维护问题。


孩子在家打球,不小心把电视砸坏。

❌ Not Covered

不是 Named Peril。


盗贼入屋偷走电视。

✅ Covered

Theft 是受保风险(受保单条款和条件限制)。


RIBO 考试口诀

Basic Form

Named Perils for both the building and personal property.

Broad Form

Comprehensive for the building, Named Perils for personal property.

Comprehensive Form

Comprehensive for both the building and personal property.


🎯 这里有一个容易混淆的地方(RIBO 很喜欢考)

不要把 Basic FormNamed Perils Form 当成两个不同的保单。

在 RIBO 的语境里,Basic Form 的特点就是采用 Named Perils 保障。考试通常不会要求你背所有受保风险,而更常考的是:

  • 哪一种 Homeowners Form 提供 Named Perils
  • 哪一种提供 Comprehensive
  • 哪一种保障范围最广?

掌握这三种 Form 的区别,比死记所有风险名称更重要。

这是 RIBO Homeowners Insurance 最重要的一章,几乎每次考试都会涉及 Basic、Broad、Comprehensive 三种 Form 的区别。


Broad Form(最常见的 Homeowners 保单)

Broad Form 可以理解成:

房屋保障升级了,但个人财产没有升级。

它最大的特点只有一句话:

Coverage保障方式
Coverage A(Dwelling)✅ Comprehensive (All Risks)
Coverage B(Detached Structures)✅ Comprehensive (All Risks,通常跟随 Dwelling)
Coverage C(Personal Property)✅ Named Perils
Coverage D(Additional Living Expenses)如果因受保风险导致无法居住,则赔偿额外生活费用。

考试口诀:

Broad = House Comprehensive + Contents Named Perils


Broad Form 比 Basic Form 多了什么?

假设发生一个意外但不是 Named Peril

例如:

孩子在家踢球,把窗户踢碎。

Basic Form

房屋(Coverage A)是 Named Perils。

足球不是 Named Peril。

❌ 不赔。


Broad Form

房屋(Coverage A)是 Comprehensive。

足球不是 Exclusion。

✅ 赔。


但是 Personal Property 仍然没有升级

例如:

你把自己的笔记本电脑摔到地上。

这是:

Coverage C(Personal Property)

Broad Form 下:

Coverage C = Named Perils。

“Accidentally dropped” 不是 Named Peril。

❌ 不赔。

这是 RIBO 最爱考的陷阱


Broad Form 仍然不保什么?

即使是 Comprehensive,也不是“什么都赔”。

常见 Exclusions:

  • ❌ Flood(洪水)
  • ❌ Earthquake(地震,通常需附加保障)
  • ❌ Sewer Backup(通常需附加保障)
  • ❌ Wear and Tear(自然磨损)
  • ❌ Rust(生锈)
  • ❌ Rot(腐烂)
  • ❌ Vermin(虫害、鼠害)
  • ❌ Intentional Damage(故意损坏)

记住:

Comprehensive = Covered unless excluded.

不是:

Everything is covered.


Basic vs Broad(RIBO 最爱比较)

项目Basic FormBroad Form
Coverage ANamed Perils✅ Comprehensive
Coverage BNamed Perils✅ Comprehensive(通常跟随 A)
Coverage CNamed PerilsNamed Perils
Coverage DALEALE
房屋保障基础更广
个人财产基础与 Basic 相同

RIBO 高频题

题目 1

树枝掉下来砸坏屋顶。

Broad Form 下:

Coverage A

Comprehensive

不是 Exclusion

✅ Covered


题目 2

手机从口袋滑落摔坏。

Broad Form 下:

Coverage C

Named Perils

不是 Named Peril

❌ Not Covered


题目 3(经典)

A homeowner has a Broad Form policy. A heavy object accidentally falls and damages the roof. The cause of loss is not a named peril and is not excluded.

赔吗?

✅ Yes

因为:

Coverage A = Comprehensive


⭐ RIBO 必背三句话

Basic Form

Building = Named Perils
Contents = Named Perils

Broad Form

Building = Comprehensive
Contents = Named Perils

Comprehensive Form

Building = Comprehensive
Contents = Comprehensive


🎯 我建议你这样记忆(考试最快)

Basic
A = NP
C = NP

Broad
A = Comp
C = NP

Comprehensive
A = Comp
C = Comp

Comprehensive Form(All Risks Form)

Comprehensive Form 是 Homeowners Insurance 中保障范围最广的标准保单。

它的核心只有一句话:

Building(房屋)和 Personal Property(个人财产)都采用 Comprehensive(All Risks)保障。


Coverage 方式

Coverage保障方式
Coverage A(Dwelling)✅ Comprehensive
Coverage B(Detached Structures)✅ Comprehensive(通常跟随 A)
Coverage C(Personal Property)✅ Comprehensive
Coverage D(Additional Living Expenses)因受保风险导致房屋不能居住时提供保障

与 Broad Form 的区别(★★★★★)

这是 RIBO 最喜欢考的地方。

FormCoverage ACoverage C
BasicNamed PerilsNamed Perils
BroadComprehensiveNamed Perils
ComprehensiveComprehensiveComprehensive

唯一的区别:

Broad Form:

Personal Property = Named Perils

Comprehensive Form:

Personal Property = Comprehensive


举例说明

例子 1:手机掉地上摔坏

手机属于:

Coverage C(Personal Property)

Basic Form

Named Perils

不是 Named Peril

❌ 不赔


Broad Form

还是 Named Perils

❌ 不赔


Comprehensive Form

Coverage C = Comprehensive

不是 Exclusion

✅ Covered(前提是没有其他适用的除外责任或限制)


例子 2:电视搬家时撞坏

电视属于:

Coverage C

Basic

Broad

Comprehensive


例子 3:屋顶被树砸坏

属于:

Coverage A

Basic

要看树倒下的原因是否属于 Named Peril。

Broad

Comprehensive


注意!

很多同学误以为:

Comprehensive = 什么都赔

这是错误的。

Comprehensive 的真正意思是:

Covered unless excluded.


常见 Exclusions

即使是 Comprehensive Form,

通常也不会赔:

❌ Wear and Tear(自然磨损)

❌ Rust(生锈)

❌ Rot(腐烂)

❌ Vermin(鼠害、虫害)

❌ Intentional Damage(故意损坏)

❌ Flood(洪水,通常需附加保障)

❌ Earthquake(地震,通常需附加保障)

RIBO 高频陷阱

题目

A homeowner accidentally drops a laptop while cleaning the house.

Which Homeowners Form is MOST likely to provide coverage?

A. Basic

B. Broad

C. Comprehensive

D. Tenant’s Form

答案:

✅ C

因为:

Laptop

Coverage C

只有 Comprehensive Form

Coverage C 是 Comprehensive。


三种 Form 一张图

CoverageBasicBroadComprehensive
A(House)NPCompComp
B(Detached Structures)NPCompComp
C(Contents)NPNPComp
D(ALE)

RIBO 30 秒记忆法(★★★★★)

Basic
House = NP
Contents = NP

Broad
House = Comp
Contents = NP

Comprehensive
House = Comp
Contents = Comp

🎯 RIBO 真题风格陷阱(试试看)

1. Which homeowners form provides Comprehensive coverage for both the dwelling and personal property?

A. Basic Form

B. Broad Form

C. Comprehensive Form

D. Tenant’s Form


2. Under a Broad Form policy, an insured accidentally drops a camera. The camera is damaged. Is it covered?

A. Yes

B. No


3. Under a Comprehensive Form policy, an insured accidentally drops the same camera. Is it covered?

A. Yes

B. No


4. Which homeowners form provides the widest protection?

A. Basic

B. Broad

C. Comprehensive

D. Named Perils


5.(RIBO 高频)

Which statement is TRUE?

A. Comprehensive Form covers every type of loss without exception.

B. Broad Form provides Comprehensive coverage for both the dwelling and personal property.

C. Comprehensive Form generally provides Comprehensive coverage for both the dwelling and personal property, subject to policy exclusions.

D. Basic Form provides Comprehensive coverage for the dwelling only.

⭐ 一个考试提醒

你目前已经学到的这部分,在真正的 RIBO 考试里,不会只考你背表格,更常见的是给一个具体事故,让你判断:

  1. 损坏的是哪一类财产?(Coverage A、B、C 或 D)
  2. 保单是哪一种 Form?(Basic、Broad、Comprehensive)
  3. 损失原因是 Named Peril、Comprehensive 可保风险,还是 Exclusion?

只要按这三个步骤分析,绝大多数 Homeowners Insurance 题目都能做出来。

Loading

保险知识 :车保险 OAP1

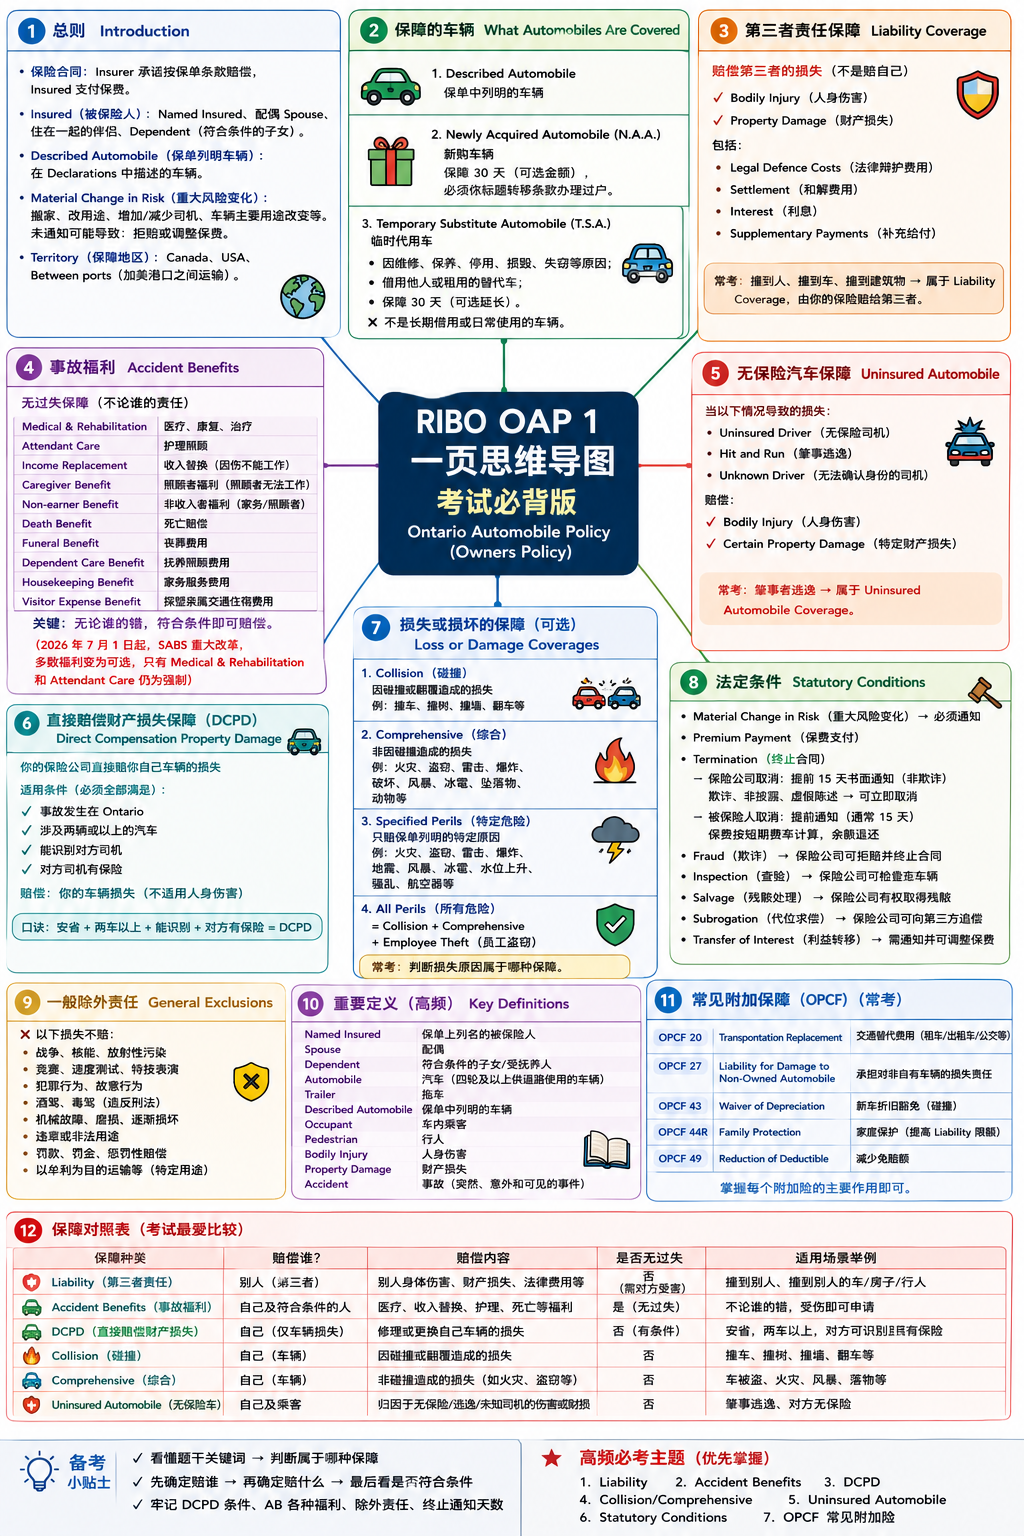
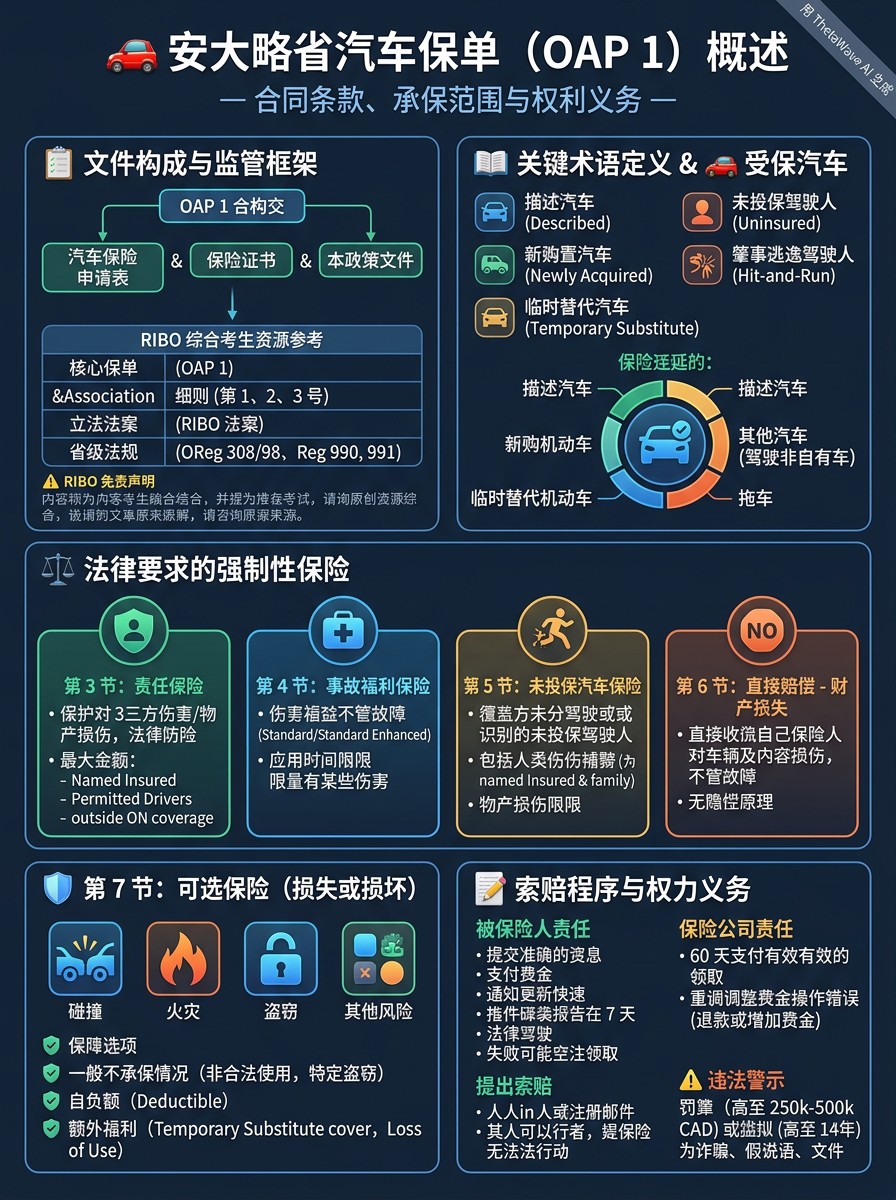
如果你的目标是通过 RIBO Level 1,那么 Ontario Automobile Policy (OAP 1) 不需要逐字背诵,而是要掌握考试最常考的内容。自2024年开始,RIBO考试提供 OAP1 PDF 作为开卷资料,但真正考试时间很紧,不可能临场查阅,所以必须熟悉结构。


RIBO 必须掌握的 OAP 1 知识(★★★★★)

Section 1 – Introduction(总则)★★★★★

考试重点:

  • 什么是保险合同
  • Insured(被保险人)
  • Described Automobile(保单列明车辆)
  • Material Change in Risk(重大风险变化)
  • Territory(保障地区)
    • Canada
    • USA
    • Between ports(加拿大与美国港口之间运输)

常考:

如果搬家、改用途、增加司机,没有通知保险公司,会怎样?

答案:

Material Change → 保险公司可拒赔或调整保费。


Section 2 – What Automobiles Are Covered★★★★★

必须知道:

Covered Automobile 包括:

  • Described Automobile
  • Newly Acquired Automobile
  • Temporary Substitute Automobile

考试非常喜欢:

Temporary Substitute Automobile

例如:

你的车维修中

借朋友车

是否有保障?

答案:

✔ 有(满足条件)

但不是永久借车。


Section 3 – Liability Coverage★★★★★

这是最重要的一章。

必须会:

Third Party Liability

赔别人

不是赔自己。

包括:

✔ Bodily Injury

✔ Property Damage


考试喜欢问:

谁赔?

例如:

撞别人车

撞别人房子

撞到行人

都是:

Third Party Liability


还要知道:

Legal Defence Costs

Settlement

Interest

Supplementary Payments


Section 4 – Accident Benefits★★★★★

这是 RIBO 超高频。

必须知道:

Medical

Rehabilitation

Attendant Care

Income Replacement

Caregiver

Non-earner

Death Benefit

Funeral Benefit

Dependent Care

Housekeeping

Visitor Expenses

考试喜欢:

Which benefit applies?

例如:

不能工作

→ Income Replacement

需要照顾

→ Attendant Care

死亡

→ Death Benefit


注意:

自 2026 年 7 月 1 日起,安大略省事故福利(SABS)发生重大改革,许多原本强制的福利改为可选,仅医疗康复(Medical & Rehabilitation)和护理(Attendant Care)仍为强制保障。因此如果参加改革后的 RIBO 考试,需要特别留意新版规则。


Section 5 – Uninsured Automobile★★★★★

非常爱考。

包括:

Uninsured Driver

Hit and Run

Unknown Driver

赔什么?

自己的:

✔ Bodily Injury

✔ Certain Property Damage


考试:

Someone hits you and flees.

答案:

Uninsured Automobile Coverage


Section 6 – DCPD(★★★★★)

RIBO 最喜欢考之一。

Direct Compensation Property Damage

要牢记:

适用条件:

✔ Ontario

✔ Two or more automobiles

✔ Other driver identified

✔ Other driver insured

赔:

自己的车

不是别人赔你

而是:

自己的保险公司赔你。

考试几乎每年都有。


Section 7 – Loss or Damage Coverages★★★★★

一定会考。

四种:

Collision

撞车

撞树

撞墙

翻车


Comprehensive

不是碰撞造成。

例如:

Fire

Theft

Lightning

Explosion

Vandalism

Windstorm

Falling Object

Animal


Specified Perils

只有指定几项:

Fire

Theft

Lightning

Explosion

Earthquake

Windstorm

Hail

Rising Water

Riot

Aircraft


All Perils

=

  • Collision
  • Comprehensive
  • Employee Theft

考试最爱:

Which coverage pays?


Section 8 – Statutory Conditions★★★★★

超级重要。

尤其:

Material Change

Termination

Fraud

Inspection

Salvage

Subrogation


考试喜欢:

Insured commits fraud.

结果?

整个 claim 可被拒。


Termination

必须知道:

Insurer Cancellation

Insured Cancellation

Notice Days

Premium Refund


General Exclusions★★★★★

一定会考。

例如:

War

Nuclear

Racing

Criminal Acts

Intentional Damage

Wear and Tear

Mechanical Breakdown


OAP 1 常见 Definitions★★★★

要知道:

Named Insured

Spouse

Dependent

Automobile

Trailer

Described Automobile

Occupant

Pedestrian


Additional Benefits★★★★

例如:

Temporary Substitute Automobile

Newly Acquired Automobile

Transportation Replacement

Legal Costs


Combined Coverage★★★★★

考试喜欢比较:

Coverage赔谁
Liability别人
Accident Benefits自己
DCPD自己车
Collision自己车(碰撞)
Comprehensive自己车(非碰撞)
Uninsured无保险司机造成的损失

这是 RIBO 最容易考案例题的知识点。


OPCF(★★★★★)

考试一定考几题。

至少知道:

  • OPCF 20(Transportation Replacement)
  • OPCF 27(Liability for Damage to Non-Owned Automobile)
  • OPCF 43(Waiver of Depreciation)
  • OPCF 44R(Family Protection)
  • OPCF 49(Reduction of Deductible)

不用背全部条文,但要知道每个附加险的主要作用。


RIBO OAP1 高频考点(按重要程度)

⭐⭐⭐⭐⭐(必考)

  • Liability
  • Accident Benefits
  • DCPD
  • Collision vs Comprehensive
  • Uninsured Automobile
  • Statutory Conditions
  • Newly Acquired Auto
  • Temporary Substitute Auto
  • OPCF 常见附加险

⭐⭐⭐⭐

  • Definitions
  • Exclusions
  • Territory
  • Material Change in Risk
  • Cancellation

⭐⭐⭐

  • Supplementary Payments
  • Salvage
  • Inspection
  • Premium Adjustment

建议的复习顺序(效率最高)

如果你距离考试时间不多,建议按下面顺序学习:

  1. Liability(第三者责任)
  2. Accident Benefits(事故福利)
  3. DCPD
  4. Collision / Comprehensive / All Perils
  5. Uninsured Automobile
  6. Statutory Conditions
  7. OPCF 常见附加险
  8. Definitions & Exclusions

RIBO OAP 1 模拟测试(第一套)

第一部分:Liability(第三者责任)

1.

Tom accidentally runs a red light and hits another vehicle. The other driver suffers injuries and their vehicle is badly damaged.

Which coverage under Tom’s OAP 1 would respond?

A. Collision Coverage

B. Accident Benefits

C. Third Party Liability

D. Comprehensive Coverage


2.

After the accident above, Tom also suffers injuries himself.

Which section of his own policy pays for his medical expenses regardless of fault?

A. Collision

B. Accident Benefits

C. Third Party Liability

D. DCPD


第二部分:DCPD

3.

Sarah is stopped at a red light in Ontario when another identified Ontario driver rear-ends her.

Who pays for Sarah’s vehicle damage?

A. The at-fault driver’s insurer

B. Sarah’s own insurer under DCPD

C. Sarah herself

D. Accident Benefits


4.

Which ONE of the following is NOT required for DCPD to apply?

A. The accident occurs in Ontario.

B. Another vehicle is involved.

C. The other driver is identifiable.

D. You are injured in the accident.


第三部分:Collision vs Comprehensive

5.

A large tree falls onto Mike’s parked vehicle during a windstorm.

Which coverage would normally apply?

A. Collision

B. Comprehensive

C. DCPD

D. Liability


6.

Jenny backs into a concrete pole while parking.

Which coverage applies?

A. Comprehensive

B. Collision

C. Liability

D. Uninsured Automobile


第四部分:Temporary Substitute Automobile

7.

David’s insured vehicle is in the repair shop after an insured loss. He borrows his neighbour’s vehicle for three days.

Under OAP 1, the borrowed vehicle is most likely considered:

A. Newly Acquired Automobile

B. Temporary Substitute Automobile

C. Described Automobile

D. Uninsured Automobile


第五部分:Uninsured Automobile

8.

An uninsured driver runs a stop sign and crashes into Emma’s vehicle.

Which coverage may compensate Emma?

A. Comprehensive

B. Collision only

C. Uninsured Automobile Coverage

D. OPCF 43


9.

A hit-and-run driver damages your vehicle and cannot be identified.

Which coverage is MOST likely to respond?

A. Third Party Liability

B. Uninsured Automobile

C. Collision

D. DCPD


第六部分:Statutory Conditions

10.

An insured intentionally lies about how an accident occurred in order to obtain payment.

What is the likely consequence?

A. The insurer must still pay.

B. Only half of the claim is paid.

C. The insurer may deny the claim because of fraud.

D. Only the deductible increases.


11.

Which situation is considered a Material Change in Risk?

A. Washing the car every weekend.

B. Moving to another city without informing the insurer.

C. Filling the gas tank.

D. Rotating the tires.


第七部分:OPCF

12.

Which OPCF endorsement waives depreciation for a qualifying new vehicle?

A. OPCF 20

B. OPCF 27

C. OPCF 43

D. OPCF 44R


13.

Which OPCF provides Family Protection Coverage?

A. OPCF 44R

B. OPCF 20

C. OPCF 43

D. OPCF 27


第八部分:综合案例(考试最爱)

14.

Kevin is driving in Ontario when another identified driver runs a stop sign and hits his vehicle.

Kevin suffers a broken arm, and his car is damaged.

Which combination of coverages applies?

A. Liability + Collision

B. Accident Benefits + DCPD

C. Comprehensive + Liability

D. Collision + Uninsured Automobile


15.

Lisa accidentally backs into her own garage door, damaging both her vehicle and the garage.

Which coverage pays for the damage to Lisa’s own vehicle?

A. Liability

B. Comprehensive

C. Collision

D. Accident Benefits


难度升级(★★★★★)

16.

Which ONE of the following losses is covered under Comprehensive Coverage?

A. Collision with another vehicle

B. Theft of the automobile

C. Hitting a concrete barrier

D. Damage caused by careless parking


17.

An insured purchases a replacement vehicle.

What must the insured do to ensure it remains covered beyond the automatic coverage period?

A. Nothing.

B. Notify the insurer within the required period.

C. Buy OPCF 27.

D. Purchase Collision Coverage.


18.

Which coverage pays for damage you cause to another person’s vehicle?

A. Collision

B. DCPD

C. Third Party Liability

D. Comprehensive


19.

Which coverage is no-fault?

A. Liability

B. Accident Benefits

C. Collision

D. Comprehensive


20.

Which statement about DCPD is TRUE?

A. It pays for injuries.

B. It pays for damage to your own automobile when the required conditions are met.

C. It pays only when you are at fault.

D. It replaces Collision Coverage in every situation.


评分标准

  • 18–20 分:RIBO OAP 1 已掌握得很好。
  • 15–17 分:通过考试机会较高,再加强案例题即可。
  • 12–14 分:基础不错,但还需要巩固高频考点。
  • 11 分及以下:建议重点复习 Liability、Accident Benefits、DCPD、Collision vs Comprehensive

你还需要加强的知识点

建议重点复习以下两个口诀:

口诀一:Collision vs Comprehensive

Collision = Hit something(碰撞)

  • 撞车
  • 撞树
  • 撞墙
  • 撞柱子
  • 翻车

Comprehensive = Something hits you / 非碰撞

  • Fire
  • Theft
  • Hail
  • Wind
  • Falling object
  • Vandalism

口诀二:赔谁?

这是 RIBO 最爱考的概念。

Coverage赔谁?
Liability别人(Third Party)
Accident Benefits自己(医疗、收入等)
DCPD自己的车(符合条件时)
Collision自己的车(碰撞)
Comprehensive自己的车(非碰撞)
Uninsured Automobile自己(被无保险或肇事逃逸司机造成损失时

一个考试万能表(一定背)

情况Coverage
撞别人车Third Party Liability
自己车撞墙Collision
自己撞树Collision
自己翻车Collision
树倒砸车Comprehensive
火灾Comprehensive
偷车Comprehensive
冰雹Comprehensive
飞石(多数情况)Comprehensive
Hit & RunUninsured Automobile
自己受伤Accident Benefits
对方受伤Liability
自己车(符合 DCPD 条件)DCPD
撞鹿、撞熊、撞动物
Comprehensive

第 21 题

John accidentally hits a deer while driving.

Which coverage normally applies?

A. Collision

B. Comprehensive

C. Liability

D. DCPD


第 22 题

Your parked vehicle is stolen from a shopping mall.

A. Collision

B. Comprehensive

C. Liability

D. DCPD


第 23 题

You hit another driver’s vehicle and both vehicles are damaged.

Which coverage pays for the other driver’s vehicle?

A. Collision

B. Liability

C. DCPD

D. Comprehensive


第 24 题(经典陷阱)

Your vehicle slides on ice and hits a guardrail.

Which coverage pays for your vehicle?

A. Comprehensive

B. Collision

C. Liability

D. DCPD

很多人看到 ice(冰) 会误选 Comprehensive,但真正原因是车辆发生了碰撞,因此属于 Collision


第 25 题(RIBO 高频)

A rock falls from a cliff and lands on your parked automobile.

Which coverage applies?

A. Collision

B. Comprehensive

C. DCPD

D. Liability

RIBO 考试口诀(建议背下来)

Liability = Pay Others(赔别人)
Accident Benefits = Pay You(赔你的人)
Collision / Comprehensive / DCPD = Pay Your Vehicle(赔你的车)

RIBO OAP 1 真题风格模拟(20题)

1. Third Party Liability

David accidentally hits a cyclist. The cyclist is injured, and David’s own vehicle is also damaged.

Which coverage pays for the cyclist’s medical expenses?

A. Collision

B. Accident Benefits

C. Third Party Liability

D. DCPD


2. Accident Benefits

Maria is at fault in an automobile accident and suffers a broken leg.

Which statement is TRUE?

A. She cannot receive any benefits because she caused the accident.

B. Her medical expenses may be covered under Accident Benefits.

C. Her injuries are covered by Third Party Liability.

D. Her vehicle repairs are covered by Accident Benefits.


3. DCPD

Which situation qualifies for DCPD?

A. Your vehicle is stolen.

B. You strike a deer.

C. Another identified insured driver rear-ends you in Ontario.

D. You hit a parked vehicle.


4. Collision vs Comprehensive

Your parked automobile is damaged by hail.

Which coverage applies?

A. Collision

B. Comprehensive

C. Liability

D. DCPD


5. Collision

While avoiding a squirrel, you swerve and hit a telephone pole.

Which coverage pays for your vehicle?

A. Comprehensive

B. Collision

C. Liability

D. Uninsured Automobile

注意:不要被 “squirrel”(松鼠)误导。


6. Comprehensive

Which loss is MOST likely covered under Comprehensive?

A. Backing into a garage wall.

B. Collision with another vehicle.

C. Theft of the insured automobile.

D. Sliding into a guardrail.


7. Temporary Substitute Automobile

Your insured vehicle is being repaired after a covered loss. You borrow your sister’s car for two days.

The borrowed vehicle is MOST likely:

A. A newly acquired automobile.

B. A temporary substitute automobile.

C. An uninsured automobile.

D. Not covered.


8. Newly Acquired Automobile

After purchasing another vehicle, an insured should:

A. Wait until renewal to report it.

B. Notify the insurer within the required time.

C. Purchase OPCF 44R.

D. Cancel the original policy.


9. Material Change in Risk

Which situation is MOST likely a material change in risk?

A. Installing winter tires.

B. Moving to another city.

C. Washing the vehicle weekly.

D. Filling the gas tank.


10. Fraud

An insured intentionally exaggerates the value of stolen property.

What is the MOST likely consequence?

A. The insurer pays half.

B. Only the excess amount is denied.

C. The insurer may deny the claim because of fraud.

D. Nothing happens.


11. Uninsured Automobile

A hit-and-run driver cannot be identified.

Which coverage is MOST likely available?

A. DCPD

B. Liability

C. Uninsured Automobile

D. Collision


12. Liability

You accidentally damage your neighbour’s fence while reversing.

Which coverage responds?

A. Collision

B. Comprehensive

C. Third Party Liability

D. Accident Benefits


13. Accident Benefits

Which benefit is payable regardless of fault?

A. Collision

B. Income Replacement Benefit

C. Third Party Liability

D. Comprehensive


14. OPCF

Which endorsement waives depreciation on qualifying new vehicles?

A. OPCF 20

B. OPCF 27

C. OPCF 43

D. OPCF 44R


15. OPCF

Which endorsement increases protection if an at-fault driver has insufficient liability insurance?

A. OPCF 20

B. OPCF 27

C. OPCF 43

D. OPCF 44R


16. Comprehensive Trap

A large tree falls onto your parked automobile during a windstorm.

Which coverage applies?

A. Collision

B. Comprehensive

C. DCPD

D. Liability


17. Collision Trap

Your vehicle skids on ice and strikes another automobile.

Which coverage pays for your own vehicle (assuming you purchased it)?

A. Comprehensive

B. Collision

C. Liability

D. Accident Benefits


18. Liability vs Accident Benefits

You injure another driver and also injure yourself.

Which combination is correct?

A. Your injuries → Liability; Other driver’s injuries → Accident Benefits

B. Your injuries → Accident Benefits; Other driver’s injuries → Liability

C. Both injuries → Liability

D. Both injuries → Accident Benefits


19. Mixed Coverage

Another insured Ontario driver is 100% at fault and damages your vehicle.

Which coverage generally pays for your vehicle damage?

A. Collision

B. DCPD

C. Liability

D. Comprehensive


20. 综合案例(★★★★★)

Kevin is driving in Ontario. Another identified insured driver runs a red light and hits Kevin’s car.

Kevin suffers injuries, and his vehicle is damaged.

Which answer BEST describes the coverages?

A. Kevin’s injuries → Liability; Kevin’s vehicle → Collision

B. Kevin’s injuries → Accident Benefits; Kevin’s vehicle → DCPD

C. Kevin’s injuries → Comprehensive; Kevin’s vehicle → Liability

D. Kevin’s injuries → DCPD; Kevin’s vehicle → Accident Benefits


评分标准

  • 19–20 分:RIBO OAP 1 已达到优秀水平,案例题能力很强。
  • 17–18 分:通过考试把握较大,只需巩固少数易混点。
  • 15–16 分:基础扎实,但还要加强陷阱题训练。
  • 14 分及以下:建议重点复习 Liability、Accident Benefits、DCPD、Collision vs. Comprehensive

这套题的陷阱主要集中在:

  • Liability vs. Accident Benefits
  • Collision vs. Comprehensive(特别是动物、冰雪、坠落物)
  • DCPD 的适用条件
  • OPCF 高频附加险
  • Material Change、Fraud、Temporary Substitute Automobile

如果你能做到 18 分以上,以你目前的学习进度来看,OAP 1 这部分会非常有竞争力。

我建议你下一步

以你目前的程度,已经不太需要继续刷基础 OAP 1 题了。

更有价值的是进入 RIBO 真题综合案例训练,把汽车保险与其他保险知识结合起来。例如:

  • OAP 1 + 责任险
  • OAP 1 + 旅行保险
  • OAP 1 + 财产保险
  • OAP 1 + 商业保险

这种跨章节案例更接近正式考试的出题方式。

从这几天的练习来看,你在 OAP 1 部分已经达到可以把它作为“拿分模块”的水平。 接下来把精力放在商业险、财产险、旅行险等其他高频章节,会更有利于整体通过 RIBO 考试。

Loading