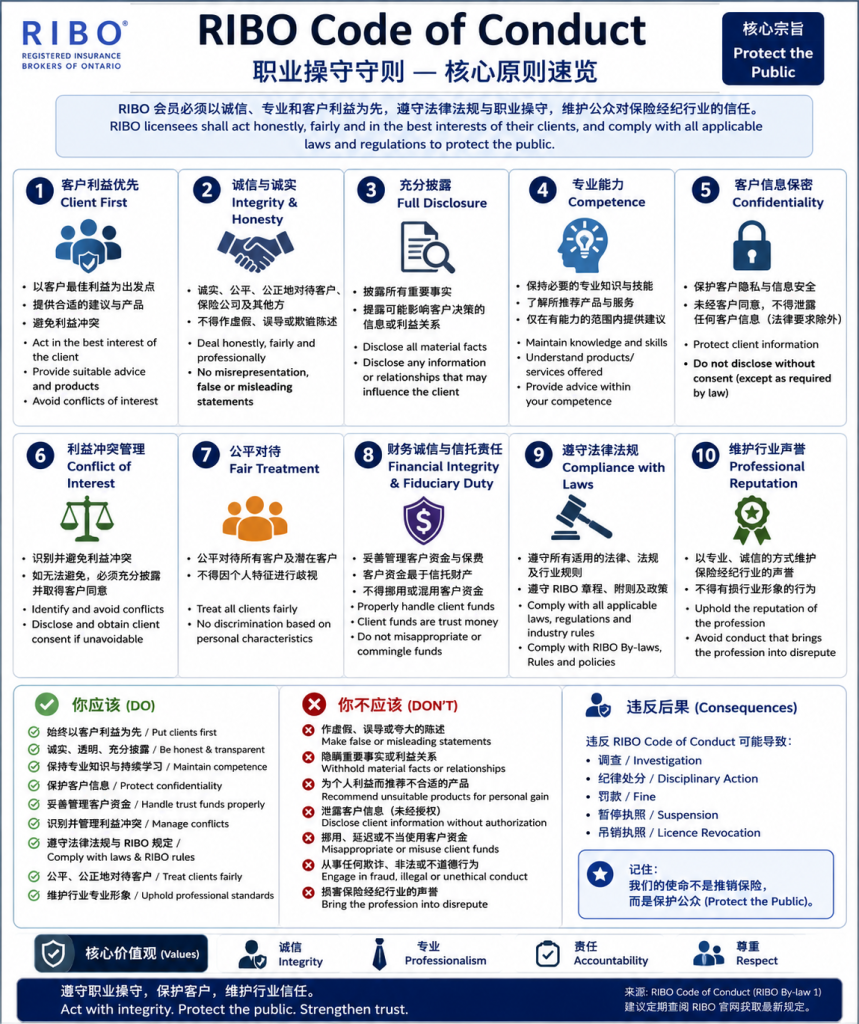
保险知识:BY LAW3 知识要点

保险知识:BY LAW2 知识要点

如果是 RIBO By-Law No. 3(Licensees),那么对于 Level 1考试 来说,可以把它理解成:

谁可以拿执照、如何维持执照、谁负责监督经纪人。

实际上,By-Law 3 是目前 RIBO 执照制度的核心法规。


By-Law 3 最重要的 8 个考点

1. Level 1 Broker

Level 1 经纪人:

✅ 必须在监督下工作

✅ 必须受雇于或由一家 Active Firm Sponsor

❌ 不能担任 Principal Broker

❌ 不能担任 Deputy Principal Broker

❌ 不能担任 Supervising Broker

这是超高频考点。


考题

Level 1 Licensee 可以担任 Principal Broker 吗?

A. 可以

B. 不可以

✅ 答案:B


2. Level 2 Broker

Level 2:

✅ 仍需在 Principal Broker 监督体系下工作

❌ 仍不能担任 Principal Broker

❌ 仍不能担任 Deputy Principal Broker

❌ 仍不能担任 Supervising Broker

很多考生误以为 Level 2 可以当 Principal Broker。

考试专门爱考这个。


3. Level 3 Broker

Level 3 才有资格进一步被任命为:

  • Principal Broker
  • Deputy Principal Broker
  • Supervising Broker

但:

⚠️ Level 3 本身不自动等于 Principal Broker。

必须正式任命。


陷阱题

所有 Level 3 Broker 都是 Principal Broker。

A. True

B. False

✅ 答案:False


4. Principal Broker

这是 By-Law 3 的核心。

Principal Broker 负责:

✅ 监督经纪公司

✅ 监督经纪人

✅ 建立监督计划(Plan of Supervision)

✅ 确保公司遵守 RIBO 规定

✅ 确保 Trust Account 合规

✅ 确保 E&O 保险持续有效


考试口诀

出了事,先找 Principal Broker。


5. Continuing Education (CE)

持牌经纪人必须完成 Continuing Education。

否则:

  • 可能影响续牌
  • 可能被暂停注册

考题

Broker 未完成规定 CE。

最可能后果?

A. 自动升级

B. 无影响

C. 注册可能受影响

D. 自动成为Inactive

✅ 答案:C


6. E&O Insurance

Active Firm 必须维持:

Errors & Omissions Insurance

最低要求:

  • $3,000,000 per claim
  • $6,000,000 aggregate

并且要包含欺诈损失延伸保障。


考试重点

经纪公司是否必须持有 E&O?

✅ Yes


7. Fidelity Bond / Crime Insurance

公司还必须有:

Fidelity Bond

Crime Insurance

用于防范:

  • 员工盗窃
  • 欺诈
  • 不诚实行为

最低要求:

$100,000。


常考题

哪种保险保护公司免受员工欺诈损失?

A. DCPD

B. E&O

C. Fidelity Bond

D. Liability

✅ 答案:C


8. Active Firm 必须有 Principal Broker

By-Law 3 规定:

每一家 Active Firm 都必须指定并持续维持一名合格的 Principal Broker。


考题

Active Firm 是否可以没有 Principal Broker?

A. Yes

B. No

✅ 答案:B


RIBO 考前浓缩版

考点必背内容
Level 1必须监督
Level 2仍不能当 Principal Broker
Level 3才有资格被任命管理职位
Principal Broker负责监督和合规
CE必须完成
E&O经纪公司必须有
Fidelity Bond防员工欺诈
Active Firm必须有 Principal Broker

考场秒杀口诀

By-Law 1

钱(Trust)、广告(Advertising)、记录(Records)


By-Law 2

执照(Licence)、升级(Levels)、续牌(Renewal)


By-Law 3

监督(Supervision)、Principal Broker、CE、E&O

如果只背 4 个关键词:

Level 1 Supervision

Level 3 → Principal Broker

Continuing Education

E&O + Fidelity Bond

基本可以拿下 By-Law 3 大部分考题。

Loading

保险知识:BY LAW2 知识要点

如果你说的是 RIBO By-Law No. 2,那么它和 By-Law 1 的区别可以这样记:

  • By-Law 1 = 经纪人怎么经营(Broker Operations)
  • By-Law 2 = 经纪人怎么拿执照、保执照(Licensing & Qualifications)

很多 Level 1 考生把 By-Law 2 忽略了,但实际上每次考试都会有几道题。


一句话理解

By-Law 2 主要规范:

谁可以成为保险经纪人,以及如何维持经纪人执照。


重点1:Level 1 Broker

考试最爱考。

Level 1 经纪人:

✅ 可以卖保险

但是:

❌ 不能独立经营经纪公司

❌ 不能担任 Principal Broker

必须在适当监督下工作。


典型考题

Level 1 Broker 是否可以完全独立执业?

A. Yes

B. No

✅ 答案:B


重点2:Level 2 Broker

要知道:

Level 2 比 Level 1 有更多权限。

通常需要:

  • 经验要求
  • 考试要求

Level 2 可以在较少监督下执业。


重点3:Level 3 Broker

Level 3 是最高级别之一。

通常涉及:

  • 管理职责
  • Principal Broker 资格

重点4:Principal Broker

RIBO 高频考点。

Principal Broker 负责:

  • 监督经纪公司
  • 培训经纪人
  • 合规管理
  • 处理监管问题

考试喜欢问

谁最终负责确保经纪公司遵守 RIBO 规定?

A. Receptionist

B. Insurance Company

C. Principal Broker

D. Client

✅ 答案:C


重点5:Continuing Education (CE)

持牌经纪人必须完成:

Continuing Education

继续教育要求。

否则:

可能无法续牌。


考试逻辑

经纪人多年不参加培训。

最可能后果?

✅ 执照续期受影响。


重点6:Licence Renewal

执照不是永久的。

必须:

  • 按时续牌
  • 满足 CE 要求
  • 维持资格

重点7:Suitability

申请执照的人必须适合持牌。

例如:

RIBO 会考虑:

  • 诚信(Integrity)
  • 品行(Character)
  • 过往行为

考试常见

如果申请人提供虚假信息:

最可能结果?

✅ 执照被拒绝或纪律处分。


重点8:Reporting Obligations

经纪人有义务向 RIBO 报告某些重大事项。

例如:

  • 纪律处分
  • 某些法律问题
  • 影响执照资格的情况

考试陷阱

经纪人认为:

“这是我的私事,不需要告诉RIBO。”

不一定对。

如果影响执业资格:

可能必须报告。


RIBO最爱出的4个陷阱

陷阱1

Level 1 Broker 可以成为 Principal Broker 吗?

❌ 不可以


陷阱2

Level 1 Broker 是否需要监督?

✅ 需要


陷阱3

经纪人不完成 CE 要求还能无限续牌吗?

❌ 不可以


陷阱4

谁负责经纪公司的监管和监督?

✅ Principal Broker


考前速记表

By-Law 2 考点关键词
Level 1Supervision
Level 2More Independence
Level 3Senior Qualification
Principal BrokerSupervision & Compliance
CEContinuing Education
RenewalLicence Maintenance
SuitabilityCharacter & Integrity
ReportingDuty to Notify RIBO

最强口诀

By-Law 1

钱、记录、广告、信托账户

(Trust, Records, Advertising)


By-Law 2

执照、升级、续牌、监督

(Licence, Levels, CE, Principal Broker)

对于 RIBO Level 1 考试来说,By-Law 2 最容易出题的其实只有四个核心:

  1. Level 1 需要监督
  2. Principal Broker 负责监管
  3. 继续教育(CE)要求
  4. 执照续期与资格要求

这四个点的出题率远高于其他细节,属于必拿分内容。

Loading

保险知识:BY LAW 1 知识要点

如果你说的是 RIBO Level 1 里的 “By-Law 1”(很多考生口语会说成 Bay Law 1),那么它是考试中的高频法规部分之一。

一句话理解

By-Law 1 = RIBO 对保险经纪人的执业规则。

它规定:

  • 谁可以做保险经纪
  • 经纪公司的要求
  • 经纪人的职责
  • 信托账户(Trust Account)
  • 记录保存
  • 广告规范
  • 监督管理

RIBO最爱考的5大板块

1. Licensing(执照)

要知道:

Individual Broker

个人经纪执照

Level 1 → Level 2 → Level 3


Principal Broker

主经纪人

负责:

  • 监督经纪公司
  • 确保合规
  • 员工培训

RIBO超爱考。


2. Trust Account(信托账户)

这是考试高频。

客户保费:

例如:

John 收到客户保费:

$2,000

这笔钱:

❌ 不是经纪公司的钱

✅ 属于客户/保险公司的信托资金

必须放入:

Trust Account

不能放进普通运营账户。


常见考点

经纪公司:

  • 必须维护信托账户
  • 必须定期对账(Reconciliation)
  • 不得挪用客户资金

3. Record Retention(记录保存)

经纪人必须保存业务记录。

常见考试问法:

经纪人是否需要保存交易记录?

答案:

✅ Yes


重点:

  • 保单记录
  • 客户沟通记录
  • 财务记录

必须保留规定期限。


4. Advertising(广告)

广告必须:

✅ 真实

✅ 不误导


不能:

❌ 虚假宣传

❌ 暗示未经授权资格

❌ 误导客户


考试经常问:

某广告是否违反 By-Law 1。


5. Supervision(监督)

Level 1 Broker:

必须受到监督。


Level 3 / Principal Broker:

承担监督责任。


例如:

新人经纪人犯错。

RIBO可能追究:

  • 个人责任
  • Principal Broker责任

RIBO最爱出的陷阱题

题1

客户保费应存入:

A. Operating Account

B. Trust Account

C. Personal Account

D. Savings Account

答案:

✅ B


题2

谁负责监督经纪业务?

A. 客户

B. 保险公司

C. Principal Broker

D. 律师

答案:

✅ C


题3

经纪人是否可以使用客户保费支付办公室租金?

A. 可以

B. 不可以

答案:

✅ B

因为信托资金不能挪用。


题4

广告中声称:

“Guaranteed Lowest Premium in Ontario”

但实际上无法证明。

是否违反 By-Law 1?

✅ Yes

属于误导性广告。


考前必背口诀

By-Law 1 = L T R A S

L = Licensing

T = Trust Account

R = Records

A = Advertising

S = Supervision


如果是RIBO考试

我建议重点背熟以下内容(命中率极高):

  1. Trust Account Rules
  2. Principal Broker Duties
  3. Licensing Requirements
  4. Record Retention
  5. Advertising Restrictions
  6. Handling Client Money
  7. Broker Supervision
  8. Conflicts of Interest
  9. Errors & Omissions (E&O)
  10. Fiduciary Duty

这10个点基本覆盖了 By-Law 1 考题的大部分核心内容,而且几乎每套模拟题都会涉及。

8,9, 10 详细说一下

这三个点是 RIBO Level 1 法规题的高频区。很多题目不会直接问定义,而是给一个情景让你判断是否违规。


8. Conflict of Interest(利益冲突)

核心原则

经纪人必须:

把客户利益放在自己利益之前。

不能因为自己赚钱更多,就推荐不适合客户的产品。


经典例子

客户要买汽车保险。

保险公司A:

  • 保费 $2,000
  • 佣金 10%

保险公司B:

  • 保费 $2,500
  • 佣金 20%

如果B并不更适合客户,而经纪人只因为佣金高就推荐B:

❌ 利益冲突


亲属关系

例如:

John 是保险经纪。

John 推荐客户使用自己妻子的修车厂。

如果没有充分披露:

❌ Potential Conflict of Interest


RIBO考法

题目

经纪人推荐某保险产品,主要原因是其佣金高于其他同类产品。

是否符合职业操守?

A. Yes

B. No

答案:

✅ B


9. Errors & Omissions (E&O)

中文:

专业责任保险

这是 RIBO 超级爱考的内容。


为什么需要 E&O?

经纪人也会犯错。

例如:

客户说:

我要买100万责任险。

经纪人填错了:

100,000

结果发生重大事故。

客户损失惨重。


客户可能起诉经纪人。

这时候:

E&O Insurance

出来保护经纪人。


常见错误

忘记加保障

客户要求:

  • Collision Coverage

经纪人忘记加。

事故后发现没保。

❌ Broker Error


报错信息

经纪人把:

商业用途

写成:

私人用途

导致理赔问题。

❌ Broker Error


忘记续保

客户明确要求续保。

经纪人没处理。

保单失效。

❌ Broker Error


考试重点

E&O保护谁?

不是保护客户。

而是:

✅ 保护经纪人因专业失误产生的法律责任。


常见陷阱

题目

客户损失是由于经纪人的疏忽造成。

哪种保险最可能响应?

A. Collision

B. Liability

C. E&O

D. DCPD

答案:

✅ C


10. Fiduciary Duty(受托责任)

这是 RIBO 最重要的职业原则之一。


什么是 Fiduciary?

简单说:

客户把信任交给你,你必须为客户利益行事。


经纪人的受托责任

Honest(诚实)

不能故意隐瞒重要事实。


Loyalty(忠诚)

客户利益优先。


Disclosure(披露)

重要信息必须告诉客户。


Care(谨慎)

合理调查并提供专业建议。


现实例子

客户说:

我刚买了一辆新车。

经纪人知道:

如果不加 Collision Coverage,

客户未来风险很大。


经纪人不能说:

随便你。

至少应该解释:

  • Collision是什么
  • 风险是什么
  • 不买可能有什么后果

这就是受托责任的一部分。


客户保费

客户交给经纪人的保费:

并不是经纪人的钱。

经纪人是:

Trustee(受托人)

必须放入:

Trust Account


所以:

Fiduciary Duty

Trust Account

经常一起考。


RIBO超爱出的综合题

题目

客户要求购买Collision Coverage。

经纪人忘记添加。

事故发生后客户发现没有保障。

经纪人可能违反:

A. Fiduciary Duty

B. Duty of Care

C. 可能触发 E&O Claim

D. All of the Above

答案:

✅ D

因为:

  • 没尽到专业谨慎义务
  • 没履行受托责任
  • 客户可能起诉
  • E&O可能介入

考场秒记表

概念关键词考试联想
Conflict of Interest利益冲突佣金、自我利益、关联关系
E&O经纪人犯错忘记加保、填错资料、漏续保
Fiduciary Duty客户利益优先诚实、忠诚、披露、谨慎

最强口诀

Conflict of Interest

别为了自己赚钱坑客户。


E&O

经纪人犯错,E&O救经纪人。


Fiduciary Duty

客户的钱、客户的利益,永远优先于经纪人自己。

太好了。下面这套是我根据 RIBO Level 1 常考逻辑整理的 By-Law 1 高频陷阱题,重点覆盖:

  • Trust Account
  • Principal Broker
  • Conflict of Interest
  • Fiduciary Duty
  • E&O
  • Advertising
  • Licensing
  • Client Money

第1题(Trust Account)

客户支付保费 $2,000。

经纪公司暂时现金流紧张,于是先拿这笔钱支付办公室房租,下周再补回信托账户。

这种做法:

A. 可以,只要补回去即可

B. 可以,只要客户同意

C. 不可以

D. 只有 Principal Broker 可以批准

✅ 答案:C

考点

客户保费属于:

Trust Money

绝对不能挪用。


第2题(Conflict of Interest)

经纪人推荐一家保险公司,主要因为佣金最高。

但另一家公司价格更低且保障相同。

经纪人的行为:

A. 合规

B. 利益冲突

C. E&O错误

D. 广告违规

✅ 答案:B


第3题(E&O)

客户要求购买 Collision Coverage。

经纪人忘记添加。

事故后客户发现没有保障。

最可能触发:

A. DCPD

B. Accident Benefits

C. E&O Claim

D. OPCF 44R

✅ 答案:C


第4题(Fiduciary Duty)

客户询问:

我需不需要提高 Liability Limit?

经纪人明知客户拥有大量资产,却直接说:

不需要考虑。

经纪人可能违反:

A. Fiduciary Duty

B. Duty of Care

C. Professional Responsibility

D. All of the Above

✅ 答案:D


第5题(Advertising)

广告写着:

“Guaranteed Lowest Auto Insurance Premium in Ontario.”

实际上经纪公司无法证明这一点。

该广告:

A. 合规

B. 不合规

C. 合规,只要价格接近最低

D. 合规,只要客户满意

✅ 答案:B


第6题(Principal Broker)

谁负责监督经纪公司的合规运营?

A. Insurance Company

B. Client

C. Principal Broker

D. Claims Adjuster

✅ 答案:C


第7题(Trust Account)

以下哪项资金最应该存入 Trust Account?

A. 公司利润

B. 股东投资

C. 客户保费

D. 银行贷款

✅ 答案:C


第8题(Conflict of Interest)

经纪人把客户推荐给自己拥有股份的修车厂。

但没有向客户披露这一关系。

最可能的问题:

A. E&O

B. Conflict of Interest

C. Collision Claim

D. DCPD Issue

✅ 答案:B


第9题(E&O)

客户要求续保。

经纪人记录了要求,但忘记提交续保申请。

保单失效。

事故发生。

最可能响应的是:

A. Liability Coverage

B. DCPD

C. E&O Insurance

D. OPCF 27

✅ 答案:C


第10题(Fiduciary)

客户交给经纪人的保费:

A. 立即成为经纪公司的收入

B. 属于保险公司的资金

C. 属于信托资金

D. 属于 Principal Broker 个人资金

✅ 答案:C


第11题(Licensing)

Level 1 Broker:

A. 不需要监督

B. 必须在适当监督下执业

C. 可以独立经营经纪公司

D. 自动成为 Principal Broker

✅ 答案:B


第12题(Advertising)

广告中使用:

“Government Approved Insurance Specialist”

但事实上没有该认证。

这种行为:

A. 可以

B. 不可以

C. 可以,只要客户相信

D. 可以,只要销量增加

✅ 答案:B


第13题(Duty of Care)

客户要求增加 Liability Coverage。

经纪人听错了金额并错误录入。

事故后保障不足。

这是:

A. 正常业务风险

B. 客户责任

C. 经纪人疏忽

D. 不属于保险问题

✅ 答案:C


第14题(Trust Funds)

信托账户中的资金属于:

A. 经纪公司资产

B. Principal Broker资产

C. 客户和保险公司的资金

D. 政府资金

✅ 答案:C


第15题(综合Boss题)

客户要求:

  • Collision
  • Comprehensive
  • $2M Liability

经纪人只购买:

  • Comprehensive
  • $1M Liability

事故后客户发现保障不足。

经纪人可能:

A. 违反 Fiduciary Duty

B. 违反 Duty of Care

C. 面临 E&O Claim

D. 以上全部

✅ 答案:D


RIBO考试终极口诀

看到题目先判断:

涉及客户的钱

➡ Trust Account


经纪人犯错

➡ E&O


经纪人优先考虑自己利益

➡ Conflict of Interest


没有把客户利益放第一

➡ Fiduciary Duty


谁负责监督

➡ Principal Broker


虚假宣传

➡ Advertising Violation

这几个考点加起来,通常能覆盖 By-Law 1 法规题的相当大一部分分数。考试时遇到情景题,先找关键词,再套用上面的逻辑,正确率会高很多。

Loading

保险知识:OAP 1 Section 5 – Uninsured Automobile Coverage(无保险汽车保障

很多考生第一次看到都会懵,因为它在说:

谁有资格获得 Uninsured Automobile Coverage 的 Bodily Injury or Death(人身伤害或死亡)赔偿。


先理解这个保障在干什么

假设:

你被一辆车撞了。

结果发现:

  • 对方没买保险(Uninsured)
  • 或肇事逃逸(Unidentified)

你找谁赔?

这时候:

Uninsured Automobile Coverage

出来赔你。


谁可以获得赔偿?

保险条文实际上分成两大类。


第一类:任何乘坐你车的人

条文:

Any person who is an occupant of the automobile

意思:

只要在你的车里。

无论是:

  • 司机
  • 配偶
  • 儿子
  • 邻居
  • 同事

都受保。


例子

John 的 Camry 投保 OAP1。

车上有:

  • John
  • 妻子
  • 儿子
  • 邻居 Bob

被无保险车辆撞上。

结果:

✅ 四个人都受保。


第二类:你和你的家人

条文:

You, your spouse, and dependent relatives

包括:

✅ 你

✅ 配偶

✅ 受抚养子女

✅ 受抚养亲属


即使不在你的车里。

仍然可能受保。


情况A

开无保险车

条文:

when an occupant of an uninsured automobile


例子

John 坐朋友的车。

结果发现:

朋友车根本没保险。

发生事故。

John 受伤。

John 自己的 OAP1:

仍然可能赔。


考试超爱考。


情况B

行人被撞

条文:

when not in an automobile if hit by an uninsured or unidentified automobile


例子

John 在路边散步。

被一辆:

  • Hit-and-run
  • 没保险车辆

撞伤。

即使:

John 根本没坐车。

仍然可以向自己的保单申请赔偿。


图解

受保

在自己的车里

✅ Covered


在朋友没保险的车里

✅ Covered


作为行人被无保险车撞

✅ Covered


作为行人被肇事逃逸车辆撞

✅ Covered


公司保单部分

这是考试很喜欢忽略的地方。

条文:

If you are a corporation…

假设:

投保人不是个人。

而是:

ABC Construction Ltd.


公司提供:

Ford F150

给经理 Mike 长期使用。


那么:

Mike

Mike 的配偶

Mike 的受抚养子女

也享有类似保障。


例子

Mike 下班散步。

被 Hit-and-Run 撞伤。

虽然:

事故时不在公司车里。

但由于:

公司车是供 Mike Regular Use。

仍可能获得保障。


RIBO最爱出的题


题1

John 驾驶自己的车。

被无保险车辆撞伤。

是否受保?

✅ Yes


题2

John 的朋友 Bob 坐在 John 的车上。

被无保险车辆撞伤。

是否受保?

✅ Yes

因为:

Occupant of the automobile。


题3

John 步行过马路。

被 Hit-and-Run 撞伤。

是否受保?

✅ Yes


题4

John 驾驶自己未投保的第二辆车。

被无保险车辆撞伤。

是否受保?

✅ 通常 Yes(人身伤害部分)

因为条文专门写了:

occupant of an uninsured automobile


考试口诀

看到:

Uninsured Automobile Coverage

先想:

没保险车撞我怎么办?


谁受保?

① 车里的人

Occupants

✅ Covered


② 你和家人

即使不在自己车里

也可能受保

✅ Covered


③ 行人

被:

  • Uninsured Vehicle
  • Hit-and-Run Vehicle

撞伤

✅ Covered


RIBO秒杀口诀

车里的人保

家里的人保

路上的人也保

只要伤害来自:

  • 无保险车(Uninsured)
  • 肇事逃逸车(Unidentified)

这就是 Section 5.3.1 最核心的考点。

Loading

保险知识:开别人车时候的保险情况

这段有点拗口,怎么解释?

Automobiles, other than a described automobile, are also covered when driven by you, or driven by your spouse who lives with you. The following coverages apply to other automobiles if a premium is shown for the coverage on the Certificate of Automobile Insurance for a described automobile:

•Liability,

•Accident Benefits,

•Uninsured Automobile, and

•Direct Compensation – Property Damage

Special Conditions: For other automobiles to be covered, the following conditions apply:

1.Both the other automobile and a described automobile must not have a manufacturer’s gross vehicle weight rating (GVWR) of more than 4,500 kilograms.

2.The named insured is an individual, or if the described automobile is owned by two people, the named insureds are spouses of each other.

3.Neither you nor your spouse is driving the other automobile in connection with the business of selling, repairing, maintaining, storing, servicing or parking automobiles.

4.The other automobile is not being used to carry paying passengers or to make commercial deliveries at the time of any loss.

5.For all coverages, except Accident Benefits, the other automobile cannot be an automobile that you or anyone living in your dwelling owns or regularly uses. (For the purposes of this paragraph, we don’t consider use of an automobile rented for 30 or fewer days to be regular use.)

Nor can the other automobile be owned, hired or leased by your employer or the employer of anyone living in your household. However, if you drive one of these other automobiles while an excluded driver under the policy for that automobile, this policy will provide Liability and Uninsured Automobile Coverages while you drive that automobile.

这段其实是 Ontario Auto Policy (OAP 1) 的“Other Automobiles(其他车辆)保障条款”,RIBO考试很喜欢考。

一句话总结:

你买了自己的车险后,在某些条件下,临时开别人的车时,也能自动享有你保单上的 Liability、AB、Uninsured Auto 和 DCPD 保障。


通俗例子

假设:

  • 你有一辆 Toyota Camry
  • 已经买了 OAP 1
  • Liability = $1,000,000

某天:

朋友把 Honda Civic 借给你开。

如果符合条款条件:

✅ 你开朋友车时

自动拥有:

  • Liability
  • Accident Benefits
  • Uninsured Auto
  • DCPD

保障。


保险公司为什么这样设计?

因为保险公司知道:

你不可能一辈子只开自己车。

可能会:

  • 借朋友车
  • 借亲戚车
  • 租车
  • 试驾车

所以给你一个延伸保障。


重点条件1(考试最爱)

车重不能超过4500kg

Both vehicles must be under 4500 kg GVWR.

即:

✅ 私家车

  • Camry
  • Civic
  • Corolla

没问题

❌ 大卡车

  • 运输车
  • 商业货车

不行


重点条件2

Named insured 必须是个人。

即:

✅ John Liu

可以买

❌ ABC Construction Ltd.

公司名义投保

不能享受这个条款


重点条件3

不能从事汽车行业。

例如:

你在:

  • 修车厂
  • 停车场
  • 汽车销售店

工作。

开别人的车做工作用途:

❌ 不保


重点条件4

不能载客赚钱

例如:

Uber

❌ 不保

Lyft

❌ 不保

DoorDash

❌ 不保

Uber Eats

❌ 不保

因为属于商业用途。


重点条件5(RIBO超级爱考)

不能是你自己家里的车

条文:

the other automobile cannot be an automobile that you or anyone living in your dwelling owns or regularly uses

意思:


情况A

你自己的第二辆车

例如:

你有:

  • Camry(已投保)
  • BMW(没投保)

你开BMW出事故。

❌ 不保

原因:

BMW是你拥有的车。

不能靠Camry保单蹭保障。


情况B

配偶的车

妻子有:

  • Honda

丈夫有:

  • Toyota

丈夫开妻子的Honda。

❌ 不能靠Toyota保单获得保障

因为:

Honda属于同住家庭成员拥有的车。


情况C

经常开的车

例如:

邻居车天天借你开。

每周开5天。

虽然不是你的车:

但属于

regularly used

经常使用

❌ 不保


什么叫 Regular Use?

保险公司没给死数字。

一般理解:

偶尔借

✅ Covered

天天借

❌ Not Covered


租车例外(考试常考)

条文:

rented for 30 or fewer days is NOT regular use

意思:

租车 ≤30天

不算经常使用。

所以:

✅ 租车1周

Covered

✅ 租车2周

Covered

✅ 租车30天

Covered


雇主车辆(考试陷阱)

条文:

Nor can the other automobile be owned, hired or leased by your employer

意思:

老板公司的车

❌ 不适用此条款

例如:

公司给你一辆工作车。

你不能用自己保单去覆盖它。


唯一特殊例外(超爱考)

最后一句:

if you drive one of these automobiles while an excluded driver

意思:

假设:

妻子保单上把丈夫列为:

Excluded Driver

(OPCF 28A)

丈夫本来不能开这辆车。

结果丈夫偷偷开了。

此时:

妻子的保单:

❌ 不赔

但是丈夫自己名下另一份保单:

仍可能提供:

✅ Liability

✅ Uninsured Automobile

但:

❌ Accident Benefits

❌ DCPD

不提供。


RIBO考试记忆口诀

借朋友车 → 通常保

✅ Covered


自己家的车 → 不保

❌ Not Covered


经常开的车 → 不保

❌ Not Covered


公司车 → 不保

❌ Not Covered


Uber / 送货 → 不保

❌ Not Covered


租车30天以内 → 保

✅ Covered


Excluded Driver 偷开车

只有:

✅ Liability

✅ Uninsured Auto

其余不保


考试看到 “Other Automobiles Coverage”,先问自己:

这辆车是不是“别人偶尔借给我的车”?

如果答案是:

  • 朋友的车 → 大概率保
  • 自己家里的车 → 不保
  • 公司车 → 不保
  • 经常开的车 → 不保

这就是这条款的核心逻辑。

如果 自己有两辆车,夫妻各是一辆主驾,偶尔窜开,保险不保吗?

这是一个非常好的问题,也是 RIBO考试和实际理赔中容易混淆的地方。

答案是:

保,但不是靠 “Other Automobiles” 这条款保。


举个例子

家庭:

丈夫:

  • Toyota Camry
  • 保单A
  • Principal Driver(主驾)

妻子:

  • Honda CR-V
  • 保单B
  • Principal Driver(主驾)

某天:

丈夫开妻子的 Honda 出事故。

是否有保险?

✅ 有

因为 Honda 本身有自己的保单(保单B)。

赔偿走 Honda 的保单。


为什么 Other Automobiles 不适用?

因为条文明确说:

the other automobile cannot be an automobile that you or anyone living in your dwelling owns
意思:

不能是:

  • 你拥有的车
  • 同住家庭成员拥有的车

妻子的 Honda 属于:

✅ household member owns

所以:

不能依靠丈夫 Camry 的保单自动延伸保障。


实际上是谁赔?

丈夫开 Honda 出事故:

赔偿来源:

Honda 的保单

负责:

  • Liability
  • Accident Benefits
  • DCPD
  • Collision
  • Comprehensive

全部正常处理。


真正的问题在于:

保险公司是否知道丈夫会开 Honda?


情况1:偶尔开

例如:

  • 一个月开1次
  • 去超市借一下

通常没问题。


情况2:经常开

例如:

  • 每周开4天
  • 上下班都开

保险公司会认为:

Husband is a regular operator.

丈夫应该列入 Honda 保单。


RIBO考试最爱考

保险公司最关心:

Regular Driver

不是:

Principal Driver


例如:

Honda 保单上只有妻子。

实际上:

丈夫开 70%

妻子开 30%

那么:

保险公司可能认为:

❌ Driver Misrepresentation(驾驶人信息不实)

理赔时可能出问题。


现实中的正确做法

丈夫:

  • Principal Driver = Camry

妻子:

  • Principal Driver = Honda

同时:

双方互相列为

Occasional Driver

这样最安全。

保险公司完全知情。


考试记忆

借朋友车

适用 Other Automobiles

✅ Covered


开配偶车

不适用 Other Automobiles

但:

✅ 配偶车自己的保单会赔


经常开配偶车却没申报

可能产生:

❌ Material Misrepresentation

❌ Underwriting Issue


所以现实里:

夫妻各有一辆车、偶尔换着开,保险通常是保的;但最好在两份保单上互相列为 Occasional Driver。 这既符合保险公司要求,也避免理赔时被质疑驾驶人使用情况。

Loading

保险知识:What Insurance is Required by Law

在 RIBO Level 1 里,“What Insurance is Required by Law” 是法规类高频考点。核心不是让你背所有保险,而是要知道:

  • 哪些保险是“法律强制”
  • 谁必须买
  • 不买会怎样
  • 哪些只是“贷款方/合同要求”,不是法律要求
  • Ontario(安省)最常考哪些 mandatory insurance

你需要掌握以下 6 大重点:


1. Automobile Insurance(汽车保险)— 最重要

在 Ontario:

只要车辆上路,
法律强制必须有 Auto Insurance。

依据:

  • Insurance Act
  • Compulsory Automobile Insurance Act

必须至少包括:

必须保障作用
Third Party Liability赔别人
Accident Benefits (AB)赔自己受伤
DCPD(现在部分改制)自己车损
Uninsured Automobile对方没保险

法律最低 Liability Limit

安省最低:

$200,000

但市场标准通常:

  • $1 million
  • $2 million

考试爱考:

“法律最低” ≠ “建议购买金额”


高频陷阱

陷阱 1

银行要求买车险:

❌ 不代表法律要求 Collision

法律只要求:

  • Liability
  • AB
  • Uninsured
  • DCPD

陷阱 2

Collision / Comprehensive:

❌ 不是法律强制

只是:

  • lender要求
  • 或车主自己选择

2. Workers’ Compensation(工伤保险)

在安省:

很多雇主必须参加:

WSIB

(Workplace Safety and Insurance Board)

属于法律要求。


考试重点

雇员受伤:

通常:

  • 通过 WSIB 赔偿
  • 不能直接 sue employer

高频概念

No-fault compensation

工伤系统是:

  • 不论谁错
  • 员工可获得补偿

3. Professional Liability(某些职业强制)

某些行业法律要求专业责任险:

例如:

  • 律师
  • 医生
  • 保险经纪
  • 会计师

RIBO 自己就属于这个范围

保险经纪公司通常需要:

Errors & Omissions Insurance(E&O)

即职业责任险。


4. Home Insurance(房屋保险)

这个超爱考:

Home Insurance NOT required by law

房屋保险:

❌ 不是法律强制

但:

银行贷款时:

  • mortgage lender 通常强制要求

所以:


高频陷阱题

问:

“法律是否要求房屋保险?”

答案:

NO


但:

没有保险:

  • 银行可能不给贷款
  • 或违反 mortgage agreement

这属于:

  • contract requirement
    不是:
  • legal requirement

5. Life Insurance(寿险)

不属于法律强制

但是:

某些情况下:

  • 法院协议
  • business agreement
  • divorce settlement

可能要求购买。

考试会问:

“required by law” 还是 “required by contract”


6. Mortgage Insurance vs Legal Requirement

考试最爱:

类型是否法律强制
Auto Liability✅ Yes
Home Insurance❌ No
Collision❌ No
Mortgage Insurance❌ No
Life Insurance❌ No

RIBO 真正想考什么?

核心其实只有一句:

“法律强制” 和 “合同要求” 的区别


必背口诀

LAW vs CONTRACT

法律强制:

  • Auto Insurance
  • WSIB(部分行业)
  • 某些职业 E&O

合同要求:

  • Home Insurance
  • Collision
  • Mortgage Insurance
  • Life Insurance

最容易出的考题

Q1

A bank requires collision coverage on a financed vehicle. This means:

A. Collision is required by law
B. Collision is mandatory in Ontario
C. Collision is required by contract
D. Collision is part of Accident Benefits

答案:

✅ C


Q2

Which insurance is legally required to operate a vehicle in Ontario?

A. Collision
B. Comprehensive
C. Third Party Liability
D. Specified Perils

答案:

✅ C


Q3

Homeowners insurance in Ontario is:

A. Required by law
B. Required under Insurance Act
C. Usually required by mortgage lenders
D. Mandatory for detached homes

答案:

✅ C


考前压缩版(一页脑记)

InsuranceRequired by Law?
Auto Liability
Accident Benefits
DCPD✅(传统考试体系)
Uninsured Auto
Collision
Comprehensive
Home Insurance
Life Insurance
Mortgage Insurance
WSIB(部分雇主)
Professional E&O(某些职业)

Your Responsibilities

RIBO 必学的 8 大责任


1. Duty of Disclosure(如实告知)

这是最重要的。

被保险人必须:

disclose all material facts

即:

重要事实必须如实告知


什么是 Material Fact?

任何会影响 insurer:

  • 是否承保
  • 保费
  • 条款

的信息。


例子

Auto

  • 有 DUI
  • 商业用途
  • 主要驾驶人改变

Property

  • 空置房屋
  • 老旧电线
  • 租客经营 business

后果

如果 misrepresentation:

保险公司可:

  • deny claim
  • void policy ab initio(视同从未生效)

高频陷阱

“没问就不用说?”

❌ 错

如果属于 material fact,
insured 仍有 duty disclose。


2. Prompt Notice of Loss(及时报案)

发生事故后:

insured 必须:

promptly notify insurer


包括:

  • accident
  • theft
  • fire
  • lawsuit

为什么重要?

保险公司需要:

  • 调查
  • 控制损失
  • 防止 fraud

高频陷阱

故意拖延:

可能:

  • prejudice insurer
  • 导致拒赔

3. Mitigate Damage(防止损失扩大)

事故后:

insured 有责任:

protect property from further damage


例子

屋顶漏水后:

应该:

  • tarp cover
  • 关水
  • 临时修理

不能:

❌ 放着继续泡水


考试核心

保险赔:

sudden loss

不是:

neglect afterwards


4. Cooperate with Insurer(配合调查)

insured 必须:

  • 提供文件
  • 配合调查
  • statement under oath
  • 提供 proof of loss

不配合可能:

  • claim denied

5. Proof of Loss(提交损失证明)

必须提供:

  • 损失金额
  • damaged property
  • receipts
  • inventory

常见考试点

Proof of loss:

NOT the same as notice of loss


区别

类型含义
Notice of Loss告知发生事故
Proof of Loss详细损失证明

6. Insurable Interest(可保利益)

insured 必须对标的物有:

financial interest

否则:

保险合同无效。


例子

你不能给:

  • 邻居房子
  • 陌生人汽车

买保险。

因为:
你没有 financial loss exposure。


7. Pay Premium(支付保费)

不交保费:

可能:

  • cancellation
  • lapse

高频考点

Broker 不等于 insurer。

即使 broker 忘记转钱:

insured 仍可能有责任。


8. Notify Material Change(重大变化通知)

policy 生效后:

如果 risk materially changes:

insured 必须通知 insurer。


例子

Auto

  • 开 Uber
  • 新司机
  • 改商业用途

Property

  • 房屋空置
  • 改出租
  • 装修

高频陷阱

Material Change ≠ Minor Change

保险公司关心的是:

是否增加 risk


RIBO 最爱出的 5 个陷阱


陷阱 1

“保险公司没问,所以不用说”

❌ 错

Material fact 仍须 disclose。


陷阱 2

“事故后不需要继续保护财产”

❌ 错

必须 mitigate loss。


陷阱 3

“Notice of loss = Proof of loss”

❌ 错

两个不同阶段。


陷阱 4

“小变化不用通知”

关键不是大小:

而是:

是否影响风险


陷阱 5

“故意隐瞒也能索赔”

Fraud / concealment:

可能:

  • void policy
  • deny all claims

考场超高频关键词

看到这些词,
立刻想到 insured responsibility:

关键词对应责任
material factdisclosure
delay reportingnotice
further damagemitigate
cooperateinvestigation
proofdocumentation
change in risknotify insurer

考前终极口诀

D N M C P I P N

(读:迪恩姆西皮潘)

字母含义
DDisclosure
NNotice of Loss
MMitigate Damage
CCooperate
PProof of Loss
IInsurable Interest
PPay Premium
NNotify Material Change

一句话总结

RIBO 的 “Your Responsibilities” 本质:

被保险人必须诚实、及时、配合,并防止损失扩大。

Loading

保险知识:RIBO Level 1 必背考点总结(考试高频浓缩版)

一、RIBO 核心理念(必考)

1. RIBO 的目的

Protect the Public

不是:

  • ❌ protect insurers
  • ❌ help brokers make money

而是:

  • ✅ protect consumers/public

2. Broker vs Agent

BrokerAgent
代表客户代表保险公司
可比较多家公司通常单一公司
Independent adviceCompany interest

3. Fiduciary Duty(受托责任)

Broker 必须:

  • honesty
  • loyalty
  • reasonable care
  • disclosure

二、保险基本原则(超级高频)

4. Utmost Good Faith(最大诚信)

双方必须:

✅ disclose material facts

否则:

❌ misrepresentation
❌ void policy


5. Indemnity(损失补偿原则)

保险目的是:

restore financially

不是赚钱。


6. Insurable Interest(可保利益)

必须有 financial interest。

例如:

✅ 自己房子
✅ 自己车


7. Subrogation(代位求偿)

保险公司赔后:

可代客户向第三方追偿。


8. Contribution(分摊)

多个保单同时赔:

insurers 按比例赔付。


三、法规与职业道德(超爱考)

9. Trust Account

客户保费:

trust money

不能:

❌ 与公司运营资金混用


10. E&O Insurance

Errors & Omissions:

用于 professional negligence。


11. Material Change

重大变化必须通知 insurer。

例如:

  • 房屋空置
  • 改商业用途
  • 新增风险

12. Misrepresentation

禁止:

  • false statement
  • misleading statement
  • concealment

13. Conflict of Interest

必须 disclosure。


14. Confidentiality

客户资料:

✅ 保密
❌ 不得随意泄露


15. Rebating(非法返利)

禁止:

  • 私下送钱
  • 非法优惠
  • 未批准利益

四、Property Insurance(高频)

16. Actual Cash Value(ACV)

ACV = Replacement Cost − Depreciation


17. Replacement Cost

不扣折旧。

但必须:

  • actually repair/replace

18. Coinsurance

公式核心:

carried ÷ required × loss

不足额保险会被罚。


19. Vacancy vs Unoccupancy

Vacancy

没人 + 无家具

风险高。


Unoccupancy

暂时没人住,但有家具。


五、Auto Insurance(考试重点)

20. OAP 1(Ontario Auto Policy)

安省标准汽车保单。


21. Direct Compensation Property Damage(DCPD)

现在安省:

DCPD 已取消(2024后改革重点)

考试注意版本。


22. Accident Benefits(AB)

无论谁责任:

自己保险公司赔自己。


23. Tort(第三者责任)

负责:

  • pain & suffering
  • lawsuit

24. OPCF 44R

Family Protection Coverage

对方保额不足时:

自己公司补差额。


25. Deductible(免赔额)

客户自付部分。


六、Facility Association(高频陷阱)

26. Facility Association(FA)

高风险司机最后市场。

特点:

  • premium 高
  • coverage limited

27. Assigned Risk Plan

主要针对:

commercial auto 高风险。


七、考试最爱数字(必背)

项目重点
ACVReplacement − Depreciation
Coinsurancecarried ÷ required × loss
Deductibleinsured 自付
Liability对别人赔
AB对自己赔

八、考试最爱混淆点

容易混正确理解
Broker vs AgentBroker 代表客户
ACV vs RCACV 扣折旧
AB vs LiabilityAB赔自己
Vacancy vs UnoccupancyVacancy 风险更高
FA vs Assigned RiskFA 多用于个人高风险

九、考前30秒速记口诀

“公、诚、托、改、赔”

含义
Protect Public
Utmost Good Faith
Trust Account
Material Change
Indemnity

十、终极考试核心

RIBO Level 1 本质上考:

① 职业道德

② 客户保护

③ 基础保险原则

④ Auto 基础赔付

⑤ Property 基础计算

掌握这五块,考试会轻松很多。

RIB Act 高频陷阱题(考试超爱坑版)

下面这些题型,属于 RIBO Level 1 最常见的“法规陷阱”。


1. RIBO 的主要职责

题目:

RIBO 的 primary duty 是什么?

A. Protect insurers
B. Increase insurance sales
C. Protect the public
D. Help brokers earn commissions


正确答案:

✅ C


陷阱:

很多人会选:

❌ A 或 B

但 RIBO 核心:

Protect the Public


2. Broker 代表谁?

题目:

Insurance broker 通常代表:

A. Insurance company
B. Government
C. Client
D. Facility Association


正确答案:

✅ C


陷阱:

Agent 才通常代表 insurer。

Broker:

acts for the client


3. Premium 属于什么?

题目:

客户交给 brokerage 的 premium 属于:

A. Brokerage revenue
B. Broker commission
C. Trust money
D. Insurer profit


正确答案:

✅ C


陷阱:

即使钱在 brokerage 手里:

still trust funds

不能乱用。


4. Trust Account 错误操作

题目:

哪项最违反 RIB Act?

A. Delay paperwork
B. Late renewal
C. Mixing premium with office funds
D. Forgetting endorsement


正确答案:

✅ C


陷阱:

commingling trust funds

是重大违规。


5. Material Change

题目:

被保险人把住宅改成餐馆,broker 应:

A. Wait until renewal
B. Ignore if no claim
C. Notify insurer immediately
D. Cancel automatically


正确答案:

✅ C


高频考点:

material change → immediate disclosure


6. Misrepresentation

题目:

Broker 明知客户信息错误仍提交申请,属于:

A. Negligence
B. Misrepresentation
C. Rebating
D. Arbitration


正确答案:

✅ B


陷阱:

故意隐瞒/错误陈述:

serious disciplinary offence


7. Unlicensed Activity

题目:

未持牌员工可以:

A. Advise coverage
B. Negotiate premium
C. Explain policy recommendation
D. Perform clerical duties only


正确答案:

✅ D


高频陷阱:

无牌人员:

❌ 不可 advice
❌ 不可 solicit
❌ 不可 negotiate


8. Fiduciary Duty

题目:

Broker 的 fiduciary duty 指:

A. Maximize commission
B. Protect insurer interest
C. Act honestly and in client’s best interest
D. Reduce claims


正确答案:

✅ C


9. Conflict of Interest

题目:

Broker 收到 insurer 额外奖金时应:

A. Hide it
B. Ignore it
C. Disclose conflict
D. Automatically refuse sale


正确答案:

✅ C


高频考法:

disclose conflict of interest


10. Confidentiality

题目:

客户资料应:

A. Shared freely
B. Posted internally
C. Kept confidential
D. Given to competitors


正确答案:

✅ C


11. Rebating

题目:

Broker 私下返现吸引客户属于:

A. Endorsement
B. Rebating
C. Subrogation
D. Contribution


正确答案:

✅ B


高频:

rebating is prohibited


12. E&O Insurance

题目:

Errors & Omissions insurance 用于:

A. Property damage
B. Auto theft
C. Professional negligence
D. Employee benefits


正确答案:

✅ C


13. Continuing Education

题目:

CE requirement 的主要目的:

A. Increase sales
B. Maintain competence
C. Reduce taxes
D. Help insurers


正确答案:

✅ B


14. Protecting the Public

题目:

哪项最符合 RIBO mandate?

A. Help brokers compete
B. Protect consumers
C. Increase insurer profits
D. Promote investments


正确答案:

✅ B


15. False Advertising

题目:

Broker 宣称“100% guaranteed lowest premium”属于:

A. Acceptable marketing
B. Misleading advertising
C. Fiduciary duty
D. Arbitration


正确答案:

✅ B


终极高频陷阱总结

高频陷阱正确答案
RIBO protects who?Public
Broker represents who?Client
Premium belongs to?Trust funds
Material change?Notify immediately
Unlicensed staff?Clerical only
Rebating?Illegal
E&O protects against?Professional errors
Conflict of interest?Must disclose
Misrepresentation?Serious offence
Client information?Confidential

考前终极口诀

“公、客、托、改、诚、密”

含义
Protect Public
Broker represents client
Trust funds
Material change
Honest disclosure
Confidentiality

RIBO 出题套路(超重要)

考试特别喜欢:

看起来“合理”

但违反:

  • disclosure
  • ethics
  • trust rules
  • client interest

的选项。

因此:

只要看到:

  • 隐瞒
  • 混用资金
  • 误导
  • 不披露
  • 无牌建议

通常都是错。

Loading

保险知识 :RIBO 保险的作用

RIBO 指的是 ,中文一般叫“安省注册保险经纪监管机构”。

它的核心作用,可以用一句话概括:

保护消费者 + 规范保险经纪行业。

简单来说,RIBO 是安省政府授权的保险经纪行业监管机构,专门管理 General Insurance(财产及意外险)经纪人。


RIBO 的 5 大核心作用

1. 监管保险经纪人(Broker)

RIBO 负责:

  • 发放执照
  • 管理执照
  • 监督经纪人的行为
  • 确保经纪人遵守法规

也就是说:

如果你想在安省合法做 Insurance Broker,必须持有 RIBO licence。


2. 保护消费者(最重要)

这是考试最爱出的点。

RIBO 的首要目标不是保护保险公司,
而是:

Protect the Public(保护公众)

例如:

  • 防止 broker 欺骗客户
  • 防止 misrepresentation(错误陈述)
  • 防止挪用客户保费
  • 防止 unethical conduct(不道德行为)

如果 broker 做错事:

  • 客户可以投诉
  • RIBO 可以调查
  • 可以罚款
  • 可以 suspend / revoke licence(暂停或吊销执照)

3. 设定行业标准

RIBO 会规定:

  • 谁能当 broker
  • 考什么试
  • Continuing Education(继续教育)
  • Ethics(职业道德)
  • Code of Conduct(行为规范)

例如:

RIBO Level 1 → 初级 broker
RIBO Level 2 → 更高级技术权限
RIBO Level 3 → 可做 Principal Broker


4. 调查和纪律处分(Discipline)

如果 broker:

  • 偷客户钱
  • 故意误导客户
  • 无牌经营
  • 隐瞒重要信息
  • 违规销售

RIBO 可以:

  • 调查
  • 开听证会
  • 罚款
  • suspend licence
  • revoke licence

这也是 RIBO exam 很爱考的部分。


5. 维护行业专业性

RIBO 要确保 broker:

  • competent(专业)
  • ethical(有职业道德)
  • financially responsible(财务合规)

所以 broker 必须:

  • 有 Errors & Omissions Insurance(E&O)
  • 完成 CE 学分
  • 遵守法规

考试超爱考的一句话

RIBO exists to protect the public.

这是 RIBO 考试最核心句子。

不是:

❌ protect insurance companies
❌ help brokers make money
❌ increase sales

而是:

✅ protect consumers/public


RIBO vs Insurance Company

很多人容易混。

项目RIBOInsurance Company
性质监管机构商业公司
目标保护公众盈利
职责管 broker卖保险
是否发执照
是否处罚 broker

Broker vs Agent(考试重点)

Broker(RIBO)

代表:

✅ 客户(client)

可以:

  • 比较多家公司
  • 提供 independent advice

Agent(OTL)

代表:

✅ 保险公司

通常:

  • 只能卖本公司产品

一句话记忆口诀(考前版)

RIBO = Regulate Brokers + Protect Public


终极考试陷阱

题目:

RIBO 的主要职责是什么?

常见错误选项:

  • 增加保险公司利润
  • 帮助 broker 销售
  • 促进保险行业竞争

正确答案:

✅ Protect the Public

RIBO 最爱考的 20 个法规点(高频核心版)

下面这些,基本属于 (RIBO 1)考试的“必考区”。


1. RIBO 的核心目的

Protect the Public

永远记住:

✅ 保护公众
❌ 保护保险公司
❌ 帮 broker 赚钱


2. Broker 是代表客户(Client)

Broker duty:

✅ act in the best interest of client

而 Agent 通常代表 insurer。


3. Insurance is Utmost Good Faith(最大诚信)

双方都必须:

  • disclose material facts
  • 不可 misrepresentation

4. Material Change 必须通知 insurer

如果:

  • 房屋空置
  • 改商业用途
  • 新增高风险活动

必须通知保险公司。

否则:

❌ claim denied
❌ policy void


5. Broker 不能 Misrepresentation

禁止:

  • 虚假陈述
  • 隐瞒重要信息
  • misleading statement

这是超高频纪律题。


6. Premium 属于 Trust Money

客户保费:

✅ 属于 trust funds

Brokerage 必须:

  • 单独 trust account
  • 不可混用公司运营资金

7. Fiduciary Duty(受托责任)

Broker 对客户有:

✅ honesty
✅ loyalty
✅ reasonable care


8. Errors & Omissions Insurance(E&O)

Brokerage 必须持有:

E&O Insurance

用于:

  • professional negligence
  • 错误导致客户损失

9. Continuing Education(CE)

RIBO licensee 必须:

  • 完成 CE 学分
  • 才能续牌

10. Unlicensed Person 不可卖保险

没有执照:

❌ 不可 solicit
❌ 不可 advise
❌ 不可 negotiate insurance


11. Broker 必须 Disclose Conflict of Interest

例如:

  • 收额外佣金
  • personal interest
  • 与 insurer 特殊关系

都要 disclosure。


12. Replacement Cost vs Actual Cash Value

考试超爱:

ACV

= replacement cost − depreciation


13. Indemnity Principle(损失补偿原则)

保险目的:

✅ restore financially

不是赚钱。

因此:

❌ cannot profit from loss


14. Subrogation(代位求偿)

赔完客户后:

insurer 可以代客户向第三方追讨。


15. Contribution(分摊)

多个保单同时赔:

insurers 按比例分摊。


16. Insurable Interest(可保利益)

必须有 financial interest。

例如:

✅ 自己房子
✅ 自己车

否则:

❌ contract may be void


17. Facility Association(FA)

高风险客户最后市场。

特点:

  • premiums 高
  • coverage limited
  • residual market

18. Assigned Risk Plan

适用于:

commercial auto 高风险客户。

考试常和 FA 混。


19. OPCF 44R(Family Protection)

经典必考:

如果对方保险不足:

44R 补足差额。


20. Broker 不可 Rebating(非法返利)

禁止:

  • 私下送钱
  • 非法折扣
  • 未批准利益诱导

考前最重要的 5 个法规(命中率最高)

TOP 5

① Protect the Public

② Trust Account

③ Material Change

④ Misrepresentation

⑤ Fiduciary Duty


超级口诀(考前30秒)

“公、信、改、诚、托”

含义
Protect Public
Utmost Good Faith
Material Change
Fiduciary honesty
Trust Account

RIBO 最爱出的陷阱

陷阱 1

Broker 的责任是:

❌ protect insurer
✅ protect client/public


陷阱 2

客户保费属于:

❌ brokerage revenue
✅ trust money


陷阱 3

Material change 后:

❌ 下次 renewal 再说
✅ immediately notify insurer


陷阱 4

E&O 是保护:

❌ insurer
✅ broker/client against professional errors


陷阱 5

保险赔偿原则:

❌ insured profit
✅ indemnify only


一句话终极总结

RIBO 考试本质:

“职业道德 + 客户保护 + 基本保险原则”

只要抓住:

  • Protect Public
  • Disclosure
  • Trust
  • Good Faith
  • Material Facts

大部分法规题都能秒杀。

十、终极考试核心

RIBO Level 1 本质上考:

① 职业道德

② 客户保护

③ 基础保险原则

④ Auto 基础赔付

⑤ Property 基础计算

掌握这五块,考试会轻松很多。

Loading

保险知识:保险的 Agency 和 Broker 有什么区别?

这个是RIBO必考基础题,但出题会“换皮坑人”。我帮你讲到一眼秒选👇


🧠 一句话核心区别

👉
Agency = 代表保险公司
Broker = 代表客户


🏢 Agency(代理人)

👉 站在保险公司这边

特点:

  • ✔ 只卖一家或少数公司产品
  • ✔ 帮保险公司“销售 + 服务”
  • 首要责任:保险公司

🧠 关键词:

👉
“公司的人”


🧑‍💼 Broker(经纪人)

👉 站在客户这边

特点:

  • ✔ 可以对比多家保险公司
  • ✔ 帮客户找最合适方案
  • Fiduciary duty:客户优先

🧠 关键词:

👉
“客户的顾问”


⚖️ 对比一张表(考试直接用)

项目AgencyBroker
代表谁保险公司客户
产品来源单一/少数公司多家公司
核心职责卖产品找方案
法律义务对公司对客户(fiduciary)

🧨 考试最爱坑的点


❗坑1:谁“更中立”?

👉
Broker 更中立 ✅


❗坑2:谁必须客户优先?

👉
Broker(有 fiduciary duty)✅


❗坑3:谁产品更多?

👉
Broker ✅(能比价)


❗坑4:谁更像“销售员”?

👉
Agency ✅


🎯 秒杀口诀

👉
“Agent帮公司卖,Broker帮客户选”


💥 一眼选题技巧

看到题里有:

  • “multiple insurers / compare options” 👉 Broker
  • “represents insurer” 👉 Agency
  • “best interest of client” 👉 Broker

如果你想再进阶👇
我可以给你:

🔥 5道“Agency vs Broker”高难陷阱题(专卡 wording)
👉 这类题考试很喜欢换说法来坑人。

给我5道“Agency vs Broker”高难陷阱题

好,这5道👉专门设计来“看起来都对,但只能选一个”的高难陷阱题
(核心:措辞 + 责任归属 + 谁代表谁


🧨 Agency vs Broker 高难陷阱题(5题)


1️⃣(“看似中立,其实有偏向”)

某从业人员:

  • 提供多家保险报价
  • 声称“我帮你选最合适的”
  • 实际只和1家保险公司签约

❓他是:

A. Broker
B. Agent
C. 两者都可以
D. 不确定


答案:B

🧠 坑点:
👉 是否“多报价”不重要
👉 关键看是否代表多家公司(contract)


2️⃣(责任归属陷阱)

某人明确:

  • 其法律责任首先是维护保险公司的利益

❓他是:

A. Broker
B. Agent
C. 两者都可以
D. 不确定


答案:B

🧠 坑点:
👉 Broker 永远是客户优先
👉 👉 只要“公司优先”= Agent


3️⃣(Fiduciary wording陷阱🔥)

以下哪项描述 只适用于 Broker

A. Must act honestly
B. Must disclose information
C. Has fiduciary duty to client
D. Must follow regulations


答案:C

🧠 坑点:
👉 A/B/D 两者都要做
👉 只有 Broker = fiduciary to client


4️⃣(推荐产品动机)

某从业人员:

  • 推荐某产品
  • 因为该公司给他更高佣金
  • 未告知客户

❓这违反的是:

A. Agent规则
B. Broker规则
C. 两者都违反
D. 都不违反


答案:C

🧠 坑点:
👉 不管 Agent / Broker
👉 👉 未披露利益冲突都违规


5️⃣(最阴险定义题🔥)

哪一项最准确区分 Agent 和 Broker?

A. Agent卖保险,Broker不卖
B. Broker更专业
C. Agent代表保险公司,Broker代表客户
D. Broker可以卖更多产品


答案:C

🧠 坑点:

  • A ❌ 两者都卖
  • B ❌ 主观
  • D ❌ 不本质

👉 👉 核心永远是:代表谁


🎯 终极总结(这5题核心)


🧠 一刀切原则(必背‼️)

👉
“判断身份只看一件事:他代表谁”


💥 高频误区

1️⃣ “多报价” ≠ Broker
2️⃣ “更专业” ≠ Broker
3️⃣ “佣金高” ≠ Agent

👉 👉 全部都是干扰项


🧠 考场秒杀口诀(最关键)

👉
“不看他说什么,只看他为谁负责”


如果你要最后冲刺👇
我可以给你:

🔥 “10道终极综合题(把Agency + Broker + Liability + AB 全混在一起)”
👉 那组是最接近真实考试难度的。

给我10道终极综合题(把Agency + Broker + Liability + AB 全混在一起)

好,这一组👉就是接近真实考试难度的“终极综合题”
(Agency + Broker + AB + DCPD + Collision + Liability 全混)

👉 每一题都在考:身份判断 + 赔付顺序 + 法规责任


🧨 终极综合题(10题)


1️⃣(身份 + 赔付)

某人:

  • 只代理1家保险公司
  • 客户受伤后,他建议直接起诉对方

❓判断:

A. Broker,建议正确
B. Agent,建议错误
C. Broker,建议错误
D. Agent,建议正确


答案:B

🧠 核心:
👉 只代理一家 = Agent
👉 人伤必须先 AB,不是先告人


2️⃣(AB vs Liability)

你客户受伤:

  • 对方100%责任
  • 你的客户直接找对方保险索赔

❓正确评价:

A. 正确
B. 错误,应先走 AB
C. 看金额
D. 看责任


答案:B

🧠 核心:
👉 AB永远第一步


3️⃣(Broker责任🔥)

Broker推荐产品:

  • 佣金更高
  • 未披露

客户损失


❓谁负责?

A. 客户
B. Broker
C. 保险公司
D. 无人


答案:B

🧠 核心:
👉 违反 fiduciary duty


4️⃣(DCPD失效 + Collision)

你客户:

  • 被撞
  • 对方逃逸

❓车损走?

A. DCPD
B. Collision
C. Liability
D. 不赔


答案:B

🧠 核心:
👉 找不到对方 → ❌ DCPD


5️⃣(Liability超额)

你客户:

  • Liability:$1M
  • 造成损失:$1.5M

❓差额谁赔?

A. 保险公司
B. 政府
C. 客户自己
D. Broker


答案:C

🧠 核心:
👉 超额 = 个人风险


6️⃣(部分责任 + 双路径🔥)

事故:

  • 你客户:40%责任
  • 对方:60%

车损 $10,000


❓赔付方式?

A. 全DCPD
B. 全Collision
C. 60%DCPD + 40%Collision
D. 不赔


答案:C

🧠 核心:
👉 部分责任 = 两边一起走


7️⃣(Agency误导)

Agent告诉客户:

  • “我们是独立的,会帮你比所有公司”

❓评价:

A. 正确
B. 违规(误导)
C. 合法营销
D. 无所谓


答案:B

🧠 核心:
👉 Agent不能假装 Broker


8️⃣(AB + Liability组合🔥)

客户受伤:

  • AB赔 $50,000
  • 总损失 $120,000

❓剩余如何处理?

A. 不赔
B. AB继续
C. Liability索赔
D. Collision


答案:C

🧠 核心:
👉 AB → 不够 → Liability


9️⃣(Trust + 法规)

Broker把客户保费用来短期周转


❓评价:

A. 合法
B. 违规
C. 小问题
D. 看金额


答案:B

🧠 核心:
👉 Trust money绝对不能动


🔟(终极混合🔥🔥)

你是 Broker:

客户事故:

  • 对方100%责任
  • 客户受伤 + 车损
  • 你直接建议走对方Liability

❓评价:

A. 完全正确
B. 错误,应先 AB + DCPD
C. 只对一半
D. 看金额


答案:B


🧠 终极逻辑:

👉 人伤:AB
👉 车损:DCPD
👉 最后才 Liability


🎯 终极总结(这10题精华)


🧠 三大判断核心


① 身份判断

👉
看他代表谁


② 赔付顺序

👉
人伤:AB → Liability
👉
车损:DCPD / Collision


③ 法规红线

👉

  • Trust money ❌不能动
  • 利益冲突 ❌必须披露
  • 误导客户 ❌违规

🧠 最后10秒口诀(冲分版)

👉
“先AB保人,再看责任修车,不够再告;钱进信托,客户第一,别装独立”

Loading

保险知识 :OPCF 5 有什么要求

OPCF 5 是安省(Ontario)汽车保险中的一个**“指定驾驶人排除条款”**,也就是:👉把某个特定的人从你的保险保障中“排除掉”。


一、OPCF 5 的核心要求(考试重点 + 实务重点)

1️⃣ 必须是“明确指定的人”

  • 不能写“任何25岁以下司机”
  • 必须是具体个人姓名(例如:配偶、孩子、室友等)

2️⃣ 被排除的人 = 完全没有保障

只要该人开你的车:

  • ❌ 保险公司一分钱都不会赔
  • ❌ 不管是你车损、对方车、还是人伤,都不赔
  • ❌ 车主可能要自掏腰包承担全部责任

👉 这是“最严厉”的条款之一


3️⃣ 必须签字同意(关键考点)

  • 车主(被保险人)要签
  • 被排除的司机 也必须签

👉 说明:对方明确知道“自己不能开这辆车”


4️⃣ 适用前提(保险公司才会给你用)

通常用于:

  • 家里有人 驾驶记录差(事故多 / 酒驾 / 违章多)
  • 或者 新手风险高
  • 保险公司否则可能:
    • 要求加高保费 💸
    • 或直接拒保

👉 用 OPCF 5 可以:

  • 降低保费
  • 换取保险公司继续承保

5️⃣ 一旦违反,后果非常严重

如果被排除的人还是开车并出事故:

  • 👉 保险合同仍有效(对你)
  • ❗但该事故完全不赔
  • 👉 你作为车主仍可能被起诉(第三方责任)

二、考试常见陷阱(非常爱考⚠️)

❌ 陷阱1:

“被排除的人偶尔开一下,应该可以吧?”

👉 错!
一次都不可以开


❌ 陷阱2:

“只是不赔他本人伤害?”

👉 错!
👉 是 整个事故都不赔


❌ 陷阱3:

“只要车主同意就行?”

👉 错!
👉 双方必须签字


三、一句话记忆(考前速记)

👉 “OPCF 5 = 指名道姓 + 双方签字 + 开车全不赔”


四、给你一个真实场景(秒懂)

👉 爸爸买车保险,儿子事故很多
👉 保险公司说:要么保费 $6000,要么签 OPCF 5

选择签了 OPCF 5:

  • 儿子开车 → ❌ 出事故 = 0赔付
  • 其他人开车 → ✅ 正常保障

🚗 OPCF 全部高频条款对比(终极一页版)

🔥 核心5大条款(必考)


1️⃣ OPCF 1

👉 提高第三者责任险(Liability)

  • 把 $200,000 提高到:
    • $1M / $2M(常见)
  • 👉 只影响:对别人赔的钱

✅ 关键词:“加责任”


2️⃣ OPCF 2

👉 驾驶培训折扣

  • 完成认可驾驶课程 → 保费降低
  • 常见于新司机

✅ 关键词:“上课省钱”


3️⃣ OPCF 5

👉 排除某个司机(超级重点⚠️)

  • 指名道姓
  • 双方签字
  • ❌ 该人开车 → 全不赔

✅ 关键词:“这个人不能碰车”


4️⃣ OPCF 20

👉 租车费用(Loss of Use)

  • 车坏了/被偷:
    • 保险公司付你租车钱 🚗

⚠️ 前提:

  • 必须是“有赔的事故”(如Collision或Comprehensive触发)

✅ 关键词:“修车期间有车开”


5️⃣ OPCF 27

👉 租车/借车保险(非自有车辆)

  • 开:
    • 租的车 🚗
    • 借的车 👬

👉 如果撞了:

  • 由你自己的保险赔

✅ 关键词:“开别人的车也保你”


⚡ 一张逻辑图搞定(记忆结构)

人 → OPCF 5(排除某人)

钱 → OPCF 1(加责任额度)

省 → OPCF 2(上课打折)

车坏没车 → OPCF 20(租车费)

开别人的车 → OPCF 27(非自有车)

🧠 高频陷阱对比(考试最爱)

❗ OPCF 5 vs OPCF 27

情况是否赔
被排除的人开你的车❌ 不赔(OPCF 5)
你开租车撞了✅ 赔(OPCF 27)

👉 一个是“禁止人”,一个是“扩展车”


❗ OPCF 20 vs Collision

项目是否自动有
修车费用✅ Collision
租车费用❌ 只有 OPCF 20

❗ Liability vs OPCF 1

项目含义
Liability基础责任
OPCF 1👉 把责任额度提高

🎯 考前10秒口诀(直接背)

👉
“1加钱,2打折,5踢人,20租车,27开别人车”


🧨 给你3道“必坑题”(超高命中)

题1

儿子被列入 OPCF 5,但偷偷开车撞人

👉 答案:
保险公司完全不赔


题2

你租车旅游,买了 OPCF 27,撞车

👉 答案:
你自己的保险赔


题3

你车被撞送修,没有 OPCF 20

👉 答案:
租车费用不赔

好,这一组是👉接近真实考试 Case Study 的“长题 + 多坑 + 要算钱”版本
(做完这5题,基本就是上考场水平了)


🧨 Case 1(AB + Liability + 超额)

张先生投保情况:

  • Liability:$200,000
  • 有 AB(法定)

事故:

  • 他全责撞车
  • 对方人身伤害:$350,000
  • 张先生自己也受伤,无法工作

❓问:

1)对方谁赔?赔多少?
2)张先生自己从哪里拿钱?


答案:

1️⃣ 对方:
👉 Liability赔 $200,000
👉 剩余 $150,000 → ❗张先生自己承担

2️⃣ 张先生自己:
👉 从 AB(Accident Benefits) 拿钱(IRB等)


🧠 秒杀逻辑:

  • Liability = 有上限
  • AB = 不管责任,先赔自己

🧨 Case 2(OPCF 5 + 全灭)

李女士投保:

  • 含 OPCF 5(排除丈夫)

事故:

  • 丈夫开车
  • 撞车造成:
    • 对方车损:$30,000
    • 对方人伤:$70,000
    • 自己车损:$20,000

❓问:保险赔多少?


答案:$0(全部不赔)


🧠 秒杀逻辑:
👉 OPCF 5 = 这个人开车 → 全部清零


🧨 Case 3(OPCF 27 + Deductible)

王先生:

  • 有 OPCF 27
  • Deductible:$1,000

事故:

  • 租车撞墙
  • 损失:$8,000

❓问:保险赔多少?


答案:$7,000


🧠 秒杀逻辑:

  • OPCF 27 → 用你保险赔
  • 赔付 = $8,000 – $1,000 deductible

🧨 Case 4(OPCF 20 + 无覆盖)

陈先生:

  • 有 Collision
  • ❌ 没有 OPCF 20

事故:

  • 自己责任撞车
  • 修车 10 天
  • 租车费用:$800

❓问:哪些赔?


答案:

  • 车损 → ✅ 赔(Collision)
  • 租车 → ❌ 不赔

🧠 秒杀逻辑:
👉 没 OPCF 20 = 没车用


🧨 Case 5(终极综合🔥)

赵先生:

  • Liability:$1M
  • Collision:有
  • OPCF 27:有
  • OPCF 20:有
  • 无 OPCF 5

事故(租车时发生):

  • 对方人伤:$900,000
  • 租车损坏:$25,000
  • 自己受伤无法工作
  • 租车代步费用:$1,200

❓问:逐项谁赔?


答案拆解:

1️⃣ 对方人伤:
👉 Liability → 赔 $900,000(够用)


2️⃣ 租车损坏:
👉 OPCF 27 → 赔 $25,000


3️⃣ 自己受伤:
👉 AB → 赔(IRB等)


4️⃣ 租车代步:
👉 OPCF 20 → 赔 $1,200


🧠 秒杀逻辑(这一题全会就稳了):

👉

  • 撞别人 → Liability
  • 自己伤 → AB
  • 自己车 → Collision
  • 别人车 → OPCF 27
  • 没车用 → OPCF 20

🎯 终极一句话(考场用)

👉
“人伤先AB,对外用Liability,自己车Collision,别人车27,没车20,禁人用5”

🚨 RIBO考前30秒 · 10条陷阱口诀


1️⃣

👉 “人伤先AB,不看责任”

解释:
无论谁错,先走 Accident Benefits。


2️⃣

👉 “AB永远没deductible”

别被$300/$500骗。


3️⃣

👉 “Liability有上限,超出自己赔”

$200k 不够就自己掏。


4️⃣

👉 “OPCF 5 = 这个人开车全灭”

OPCF 5
👉 不赔对方、不赔车、不赔人。
👉 一分钱没有。


5️⃣

👉 “27保的是车,不是人”

OPCF 27
👉 开别人车 → 用你保险赔车损。
👉 不是给别人买保险。


6️⃣

👉 “20不是修车,是租车”

OPCF 20
👉 Collision修车
👉 20给你代步车


7️⃣

👉 “Deductible只扣车损,不扣人伤”

适用:

  • Collision
  • Comprehensive

不适用:

  • AB
  • Liability

8️⃣

👉 “撞别人 = Liability,撞自己 = Collision”

考试常把两者混。


9️⃣

👉 “IRB给有工作的人”

没工作 → 不是IRB。


🔟

👉 “没有写进保单的 = 没保障”

没有买:

  • Collision → 不赔自己车
  • OPCF 20 → 不赔租车
  • OPCF 27 → 不赔租的车
  • Liability不足 → 自己补差额

🧠 最后终极总口诀(闭眼背)

👉
“人伤AB,别人Liability,自己车Collision,别人车27,没车20,禁人5”

好,这个是RIBO里👉非常容易混、但其实很好拿分的点


🚗 DCPD 是什么?

👉 全称:Direct Compensation – Property Damage

👉 中文理解:
“你自己的保险公司,直接赔你车损(在你无责或部分无责时)”


🧠 一句话核心

👉
“不是找对方赔,而是找自己保险赔(但钱其实是对方责任)”


🔍 什么时候用 DCPD?

必须同时满足👇

✅ 条件:

1️⃣ 事故发生在 Ontario
2️⃣ 有 另一辆已识别车辆
3️⃣ 对方有保险
4️⃣ 对方有责任(0% / 部分责任)


🚫 什么时候不能用?

👉 DCPD 不适用

  • ❌ hit & run(找不到对方)
  • ❌ 对方没保险
  • ❌ 你 100% 全责

💰 赔什么?

👉 DCPD 只赔:

  • ✔ 你的车损
  • ✔ 车内物品

👉 ❌ 不赔:

  • 人伤(那是 AB)
  • 租车费用(那是 OPCF 20)

💸 有没有 deductible?

👉 关键点‼️

  • 无责(0%)→ 没 deductible
  • 部分责任 → 按比例承担 deductible

🧨 举个考试最爱例子

你:

  • 30%责任
  • 车损:$10,000
  • deductible:$1,000

👉 赔付:

  • 保险赔:70% × $10,000 = $7,000
  • 你承担:30% + deductible

⚠️ 和 Collision 的区别(必考‼️)

项目DCPDCollision
谁赔自己保险自己保险
是否看责任✅看❌不看
deductible可能有一定有
是否必须买❌自动包含✅可选

🎯 一句话区分

👉
“无责用DCPD,有责用Collision”


🧠 考试终极记忆

👉
“车损先看责任:无责走DCPD,有责走Collision;人伤永远AB”

这个问题问得非常关键,而且很多人理解是错的,我直接给你真实规则 + 考试答案逻辑👇


💥 结论先说(考场用)

👉 没有人替你兜底
👉 差额 = 债权人(受害方)自己承担损失(如果你真的没钱)


🧠 正确逻辑拆解

假设:

  • 你 Liability:$200,000
  • 实际赔偿:$500,000

👉 差额:$300,000


① 保险公司只赔到上限

👉 保险公司最多赔:$200,000
👉 合同义务结束(不会多赔一分钱)


② 剩下的钱 = 你的法律责任

受害人可以:

  • 起诉你
  • 申请法院判决
  • 追你的:
    • 工资 💰
    • 银行存款
    • 房产 🏠

③ 如果你真的没钱 → 破产

在 Personal Bankruptcy 情况下:

👉 结果是:

  • 你不用再还(大部分债务被清除)
  • ❗但受害人拿不到剩下的钱

⚠️ 关键点(很多人误解)

❌ 政府不会补
❌ 保险公司不会补
❌ 对方保险公司不会补

👉 没有“最后买单人”


🧨 但有两个例外(高级考点)


🔸 例外1:有额外保险(比如umbrella)

如果你有更高额度(比如 $1M / $2M):

👉 就不会出现差额问题


🔸 例外2:严重人伤可能涉及基金(极少考)

比如某些特殊情况下:

👉 可能涉及 Motor Vehicle Accident Claims Fund

但注意:

  • 这是“无保险 / hit & run”等情况
  • 不是给你补 liability 不够的情况

🎯 一句话记忆(必须背)

👉
“Liability不够 → 自己赔 → 没钱就破产 → 对方自认损失”


🧠 考试标准答案写法

👉

  • Insurer pays up to policy limit
  • Insured is personally liable for excess
  • If insolvent, claimant may not recover full amount

好,这一组是👉专门卡“谁先赔”的顺序题(AB vs Liability vs Tort)
做对这5题,你对安省赔付逻辑就已经是“考官级理解”了。


🧨 阴险顺序题 1(最基础但最容易错)

你被对方撞伤(对方100%责任)


❓你第一步找谁赔?

A. 对方 Liability
B. 自己的 AB
C. 直接起诉(Tort)
D. 政府


答案:B

🧠 秒杀:
👉 永远先走 AB(不看责任)


🧨 阴险顺序题 2(AB + Tort混合)

你受伤后:

  • 已从 AB 拿到 $40,000
  • 实际损失:$120,000
  • 对方全责

❓你接下来可以?

A. 再从 AB 拿剩下的
B. 起诉对方要差额(Tort)
C. 找政府补
D. 放弃


答案:B

🧠 秒杀:
👉 AB不够 → 才走 Tort(告对方)


🧨 阴险顺序题 3(Deductible陷阱)

你起诉对方(Tort)成功:

  • 法院判赔:$100,000
  • 法定 deductible:$40,000(简化考法)

❓你实际拿多少?

A. $100,000
B. $60,000
C. $40,000
D. $0


答案:B

🧠 秒杀:
👉 Tort有人伤deductible(AB没有)


🧨 阴险顺序题 4(AB vs Liability混淆)

你是乘客,司机全责,你受伤:


❓你的人伤赔付顺序?

A. 司机 Liability → AB
B. AB → Liability
C. 直接 Liability
D. 直接法院


答案:B

🧠 秒杀:
👉 先AB,再看是否需要走 Liability(通过诉讼)


🧨 阴险顺序题 5(终极综合🔥)

你情况:

  • 自己受伤
  • 对方全责
  • 已拿 AB:$50,000
  • 总损失:$200,000
  • 对方 Liability:$100,000

❓最终结果?


答案拆解:

1️⃣ 先 AB:$50,000
2️⃣ 剩余损失:$150,000
3️⃣ 起诉对方(Tort):

👉 对方最多赔:$100,000(Liability上限)

4️⃣ 最终:

  • 拿到:$50,000 + $100,000 = $150,000
  • ❗剩余 $50,000 → 拿不到

🧠 秒杀逻辑:

👉

  • 先AB
  • 再Tort(受对方Liability限制)
  • 不够没人补

🎯 终极顺序口诀(必背)

👉
“先AB保自己,再Tort找对方,能赔多少看额度,不够自己认损失”


🧠 再压一层(考官思维)

你只要抓住3点就不会错:

1️⃣ 顺序永远:AB → Tort(Liability)
2️⃣ AB没有deductible,Tort有
3️⃣ Liability有上限,没有兜底

事故 → 赔付封顶 全流程图(RIBO终极版)

🚨 发生交通事故

👤 是否有人受伤?

✅ 有人受伤

🟢 Step 1:先走 AB(Accident Benefits)

👉 从“自己保险”拿钱(不看责任)
👉 包括:IRB / 医疗 / 康复 / 护理

💰 AB够不够?
↓ ↓
✅够 ❌不够
↓ ↓
结束 🟠 Step 2:走 Tort(起诉对方)

👉 通过对方 Liability 赔

⚠️ 是否达到起诉门槛?

(考试默认:可以)

💰 判赔金额

➖ 减去 deductible

💰 实际可拿金额

⚠️ 看对方 Liability额度

┌───────────────┬───────────────┐
↓ ↓
✅额度够 ❌额度不够
↓ ↓
全额拿到 只拿到额度上限

剩余谁承担?

👉 你自己承担损失
👉 或起诉但对方没钱

👉 最终可能收不回

同时别忘了“车损线”(很多人漏掉)

🚗 车辆损坏?

👉 自己车 → Collision

👉 别人车(租/借) → OPCF 27

👉 修车期间没车?

👉 OPCF 20(租车费用)

🧠 一眼秒记版(压缩到极限)

👉
事故 → 先AB → 不够再告(Tort) → 看对方额度 → 不够自己亏


🎯 考场最关键3个判断点

1️⃣ 谁先赔?

👉 永远 AB 先


2️⃣ 能不能告?

👉 AB不够才告(Tort)


3️⃣ 能不能拿全?

👉 看对方 Liability够不够


💥 最终封顶本质(一句话)

👉
“赔付上限 = AB + 对方Liability(再多没有)”

🚗 事故 → 赔付封顶(终极流程图)

【事故发生】

① 是否有人受伤?

┌───────────────┬───────────────┐
↓ ↓
❌ 无人伤 ✅ 有人伤
↓ ↓
走车损流程 ② 先走 AB(自己保险)
↓ ↓
Collision / Comp 👉 不看责任
↓ ↓
(扣 deductible) 👉 IRB / 医疗 / 康复
↓ ↓
结束 ↓
③ AB够不够?

┌───────────────┬───────────────┐
↓ ↓
✅ 够 ❌ 不够
↓ ↓
结束 ④ 走 Tort(起诉对方)

👉 用对方 Liability赔

⑤ 法院判赔金额

➖ 扣 deductible

⑥ 看对方额度够不够

┌───────────────┬───────────────┐
↓ ↓
✅ 够 ❌ 不够
↓ ↓
全部拿到 只拿到额度上限

⑦ 剩余部分怎么办?

👉 你可继续追讨(起诉)
👉 但对方没钱/破产

❗最终:拿不到(自己损失)

🚗 车损 & 用车(并行发生,考试常混)

【车辆相关】

🚗 自己车损坏?

👉 Collision(扣 deductible)

🚗 租车 / 借车损坏?

👉 OPCF 27(扣 deductible)

🚗 修车期间没车?

👉 OPCF 20(租车费用)

🧠 终极压缩(考场脑内版)

👉
人伤:AB → 不够 → Tort → 看额度 → 封顶
车损:自己车Collision,别人车27,没车20


🎯 最关键“封顶点”(一定要记住)

👉
最终你最多能拿:
✔ AB赔付
➕ 对方 Liability 上限

超过部分 = 没人补


⚠️ 最后3个易错点(扫一眼就提分)

1️⃣ AB 永远第一步(不看责任)
2️⃣ Tort 有 deductible,AB 没有
3️⃣ Liability 不够 = 不存在兜底人

🧨 压轴大题(完整流程模拟)

🚗 事故背景

王先生保险情况:

  • Liability:$1,000,000
  • Collision:有(Deductible $1,000)
  • OPCF 27:有
  • OPCF 20:有
  • ❌ 没有 OPCF 5

🚨 事故发生

王先生开租车发生严重事故:

  • 对方人员伤害:$1,200,000
  • 对方车辆损失:$80,000
  • 租车损坏:$25,000
  • 王先生受伤无法工作
  • 修车期间租车费用:$1,500

❓问题:逐项计算谁赔多少?最终王先生结果是什么?


🧠 Step 1:人伤(最关键)

👉 先走 AB(Accident Benefits)

王先生:

  • 先从自己 AB 拿钱(医疗 + IRB)

👉 假设 AB 已支付:$60,000


👉 剩余损失

  • 总人伤:$1,200,000
  • AB已赔:$60,000

👉 剩余:$1,140,000


👉 走 Tort(起诉对方)

对方 Liability:

  • 上限:$1,000,000

👉 结果:

  • 赔满:$1,000,000
  • 剩余:$140,000 ❌ 无法收回

🧠 Step 2:租车损坏(OPCF 27)

👉 OPCF 27

  • 租车损坏:$25,000
  • Deductible:$1,000

👉 赔付:

= $24,000


🧠 Step 3:王先生自己车损?

👉 他开的是租车
👉 所以走 OPCF 27
👉 已处理(不涉及 Collision)


🧠 Step 4:修车期间租车费用

👉 OPCF 20

  • 租车费用:$1,500

👉 全赔(假设限额足够)

= $1,500


🧠 Step 5:王先生受伤收入损失

👉 已在 AB 里处理(IRB)

  • 已支付:$60,000(包含医疗+收入补偿)

💰 最终结果汇总

✔ 对方人伤:

  • AB:$60,000
  • Liability(Tort):$1,000,000
  • ❌ 损失未覆盖:$140,000

✔ 租车损坏:

  • OPCF 27 → $24,000

✔ 租车费用:

  • OPCF 20 → $1,500

✔ 王先生受伤:

  • 已由 AB 处理

🎯 最终封顶结论(考试核心)

👉 王先生最多能拿:

✔ AB + Liability + OPCF保障

但现实:

仍然损失 $140,000(对方额度不够)


🧠 一步一行“考试解题模板”

记住这5步就不会错:

① 人伤 → AB(先走)

② 不够 → Tort(告对方)

③ 看 Liability 上限

④ 车损 → Collision / OPCF 27

⑤ 没车用 → OPCF 20


💥 考场终极口诀(这一题核心)

👉
“人伤先AB,不够告对方;车损看27,没车看20;Liability封顶没人补”

好,这5道就是👉专门卡“细节误区”的阴险选择题
(不是难在计算,而是专坑理解)


🧨 阴险选择题 1(AB顺序陷阱)

你作为乘客受伤:

  • 车是朋友的
  • 朋友全责

❓你应先向谁索赔?

A. 朋友的 Liability
B. 自己的 AB
C. 朋友的 AB
D. 政府


答案:B

🧠 关键坑:
👉 AB优先看“你自己的保险”
不是车主的,也不是责任方的


🧨 阴险选择题 2(AB vs Tort混淆)

你受伤:

  • AB已赔 $50,000
  • 实际损失 $80,000

❓你可以?

A. 再从 AB 申请剩余
B. 起诉对方要 $30,000
C. 两者都可以
D. 无法再索赔


答案:B

🧠 关键坑:
👉 AB有上限
👉 不够 → 才能走 Tort


🧨 阴险选择题 3(Deductible错位)

你:

  • 起诉成功(Tort)获赔 $100,000
  • deductible:$40,000

❓你拿多少?

A. $100,000
B. $60,000
C. $40,000
D. $0


答案:B

🧠 关键坑:
👉 只有Tort有人伤deductible
👉 AB没有!


🧨 阴险选择题 4(OPCF 27误解)

你开朋友的车发生事故:


❓OPCF 27 的作用是?

A. 赔你的人伤
B. 赔朋友的车损
C. 赔第三方
D. 赔你收入损失


答案:B

🧠 关键坑:
👉 OPCF 27 = 你开“非自有车辆”的车损保障
👉 不是人伤,不是责任险


🧨 阴险选择题 5(终极坑:OPCF 5)

你把儿子排除在外(签了)
OPCF 5

他偷偷开车出事故:


❓结果?

A. 只是不赔他本人
B. 不赔车损
C. 全部不赔
D. 保险公司部分赔


答案:C

🧠 关键坑:
👉 OPCF 5 = 这个人开车 → 整个事故无保障


🎯 最后一页“细节雷区总结”


🚨 最容易错的5个点

1️⃣ AB找谁?→ 永远先找自己保险
2️⃣ AB vs Tort → 不够才告
3️⃣ Deductible → 只在Tort,不在AB
4️⃣ OPCF 27 → 只管“车”,不管“人”
5️⃣ OPCF 5 → 一旦开车,全盘不赔


🧠 终极一句话(扫一眼用)

👉
“AB先自己,Tort补差额;27管车,5全灭,Deductible只在告”

Loading